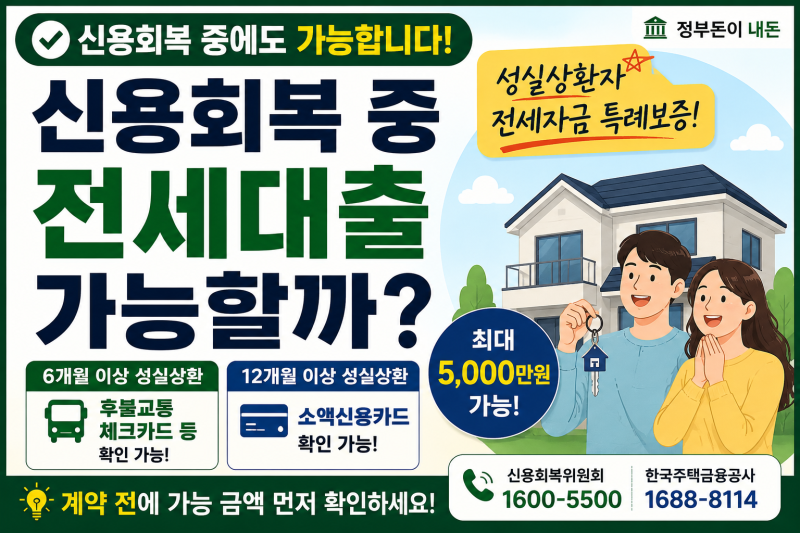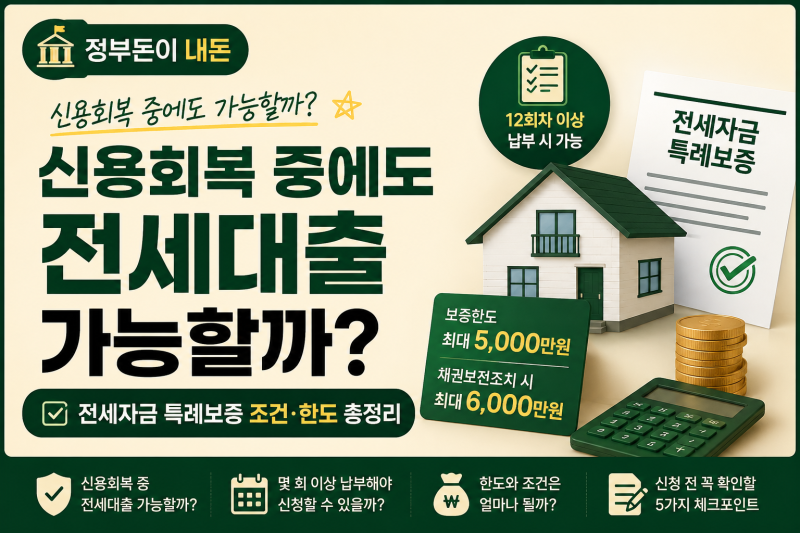

신용회복 중인 경우 전세대출이 어렵다고 생각하기 쉽지만, 특정 조건을 충족하면 전세대출이 가능합니다. 특히 한국주택금융공사(HF)의 신용회복지원자 특례전세자금보증 제도를 통해 금융소외계층의 주거 안정을 지원하고 있습니다. 이 제도는 상환능력별 보증한도와 CSS 평가를 생략하고 보증비율 100%를 적용하는 등 신용회복지원자에게 유리한 조건을 제공합니다.
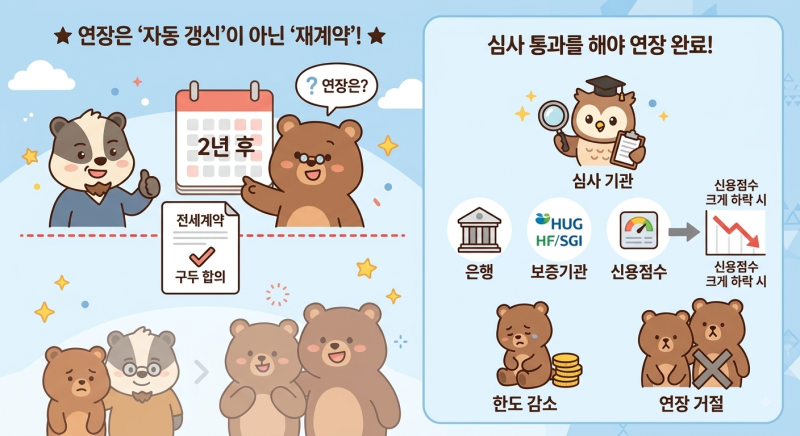
블로거들은 신용회복 중 전세대출 가능 여부를 탐색하며, 단순히 12회차 변제금 납부만으로는 부족하며 추가적인 조건 확인이 필수적이라고 강조합니다. 한국주택금융공사의 보증 심사와 별개로 실제 대출을 실행하는 은행의 심사 기준이 다르다는 점을 지적하며, 버팀목이나 디딤돌 대출이 거절되는 경우 주택도시보증공사(HUG)의 안심대출을 대안으로 제시하기도 합니다. 각 보증기관의 심사 기준과 대출 승인 가능성을 면밀히 비교 분석하는 것이 중요합니다.
신용회복 중 전세대출을 고려한다면, 신용관리정보가 없는 상태에서 신용회복지원기관에 변제금을 12회차 이상 납부했는지 확인해야 합니다. 또한, 본인이 이용하는 채무조정의 종류(신속채무조정, 프리워크아웃, 개인회생 등)에 따라 세부 대상 조건이 달라지므로, 사전에 정확한 정보를 파악하고 상담하는 것이 필요합니다. 보증 승인이 곧 대출 승인을 의미하는 것은 아니므로, 보증기관과 은행의 심사 기준을 모두 충족하는지 꼼꼼히 확인해야 합니다.