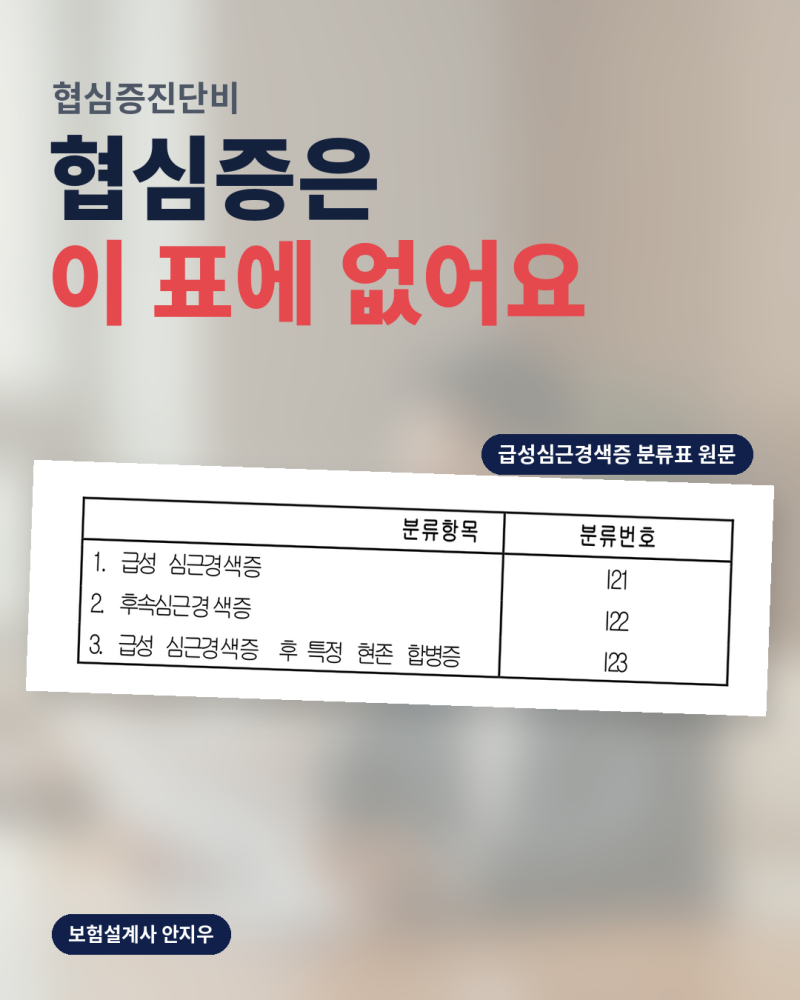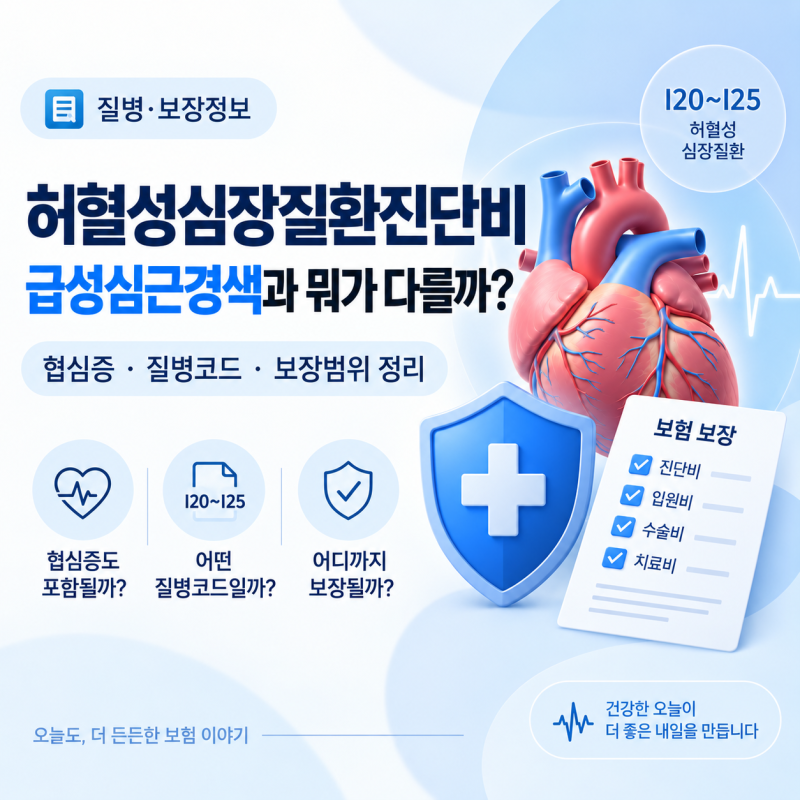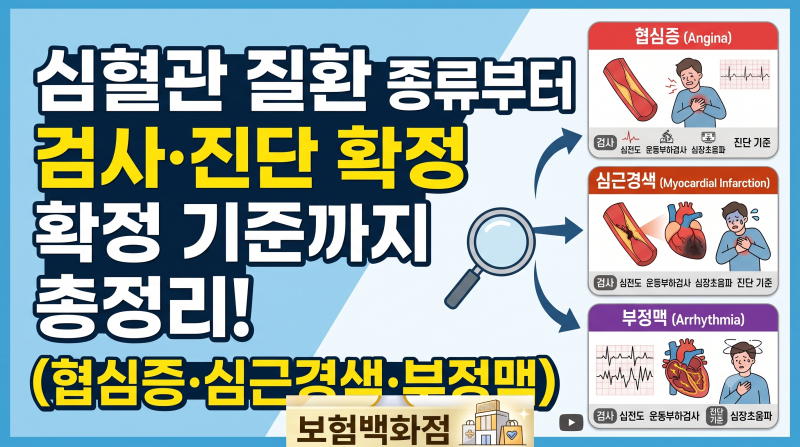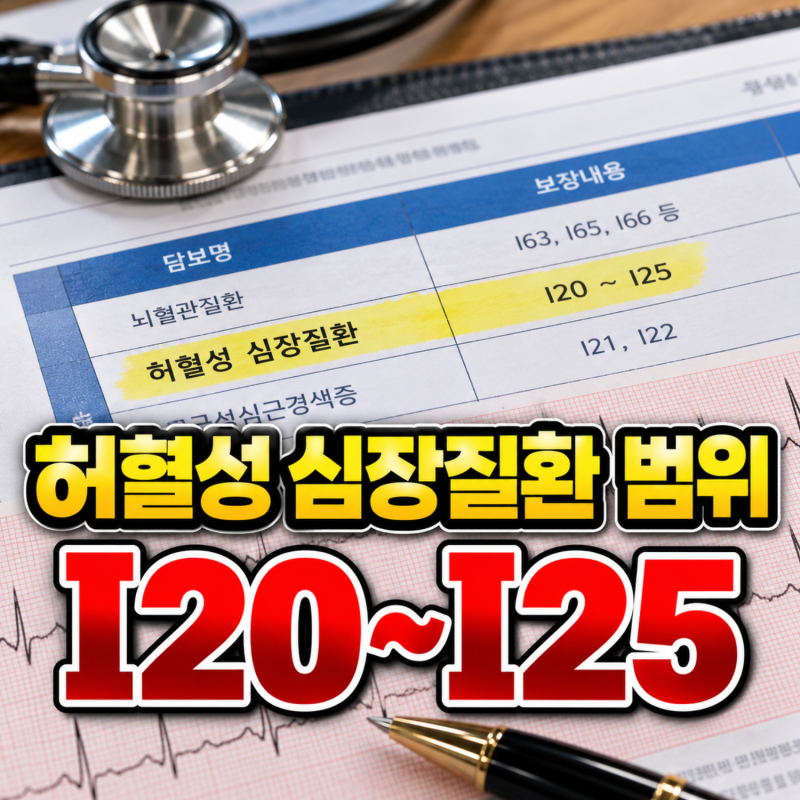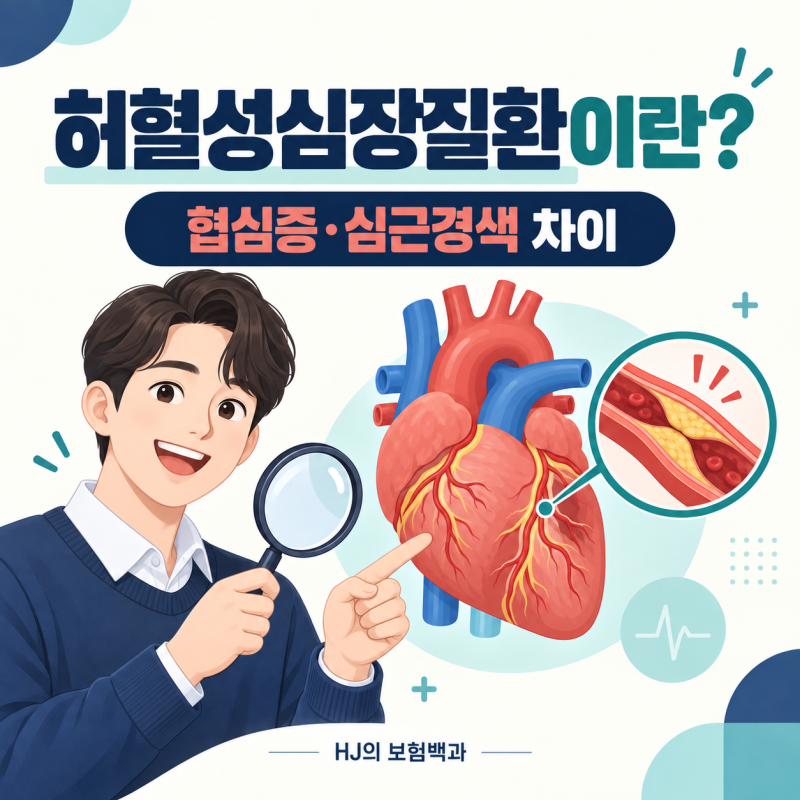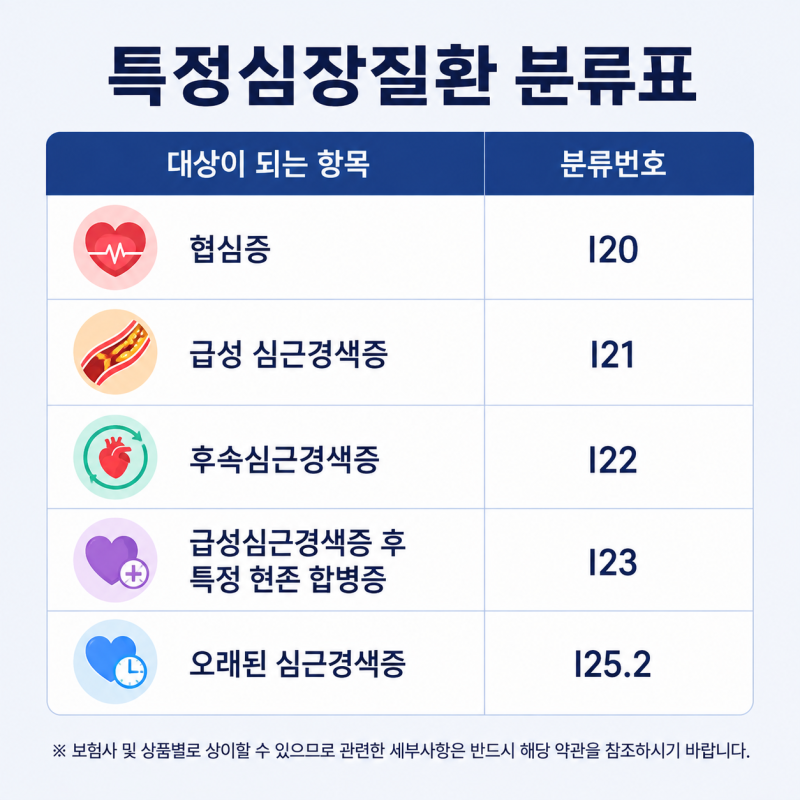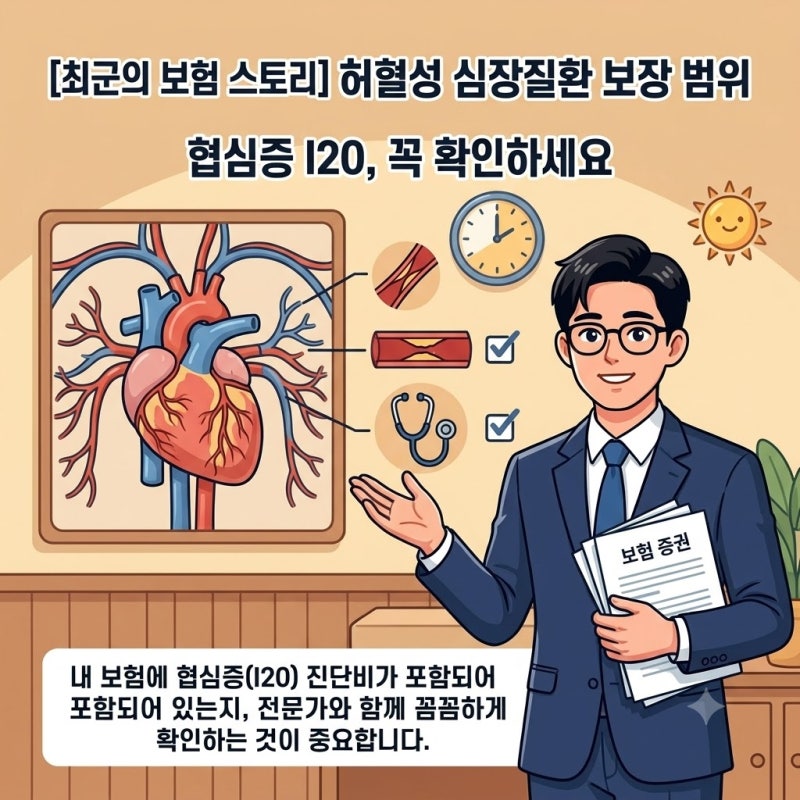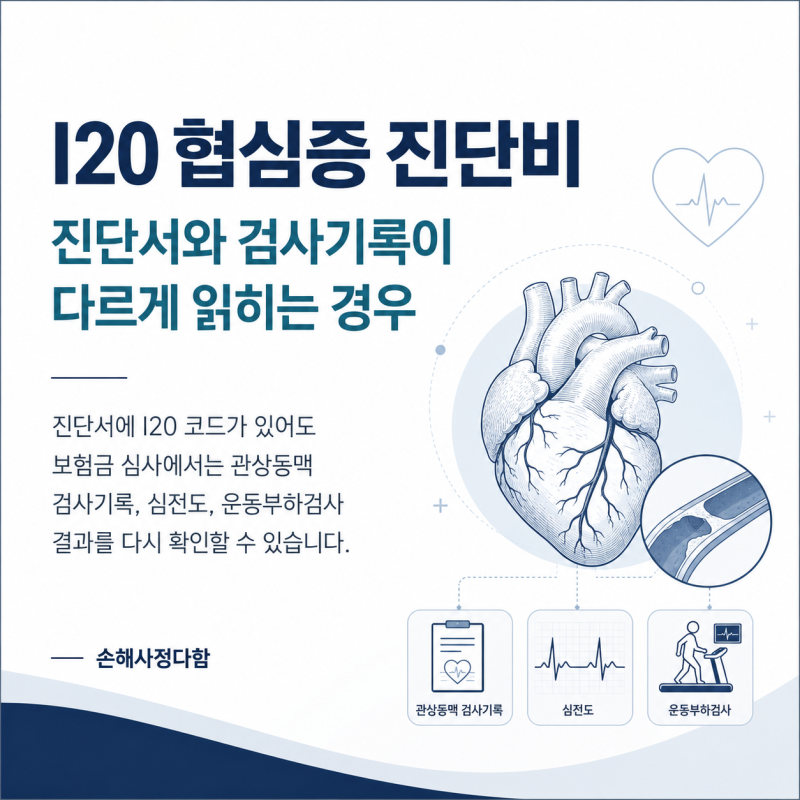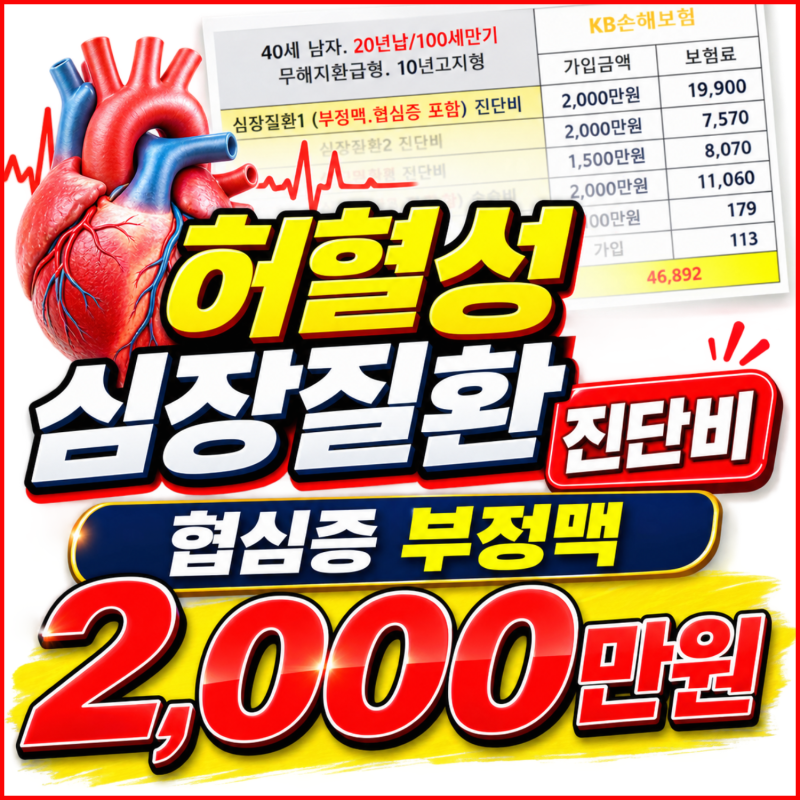
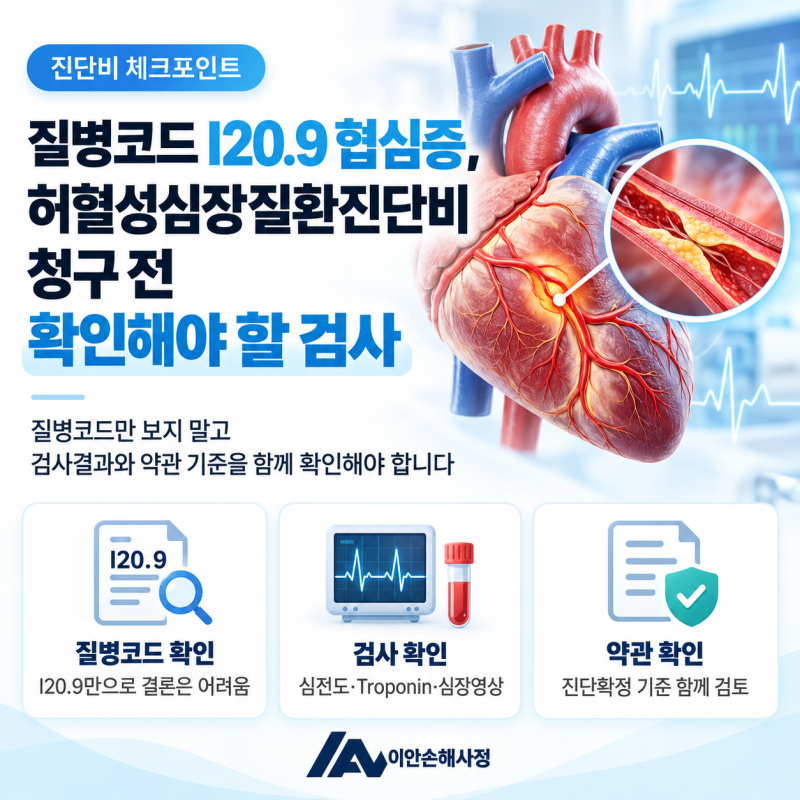
협심증을 포함한 허혈성 심장질환은 심장 근육에 피를 공급하는 관상동맥이 좁아지거나 막혀 발생하는 질환을 통칭합니다. 질병분류코드 I20부터 I25까지가 이에 해당하며, 특히 협심증은 I20으로 분류됩니다. 이 코드는 단순한 참고사항을 넘어 보험 진단비 지급 여부에 결정적인 영향을 미치므로, 정확한 이해가 중요합니다. 많은 블로거들이 허혈성 심장질환 진단비의 중요성을 강조하며, 특히 협심증 진단 시 I20 코드가 보장 범위에 포함되는지 확인할 것을 조언하고 있습니다.
실제 블로그 후기들을 살펴보면, 협심증(I20) 진단을 받고도 보험금을 받지 못하는 경우가 적지 않다고 합니다. 이는 가입 시점의 약관 연도에 따라 담보 범위가 달라지기 때문인데, 2010년대 초반까지 판매된 상품은 급성심근경색증(I21~I23)만 보장하는 경우가 많았습니다. 반면, 최근 상품들은 협심증(I20) 전체를 보장하는 허혈성 심장질환 진단비를 포함하고 있어, 약관 내용을 면밀히 확인해야 합니다. 또한, 보험사들이 CT 검사의 한계나 경미한 협착을 이유로 진단비 지급을 거절하는 사례도 있어, 이에 대한 대비책 마련이 필요합니다.
블로거들은 협심증 진단비 분쟁 시 객관적 영상 분석, 주치의 소견, 의학회 지침 및 판례를 통해 입증하는 것이 중요하다고 조언합니다. 특히 스텐트 시술 없이 50% 미만의 경미한 협착이거나 침습적 조영술 없이 CT 검사만 시행했더라도, 약관상 진단 요건을 충족하면 전액 보상받을 수 있는 사례가 많습니다. 따라서 보험 가입 시 담보명에 '허혈성'이라는 문구가 있는지 확인하고, 진단비 청구 시에는 보험사의 거절 사유에 대한 철저한 반박 자료를 준비하는 것이 현명한 방법입니다.