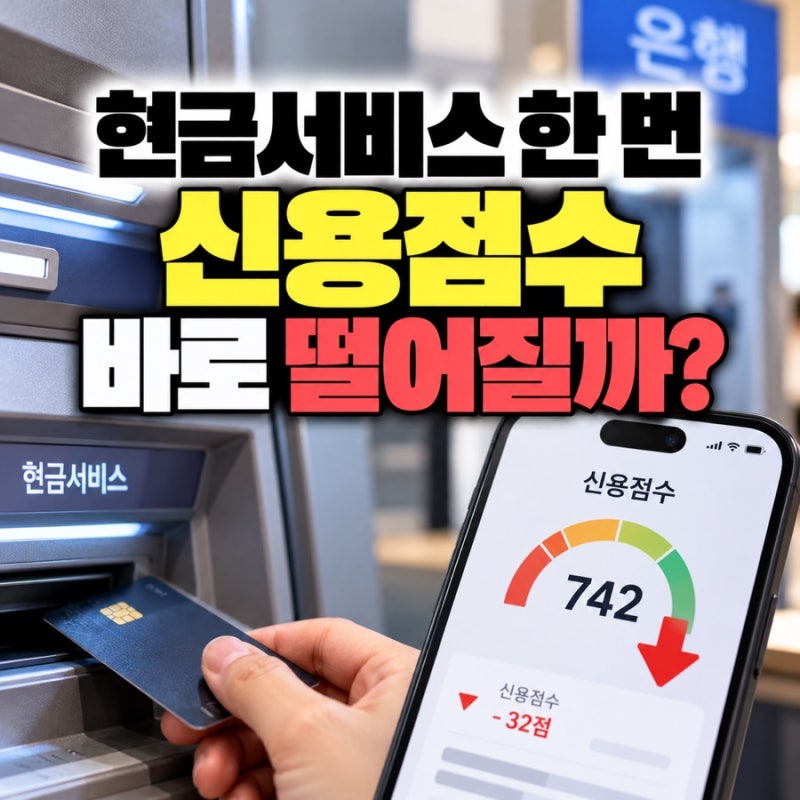
신용카드 단기대출은 흔히 현금서비스로 불리며, 급하게 소액 자금이 필요할 때 신속하게 이용할 수 있는 금융 상품입니다. 일반적으로 마이너스 통장보다 높은 금리가 적용되어 신용점수에 부정적인 영향을 미칠 수 있다는 인식이 있지만, 초단기 상환 시에는 실질적인 이자 부담이 크지 않을 수 있습니다. 특히 주택담보대출이나 전세대출 심사를 앞두고 DSR(총부채원리금상환비율) 관리가 중요한 상황에서는 마이너스 통장 개설보다 유리한 선택지가 될 수 있습니다.
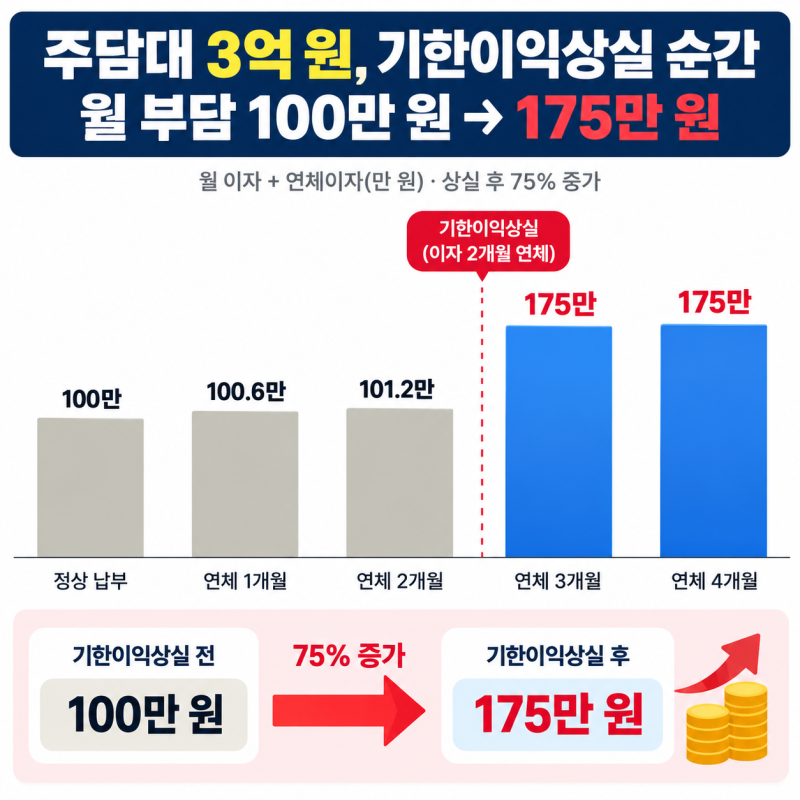
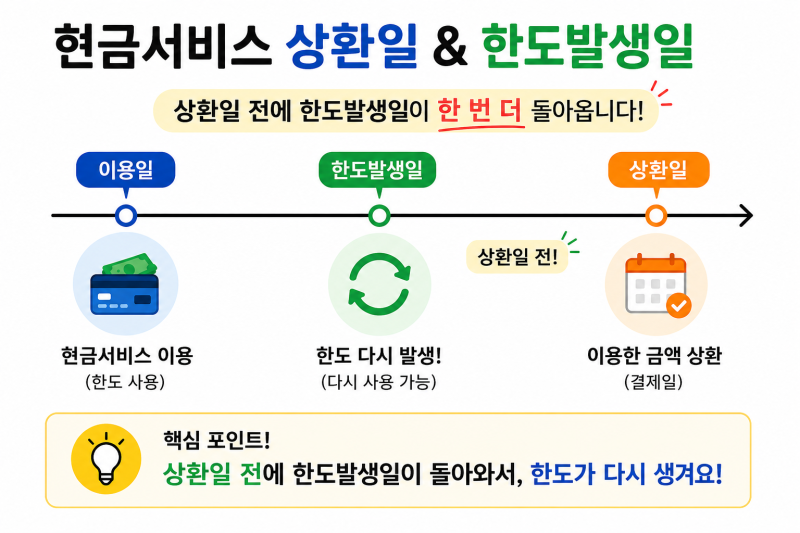
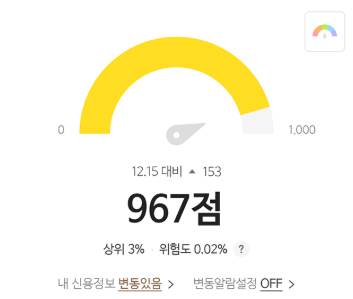
신용카드 단기대출은 사용 일수만큼 이자가 일할 계산되며, 중도상환수수료가 없어 선결제 시 즉시 이자 부과가 정지됩니다. 반면 마이너스 통장은 개설 즉시 약정 한도 전액이 대출로 산정되어 DSR에 영향을 미치고, 개설에 1~3영업일이 소요될 수 있습니다. 또한, 신용카드 연체는 10만 원 이상, 5영업일 이상 지속될 경우 개인신용평가회사(NICE, KCB)에 정보가 등록되어 신용점수 하락으로 이어지므로, 단기대출 이용 시에도 연체 없이 계획적인 상환이 중요합니다.
신용카드 단기대출을 신용점수 하락 없이 효과적으로 활용하려면, 필요한 최소 금액을 빌리고 즉시 상환하는 것이 핵심입니다. 카드사 앱을 통해 24시간 언제든 입금받을 수 있으므로, 자금 융통 후 최대한 빠르게 선결제하여 이자 부담을 줄이고 신용정보에 부정적인 기록이 남지 않도록 관리해야 합니다. 여러 장의 신용카드를 보유하는 것 자체는 신용점수에 큰 영향을 주지 않지만, 카드 사용 행태와 연체 여부가 신용평가에 결정적인 요소로 작용합니다.