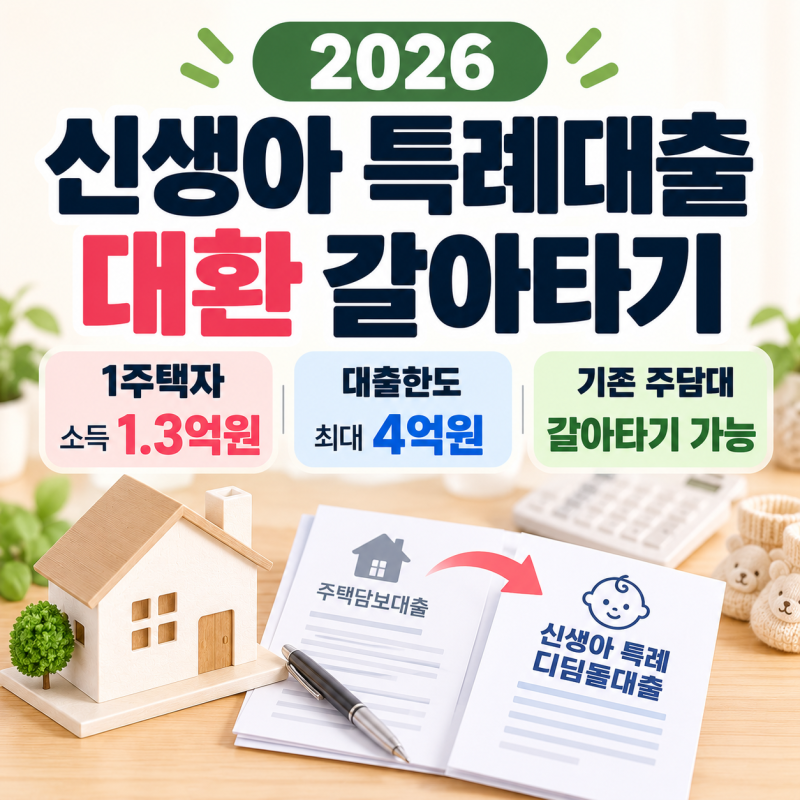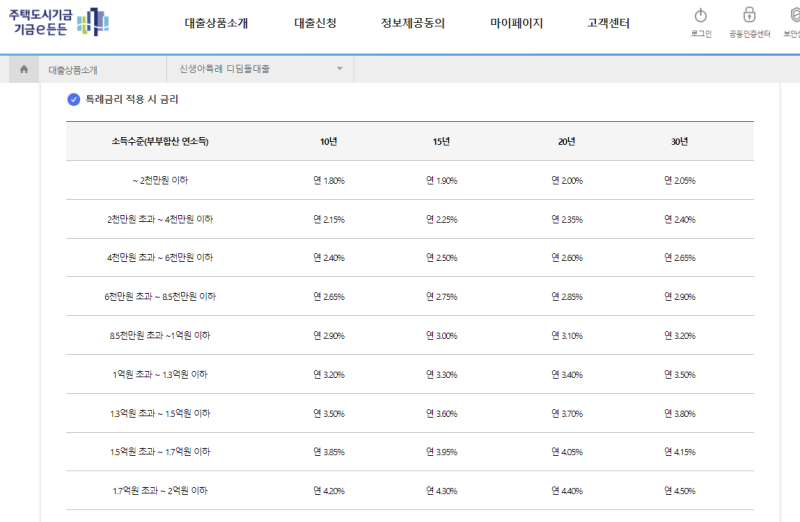

신생아특례 대환대출은 기존 4~5%대 시중은행 주택담보대출이나 전세대출을 이용 중인 출산 예정 가구가 최저 1%대 금리로 갈아탈 수 있는 정부 정책 자금입니다. 2026년 국토교통부 발표 최신 지침에 따라 대출 접수일 기준 2년 이내 출산(또는 입양)한 무주택 세대주 및 1주택자(구입자금 대환 목적)에게 파격적인 우대금리를 제공합니다. 특히 고금리 기조 속에서 주거비 상환 부담을 겪는 예비 부모들에게 가계의 가용 소득을 크게 늘려주는 확실한 주거 안정책으로 주목받고 있습니다.
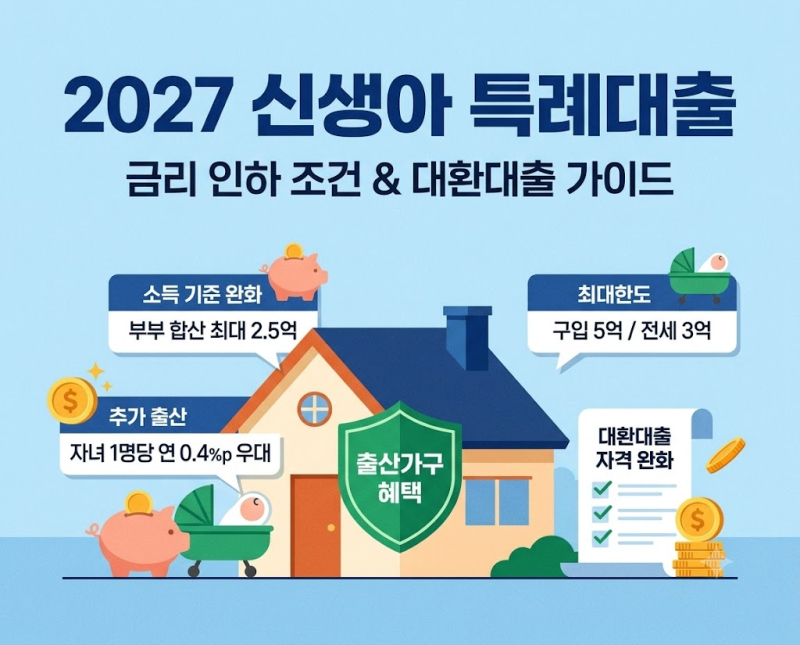
블로거들은 신생아특례 대환대출의 핵심 요건으로 출산 시기, 혼인 상태, 소득 및 자산 기준을 강조하고 있습니다. 특히 2026년 하반기부터 맞벌이 가구의 소득 기준이 2억 원으로 대폭 완화된 점을 긍정적으로 평가하는 반면, 순자산 기준(부부합산 4억 6,900만 원 이하)이 여전히 깐깐하여 많은 가구가 이 부분에서 탈락할 수 있음을 지적합니다. 또한, 기존 주택담보대출을 갈아탈 경우 주택 구입 목적의 대출만 대환 대상에 포함되며, 생활안정자금 목적의 대출은 제외된다는 점을 주의해야 한다고 언급합니다.
신생아특례 대환대출을 고려한다면, 대출 접수일 기준 2년 이내 출산 요건과 함께 부부합산 소득 및 순자산 기준을 정확히 확인하는 것이 중요합니다. 대상 주택은 시가 9억 원 이하, 전용면적 85㎡ 이하로 제한되므로, 본인 주택의 가액과 면적을 미리 점검해야 합니다. 체증식 상환 기법 등 상환 전략을 미리 세우고, 대출 한도 및 금리 조건을 꼼꼼히 비교하여 가계 상황에 맞는 최적의 선택을 하는 것이 현명합니다.