
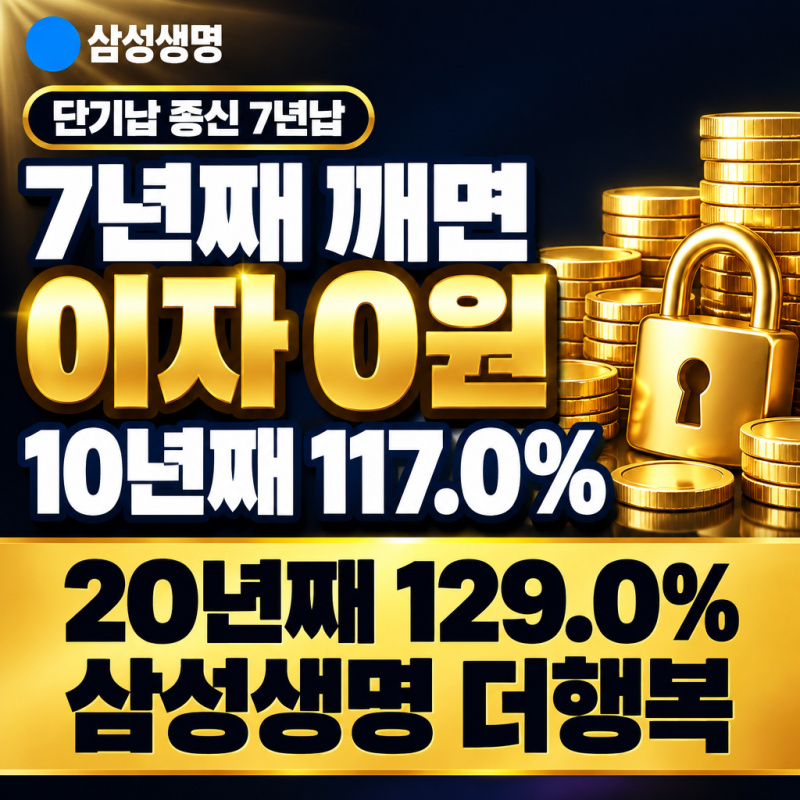
삼성 행복종신보험은 최근 보험 시장에서 단기납 종신보험 판매 중단 이슈와 함께 주목받고 있습니다. 특히 5년납(500)과 7년납(700) 상품은 납입 기간 완납 시점에 원금(100%)을 즉시 채워주는 구조로 인해 저축성 상품으로 오인 판매되거나 중도 해지 시 손실 위험성 문제로 금융당국의 제재를 받아 판매가 중단되거나 개정되었습니다. 이는 사망을 보장하는 종신보험임에도 불구하고 마치 은행 적금처럼 안내되어 불완전판매 민원이 급증한 결과입니다.
블로거들의 분석에 따르면, 5년납과 7년납 상품은 납입 기간 중 해약환급률이 낮게 설정되어 있어, 완납 시점에 100%에 도달하도록 설계되었습니다. 반면 10년납(1000) 상품은 5년·7년납과 달리 '납입 완료 즉시 100% 환급'을 내세운 과열 마케팅 상품이 아니며, 정통적인 보장성 종신보험 구조를 유지하거나 환급률 가이드라인을 준수하는 형태로 판매됩니다. 일부 블로거는 7년납 상품의 경우 7년째 환급률이 100%에 불과하며, 10년 시점에야 117.0%로 환급률이 상승하는 구체적인 설계 예시를 제시하기도 했습니다.
따라서 삼성 행복종신보험 가입을 고려한다면, 납입 기간에 따른 환급률 구조와 비과세 요건을 꼼꼼히 확인하는 것이 중요합니다. 특히 10년 이상 유지 시 비과세 혜택이 적용될 수 있으므로, 단기적인 저축 목적보다는 장기적인 보장과 자산 증식 관점에서 접근하는 것이 현명합니다. 중도 해지 시 원금 손실 위험이 크므로, 본인의 재정 상황과 목적에 맞는 상품 선택이 필수적입니다.