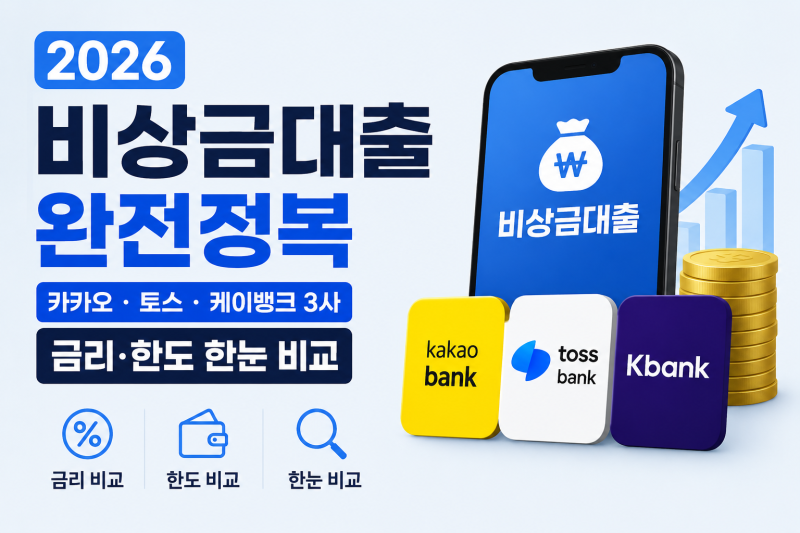

비상금대출은 갑작스러운 소액 자금 필요 시 유용하게 활용되는 금융 상품입니다. 특히 모바일 앱을 통해 간편하게 한도를 확인하고 신청할 수 있어 많은 분들이 이용하고 있습니다. 하지만 비상금대출을 여러 개 이용할 경우 신용점수에 미치는 영향에 대한 우려가 커지고 있으며, 이는 향후 자동차 대출이나 전세 대출 등 주요 대출 심사에 불리하게 작용할 수 있습니다.
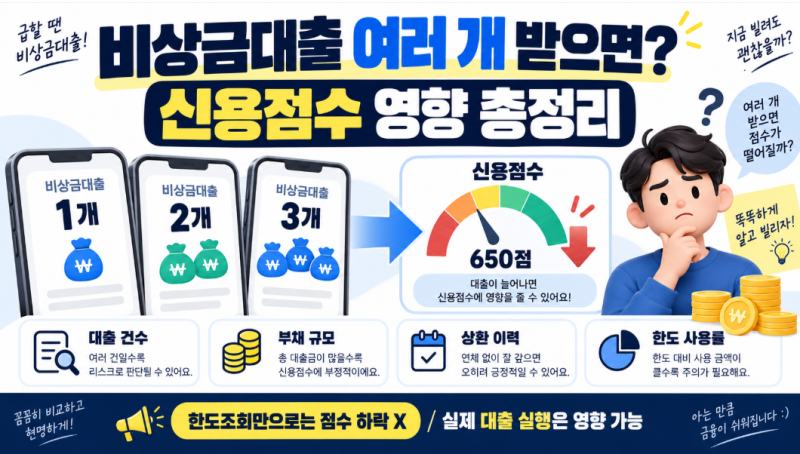
실제 블로그 후기들을 살펴보면, 비상금대출을 여러 개 받는 것이 신용점수에 부정적인 영향을 줄 수 있다는 공통된 의견이 많습니다. NICE와 KCB 모두 부채 규모와 대출 건수를 중요하게 평가하며, 대출 건수가 많을수록 상환 능력 대비 부채가 과도해질 가능성이 있다고 보고 있습니다. 다만, 비상금대출 2개나 3개를 받았다고 해서 신용점수가 정해진 수치만큼 하락하는 것은 아니며, 개인의 기존 대출 금액, 소득, 신용 거래 기간, 연체 여부 등 다양한 요소에 따라 결과가 달라진다고 분석하고 있습니다.
따라서 비상금대출 이용 시에는 1금융권 상품을 우선적으로 고려하고, 카드론과 같은 고금리 대출은 피하는 것이 좋습니다. 1금융권 비상금대출은 마이너스 통장 방식으로 실제 사용한 금액에 대해서만 이자가 부과되어 단기 자금 활용에 유리하며, 신용 관리에 긍정적인 영향을 줄 수 있습니다. 무직자나 주부도 소득 증빙 없이 신용점수 기반으로 신청 가능한 상품들이 있으므로, 신중한 비교를 통해 본인에게 적합한 상품을 선택하는 것이 중요합니다.