
비급여 보험 상품은 건강보험이 적용되지 않는 의료비 항목을 보장하는 실손보험의 핵심 요소입니다. 특히 2026년 5월 6일부터 5세대 실손보험이 출시되면서, 비급여 항목에 대한 보장 구조와 자기부담금에 큰 변화가 생겨 소비자들의 관심이 집중되고 있습니다. 중증 질환에 대한 보장은 강화된 반면, 비중증 비급여 항목은 자기부담률이 높아지거나 보장에서 제외되는 등 합리화 방향으로 개편되었습니다.
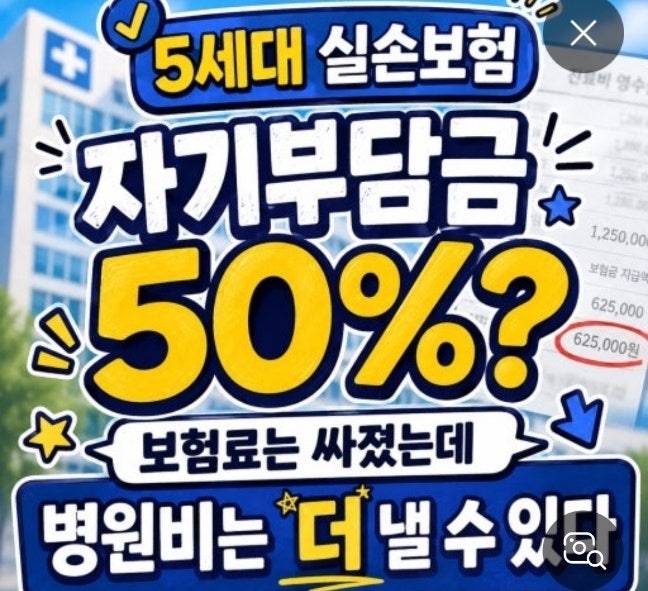
기존 4세대 실손보험 가입자들은 직전 1년간의 비급여 보험금 수령액에 따라 비급여 보험료가 할인 또는 할증되는 제도가 2024년 7월부터 적용되고 있습니다. 반면 5세대 실손보험은 비급여를 중증과 비중증으로 세분화하여, 중증 비급여는 연간 자기부담 한도를 신설하여 고액 치료 부담을 완화하고 있습니다. 그러나 비중증 비급여는 입원 및 통원 자기부담률이 4세대보다 높아졌으며, 일부 근골격계 물리치료나 체외충격파 등은 보장에서 제외될 수 있어 가입 전 세부 약관 확인이 중요합니다.
따라서 비급여 치료를 고려하고 있다면, 단순히 실손보험 가입 여부뿐만 아니라 자신이 가입한 실손보험의 세대와 해당 치료가 어떤 보장 항목에 해당하는지 정확히 확인해야 합니다. 특히 병원에서 '실손 가능'이라는 설명을 듣더라도, 실제 보험금 지급 여부는 가입 시기, 세대별 보장 구조, 치료명, 예상 치료 횟수, 자기부담금, 보장 한도 등 여러 요소를 종합적으로 고려하여 판단하는 것이 현명합니다. 이처럼 비급여 보험 상품은 세대별로 보장 내용이 크게 달라지므로, 자신의 보험 조건을 면밀히 파악하는 것이 중요합니다.