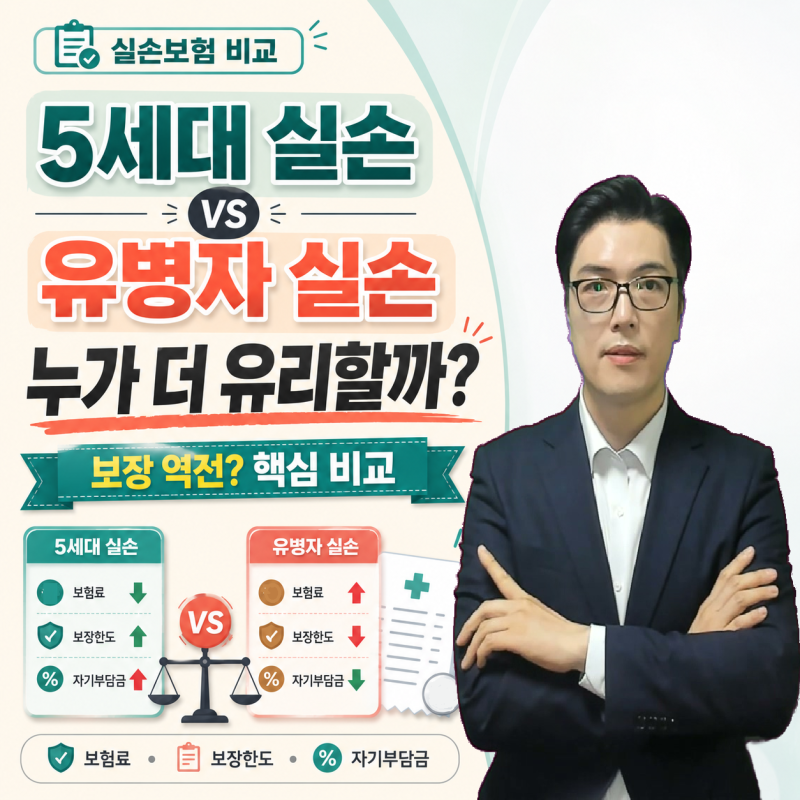
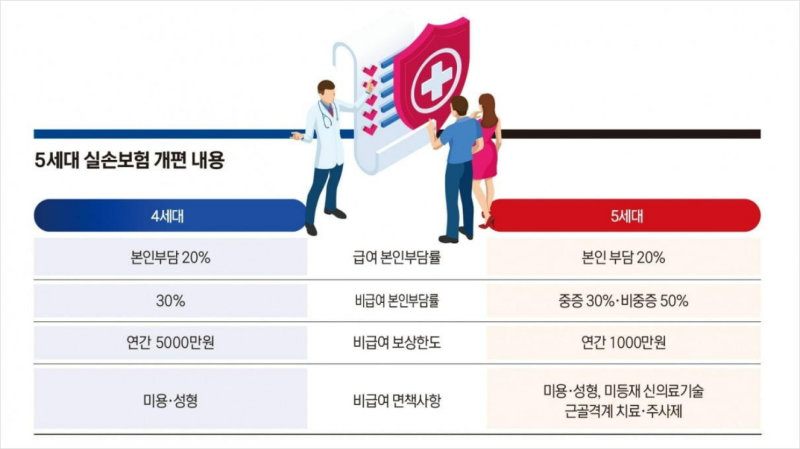
5세대 실손보험은 보험료 부담을 낮추고 급여 및 중증질환 보장을 강화하며 2026년 5월부터 판매되었습니다. 비중증 비급여의 자기부담률과 보장 한도가 크게 조정되어, 건강한 가입자조차 유병자 실손과 비교를 고려할 정도로 보장 구조에 변화가 생겼습니다.
약제비 보장 방식도 이러한 변화 속에서 주목받고 있습니다. 실제 블로그 분석에 따르면, 유병자 실손은 약국 처방조제비 등 일부 비급여를 보장하지 않는 단점이 명확합니다.
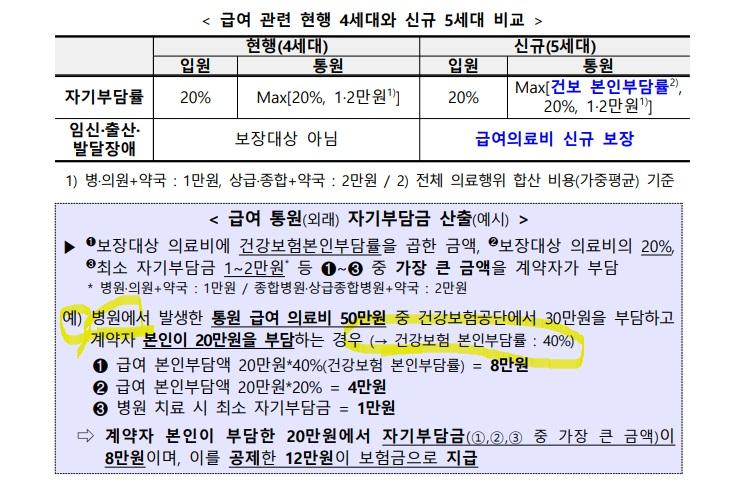
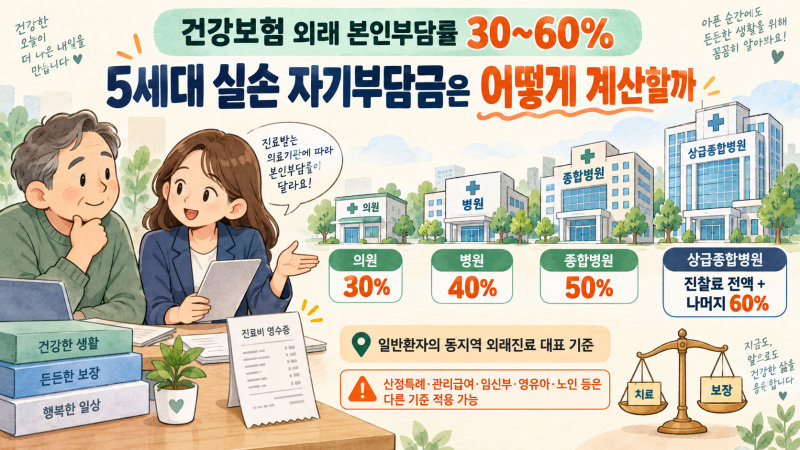
반면 5세대 실손은 급여 통원 시 약제비 보장이 가능하나, 건강보험 본인부담률과 의료기관 종별에 따라 자기부담금이 달라지는 복잡성이 있습니다. 따라서 자신의 의료 이용 패턴을 고려한 신중한 비교가 필요하다는 의견이 많습니다.
5세대 실손의 약제비 보장은 급여 항목에 대해 건강보험 본인부담률을 반영하여 계산됩니다. 병원 창구에서 낸 건강보험 본인부담금과 실손보험이 보상하지 않는 자기부담금은 다른 개념임을 이해하는 것이 중요합니다.
기존 실손보험을 해지하고 5세대로 전환하기 전에는 반드시 새로운 계약의 인수 결과와 보장 내용을 꼼꼼히 확인해야 합니다.