
종신보험세금은 상속세 절세 방안으로 주목받지만, 복잡한 세법 규정으로 오해가 많습니다. '10년 유지 시 비과세' 정보는 모든 세금에 적용되지 않습니다. 종신보험 관련 세금은 보험차익과 사망보험금에 대한 상속세 및 증여세로 구분됩니다.
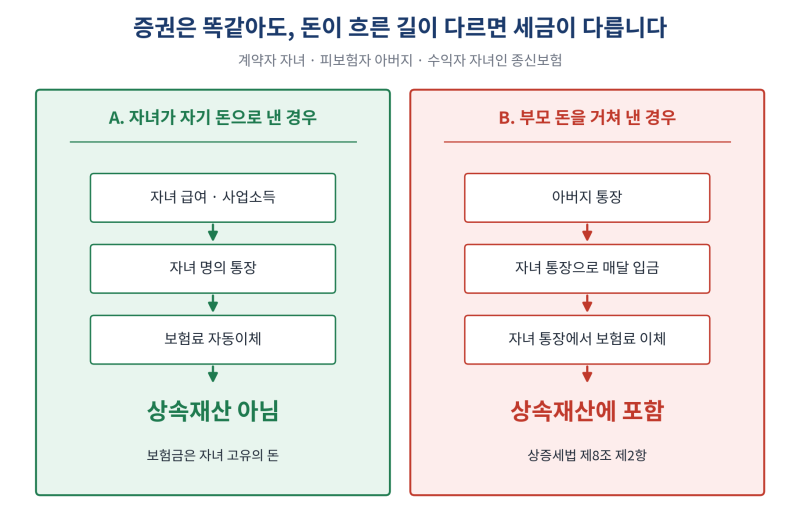
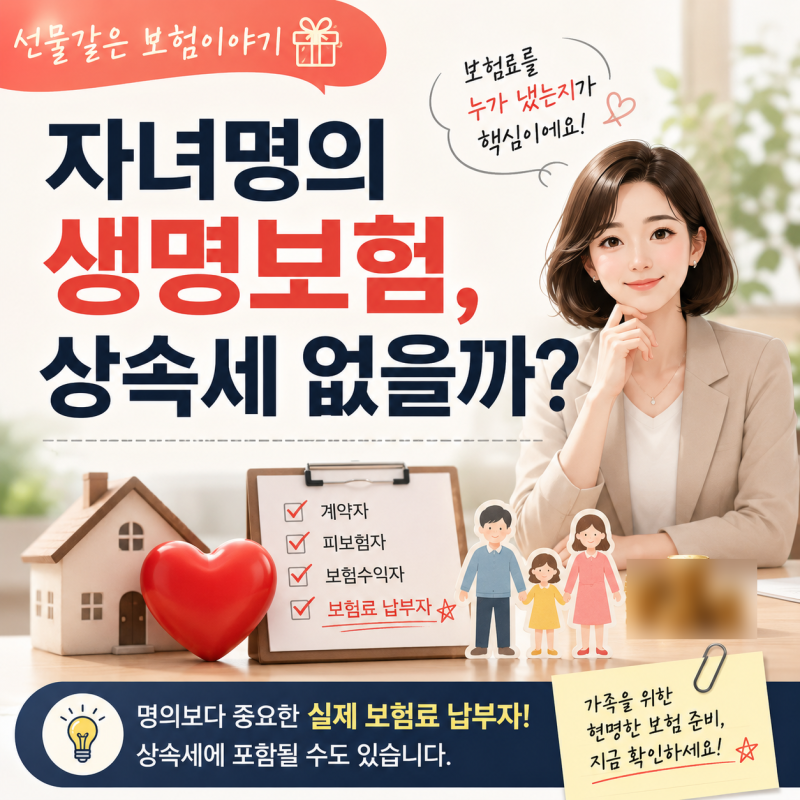
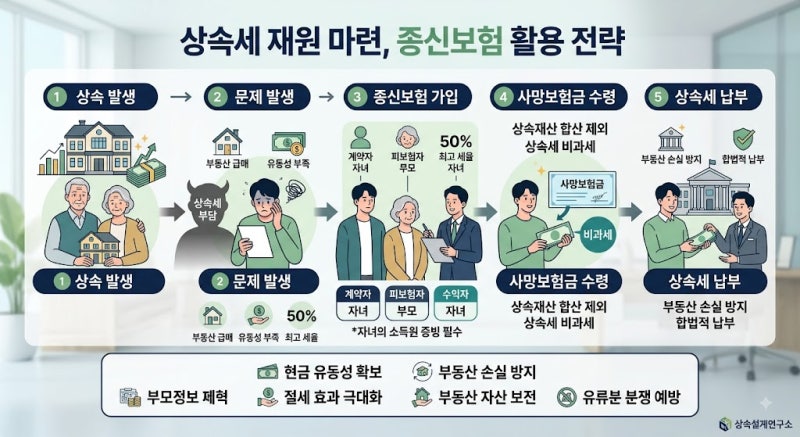
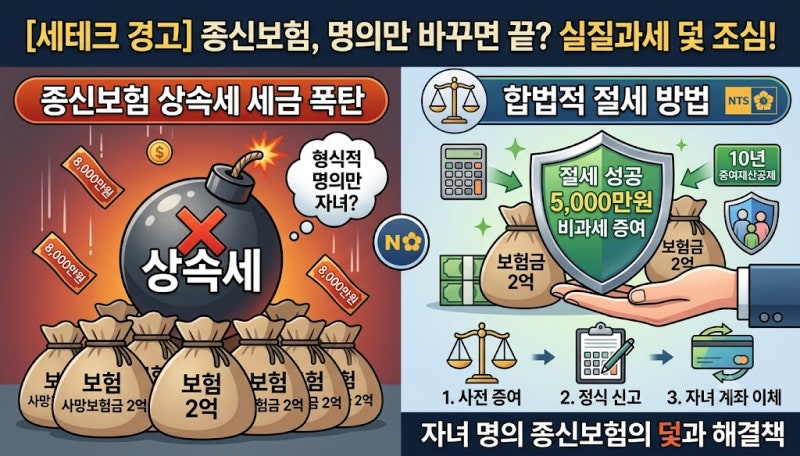
이 둘을 명확히 구분하여 이해해야 합니다. 종신보험을 상속세 재원으로 활용하려다 세금 폭탄을 맞은 사례가 많습니다. 보험료 납부자와 계약자, 수익자 설정 오류에서 비롯됩니다. 부모님이 직접 보험료를 납부한 경우, 사망보험금은 상속재산으로 간주되어 과세됩니다.
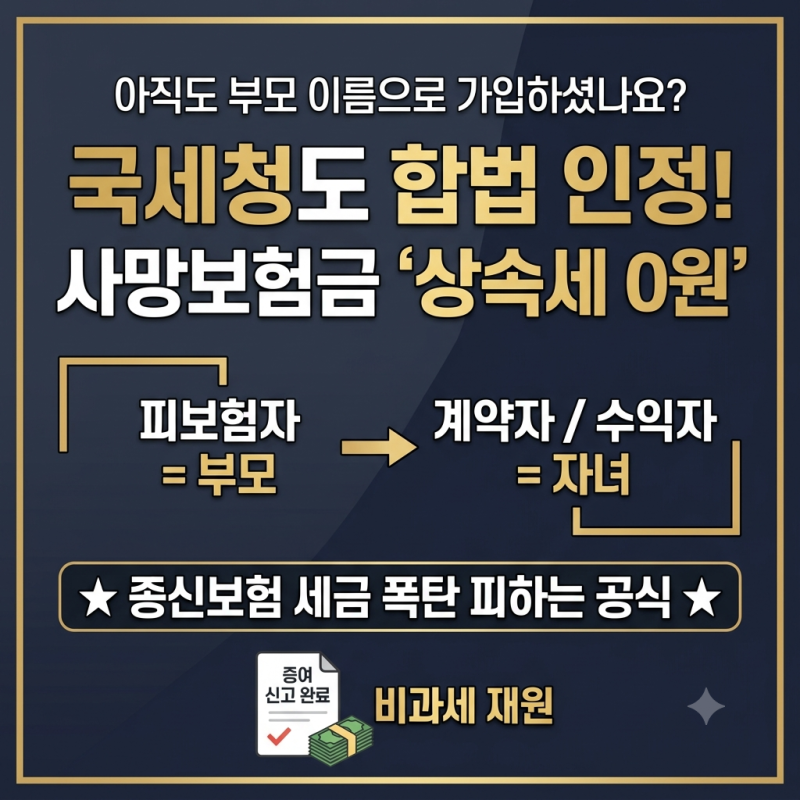
국세청은 명의보다 실제 자금 흐름을 중요하게 추적합니다. 종신보험 상속세 절세 핵심은 계약자/수익자를 자녀로, 피보험자를 부모님으로 설정하고 자녀가 직접 보험료를 납부하는 것입니다. 자녀 소득 증빙 시 사망보험금은 비과세됩니다.
상속세 납부 재원 마련을 위한 유언대용신탁 활용도 효과적입니다. 전문가와 상담하여 맞춤 설계를 해야 합니다.