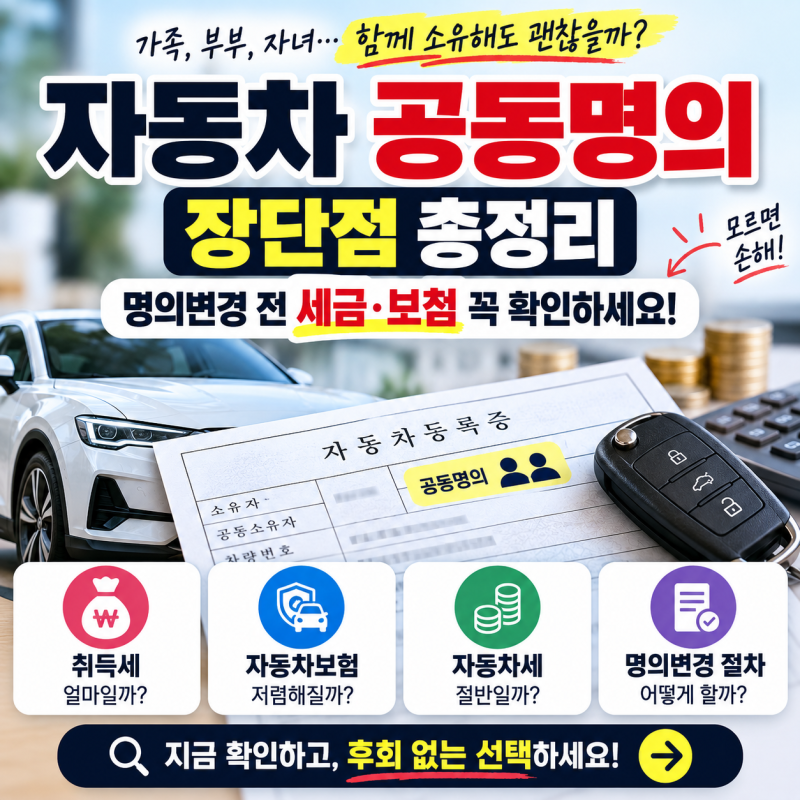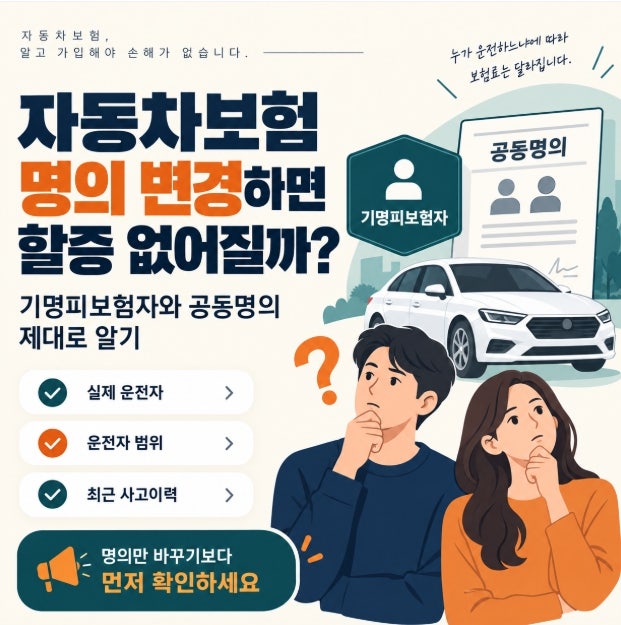
자동차 소유주들은 사고 이력 등으로 인해 자동차보험료가 인상될 때 명의 변경을 통해 할증을 피할 수 있을지 궁금해합니다. 그러나 단순히 차량 명의만 바꾼다고 해서 보험 할증이 자동으로 사라지는 것은 아닙니다.
자동차보험은 등록증상 소유자 외에도 기명피보험자, 실제 운전자, 운전자 범위, 그리고 최근 사고 이력 등 여러 요소를 종합적으로 평가하여 보험료를 산정합니다. 이러한 복합적인 기준 때문에 명의 변경만으로는 기대하는 효과를 얻기 어렵습니다.
특히 부부 공동명의로 변경하면 보험료가 절약될 것이라는 오해가 많습니다. 하지만 공동명의 자체가 무조건적인 보험료 절감으로 이어지는 것은 아닙니다.
자동차보험은 피보험자의 사고 이력과 운전 경력 등을 바탕으로 한 개인 맞춤형 계약이므로, 기존 계약의 계약자나 피보험자 명의만 변경하는 것은 원칙적으로 불가능합니다.
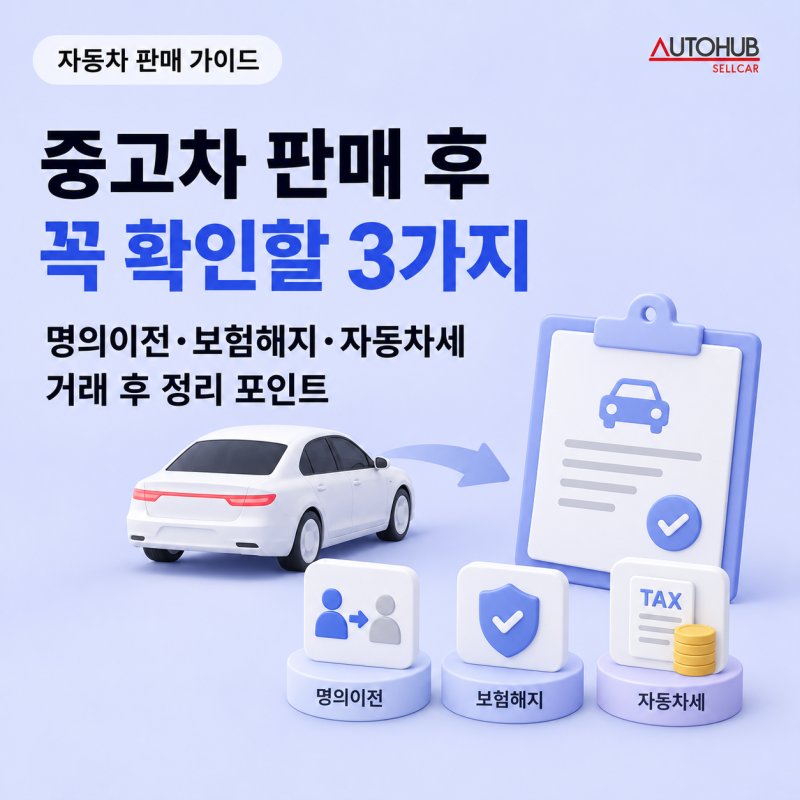
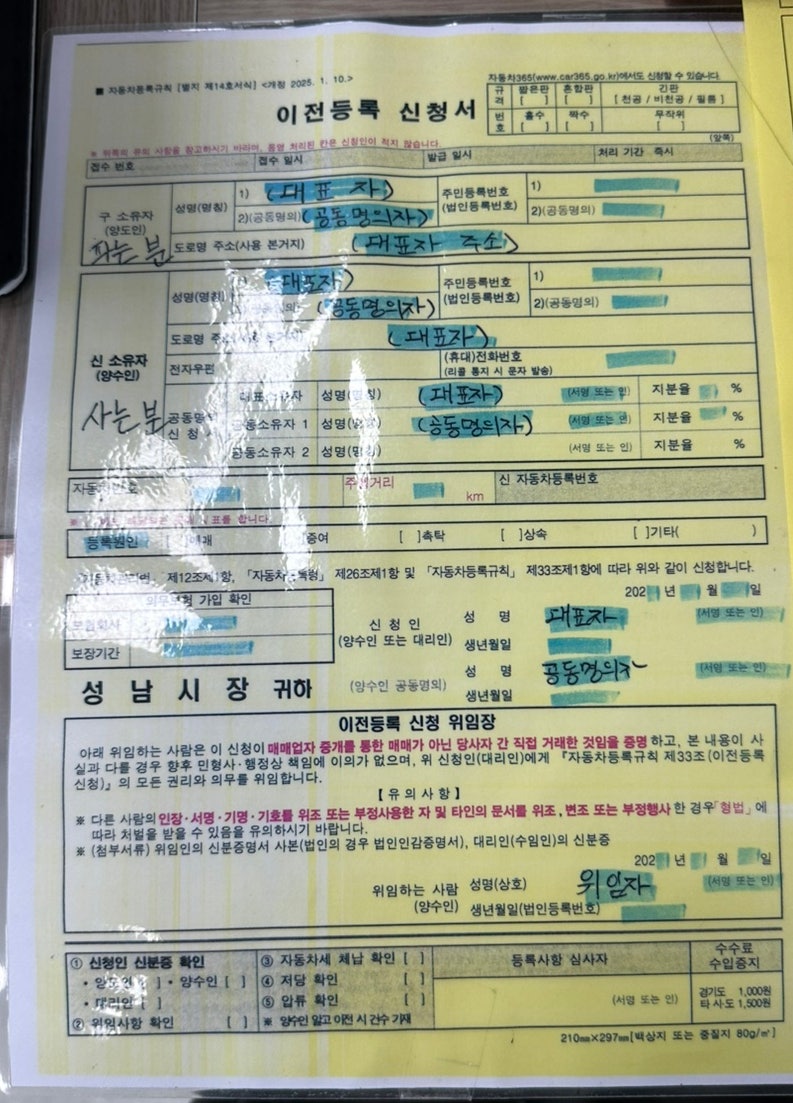
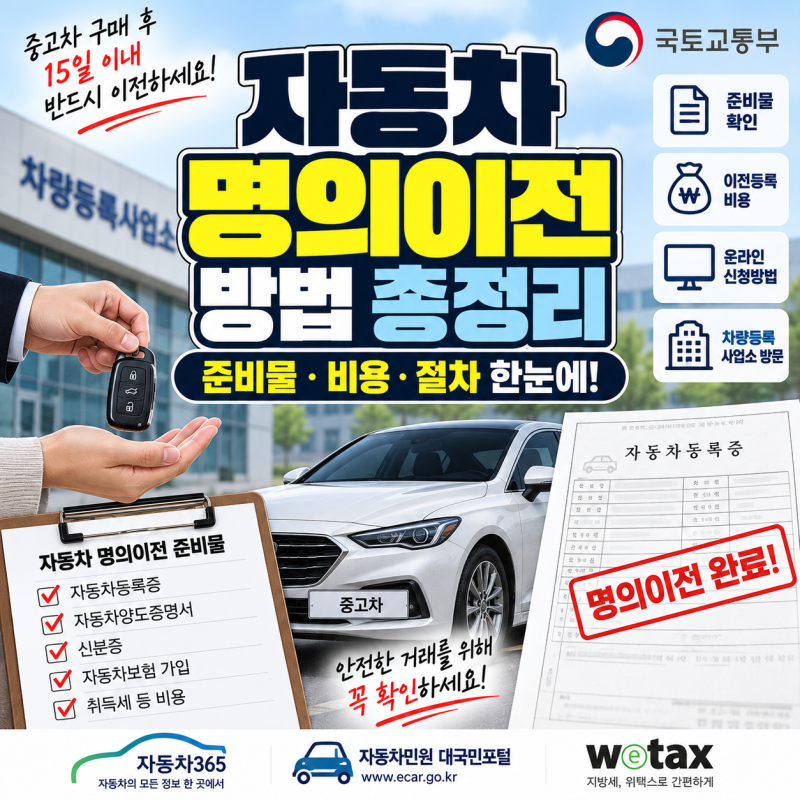
따라서 차량 소유권이 이전될 경우, 새로운 명의자가 신규 보험에 가입하고 기존 보험은 해지하는 절차를 거쳐야 합니다. 차량 명의 이전 시에는 법적 공백이나 보장 부재를 막기 위해 철저한 절차 준수가 필수적입니다.
양수인은 명의 이전 당일 효력이 발생하는 신규 자동차보험에 미리 가입해야 하며, 차량등록사업소 방문 전 보험 가입 여부를 확인해야 합니다. 명의 이전이 완료되면 양도인은 기존 보험을 해지하고 미경과 기간 보험료를 환급받아야 합니다.
이처럼 명의 변경과 보험 처리는 복잡하므로, 각 단계를 정확히 이해하고 진행하는 것이 중요합니다.