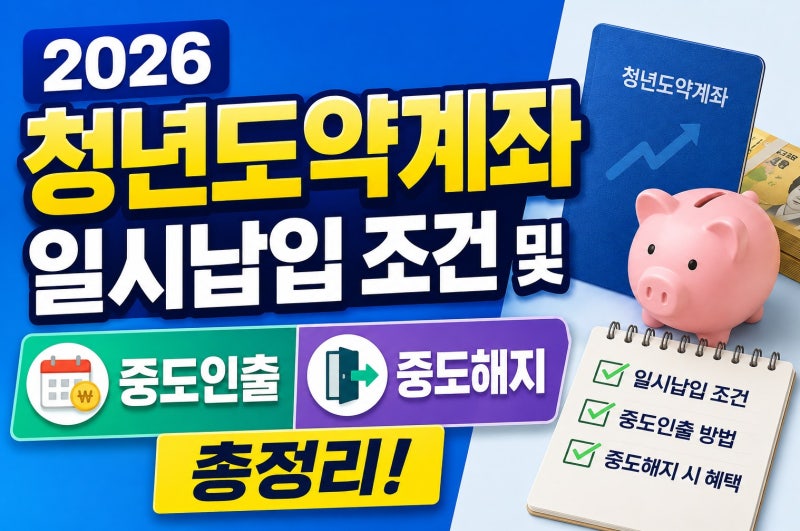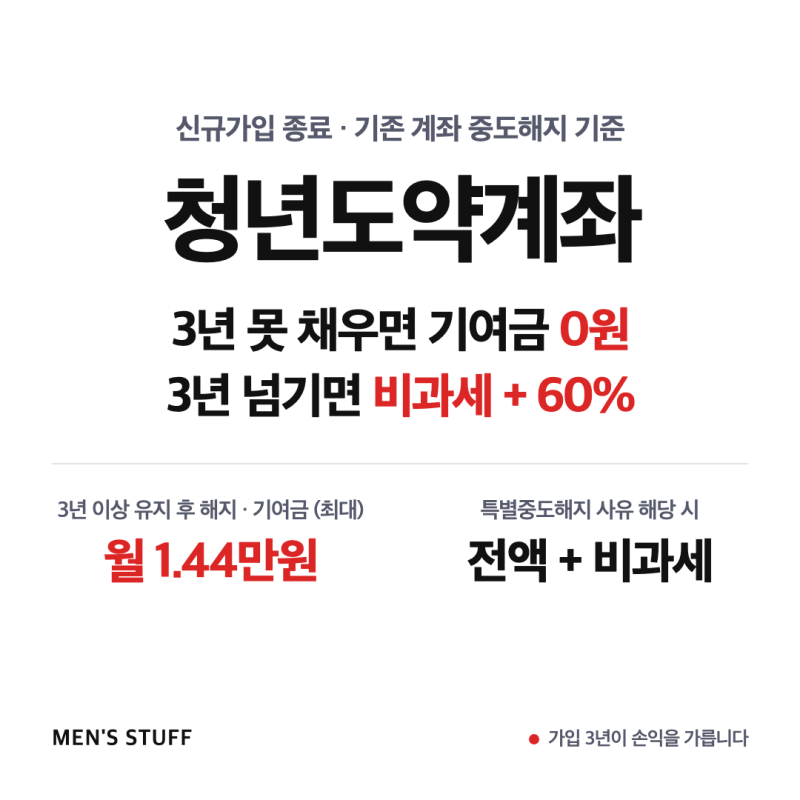

청년도약계좌는 가입 2년 경과 시 납입 원금의 40%까지 부분 인출이 가능하며, 이때 정부기여금과 비과세 혜택은 유지됩니다. 일반 중도해지 시에는 3년 이상 유지해야 이자소득 비과세 혜택과 정부기여금의 60%를 받을 수 있어 손해를 최소화할 수 있습니다.
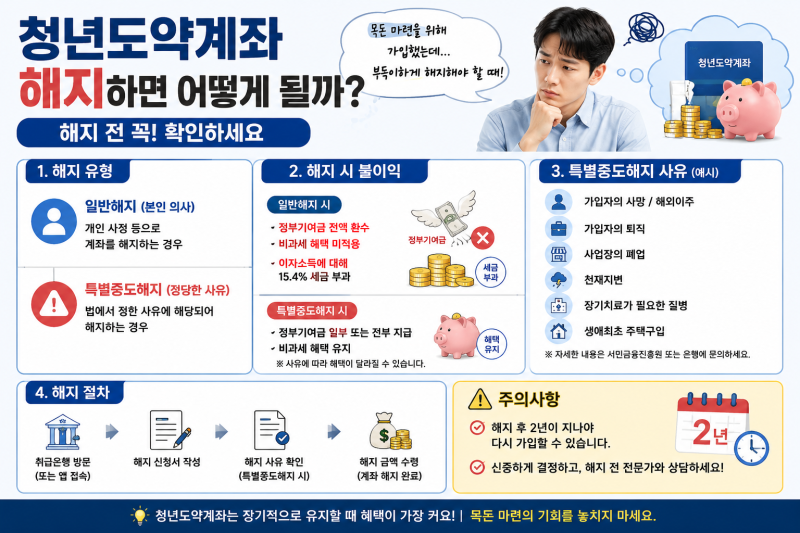
혼인, 출산, 주택구입 등 7가지 특별중도해지 사유에 해당하면 정부기여금과 비과세 혜택을 100% 온전히 보장받을 수 있습니다.
청년도약계좌는 청년들의 자산 형성을 돕기 위해 마련된 상품이지만, 5년이라는 긴 만기 기간 동안 예상치 못한 목돈이 필요해 중도인출이나 해지를 고민하는 경우가 많습니다.
무턱대고 계좌를 해지하면 그동안 쌓아온 정부기여금과 비과세 혜택을 잃을 수 있어 신중한 판단이 필요합니다. 다행히 최근 규정 개정으로 중도인출 및 해지 시 혜택을 지킬 수 있는 다양한 방법이 마련되었습니다.
우선, 계좌를 완전히 해지하지 않고 자금을 융통할 수 있는 방법이 있습니다. 가입 후 2년이 지났다면 납입 원금의 40% 이내에서 부분 인출이 가능합니다. 이 경우 정부기여금과 이자소득 비과세 혜택은 그대로 유지되므로, 급하게 소액이 필요할 때 활용하기 좋습니다.
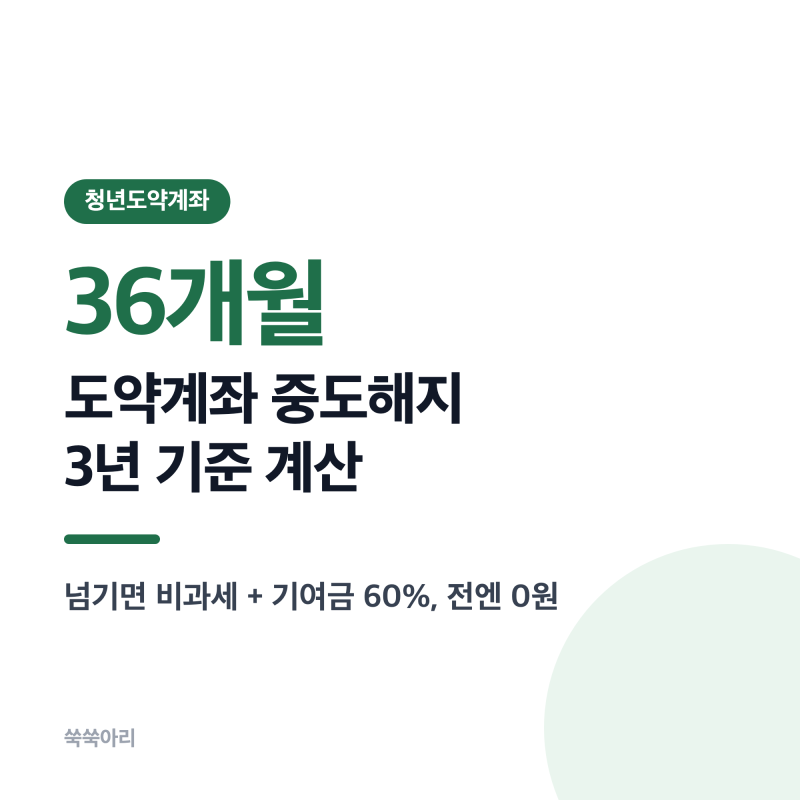
만약 더 큰 금액이 필요하거나 계좌를 해지해야 하는 상황이라면, 가입 기간이 중요해집니다. 일반 중도해지 시에는 3년(36개월) 이상 계좌를 유지했다면 이자소득 비과세 혜택이 유지되고, 정부기여금의 60%를 지급받을 수 있어 금전적 손해를 크게 줄일 수 있습니다.
특히 혼인, 출산, 생애 최초 주택 구입, 퇴직, 폐업, 해외 이주, 3개월 이상 장기 치료 등 7가지 특별중도해지 사유에 해당한다면, 중도에 해지하더라도 만기 달성과 동일하게 정부기여금과 비과세 혜택을 100% 온전히 보장받을 수 있습니다.
2025년 12월 31일부로 신규 가입이 종료된 상품인 만큼, 기존 가입자들은 본인의 상황에 맞는 최적의 방법을 찾아 소중한 혜택을 놓치지 않도록 주의해야 합니다.
중도인출이나 해지를 결정하기 전 반드시 본인의 가입 기간과 해당 사유를 꼼꼼히 확인하여 현명하게 대처하시길 바랍니다.
혼인, 출산, 주택구입 등 7가지 특별중도해지 사유에 해당하면 정부기여금과 비과세 혜택을 100% 온전히 보장받을 수 있습니다.
청년도약계좌는 청년들의 자산 형성을 돕기 위해 마련된 상품이지만, 5년이라는 긴 만기 기간 동안 예상치 못한 목돈이 필요해 중도인출이나 해지를 고민하는 경우가 많습니다.
무턱대고 계좌를 해지하면 그동안 쌓아온 정부기여금과 비과세 혜택을 잃을 수 있어 신중한 판단이 필요합니다. 다행히 최근 규정 개정으로 중도인출 및 해지 시 혜택을 지킬 수 있는 다양한 방법이 마련되었습니다.
우선, 계좌를 완전히 해지하지 않고 자금을 융통할 수 있는 방법이 있습니다. 가입 후 2년이 지났다면 납입 원금의 40% 이내에서 부분 인출이 가능합니다. 이 경우 정부기여금과 이자소득 비과세 혜택은 그대로 유지되므로, 급하게 소액이 필요할 때 활용하기 좋습니다.
만약 더 큰 금액이 필요하거나 계좌를 해지해야 하는 상황이라면, 가입 기간이 중요해집니다. 일반 중도해지 시에는 3년(36개월) 이상 계좌를 유지했다면 이자소득 비과세 혜택이 유지되고, 정부기여금의 60%를 지급받을 수 있어 금전적 손해를 크게 줄일 수 있습니다.
특히 혼인, 출산, 생애 최초 주택 구입, 퇴직, 폐업, 해외 이주, 3개월 이상 장기 치료 등 7가지 특별중도해지 사유에 해당한다면, 중도에 해지하더라도 만기 달성과 동일하게 정부기여금과 비과세 혜택을 100% 온전히 보장받을 수 있습니다.
2025년 12월 31일부로 신규 가입이 종료된 상품인 만큼, 기존 가입자들은 본인의 상황에 맞는 최적의 방법을 찾아 소중한 혜택을 놓치지 않도록 주의해야 합니다.
중도인출이나 해지를 결정하기 전 반드시 본인의 가입 기간과 해당 사유를 꼼꼼히 확인하여 현명하게 대처하시길 바랍니다.