직장 퇴사 후 지역가입자로 전환되면 소득 감소에도 불구하고 건강보험료가 예상보다 높게 나올 수 있어 많은 이들이 혼란을 겪습니다. 지역의료보험료는 소득뿐 아니라 주택, 토지, 전월세 보증금 등 재산까지 합산하여 산정되며, 과거와 달리 자동차 보험료는 폐지되었습니다.
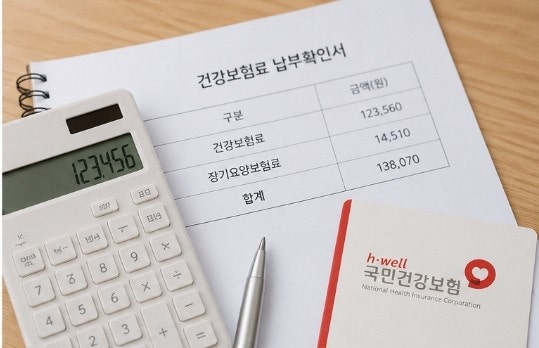
국민건강보험공단 홈페이지의 모의계산기를 활용하면 복잡한 산정 기준을 몰라도 자신의 예상 보험료를 쉽게 확인할 수 있습니다. 지역가입자로 전환되는 순간, 많은 분들이 건강보험료 고지서를 받고 당황하곤 합니다.
직장 생활 중에는 급여에서 자동으로 공제되어 크게 신경 쓰지 않았던 보험료가, 퇴사 후 프리랜서나 개인사업자가 되면서 소득은 줄었는데 오히려 보험료가 늘어나는 경우가 발생하기 때문입니다.
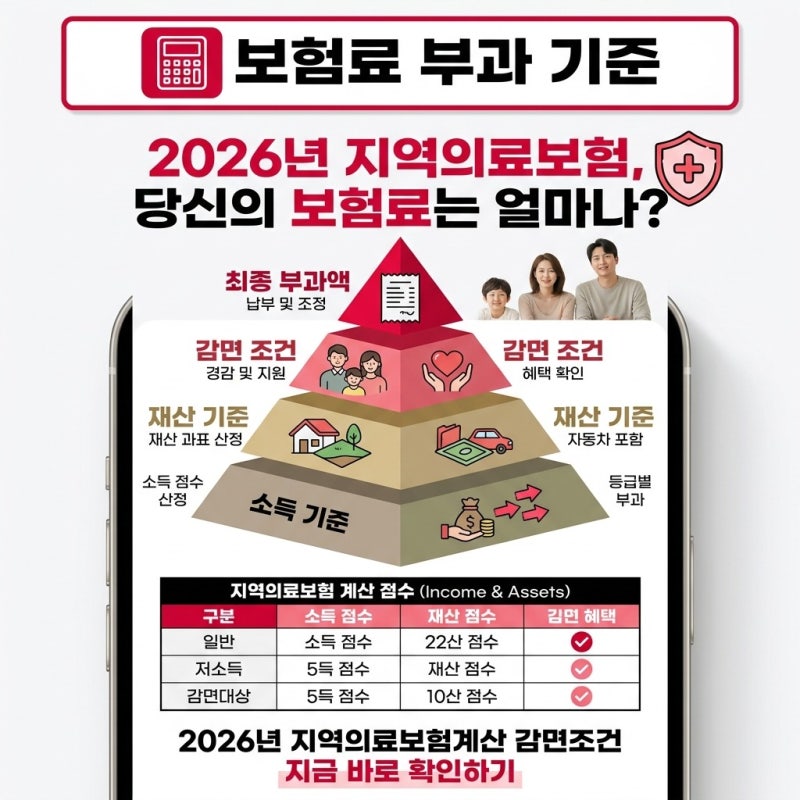
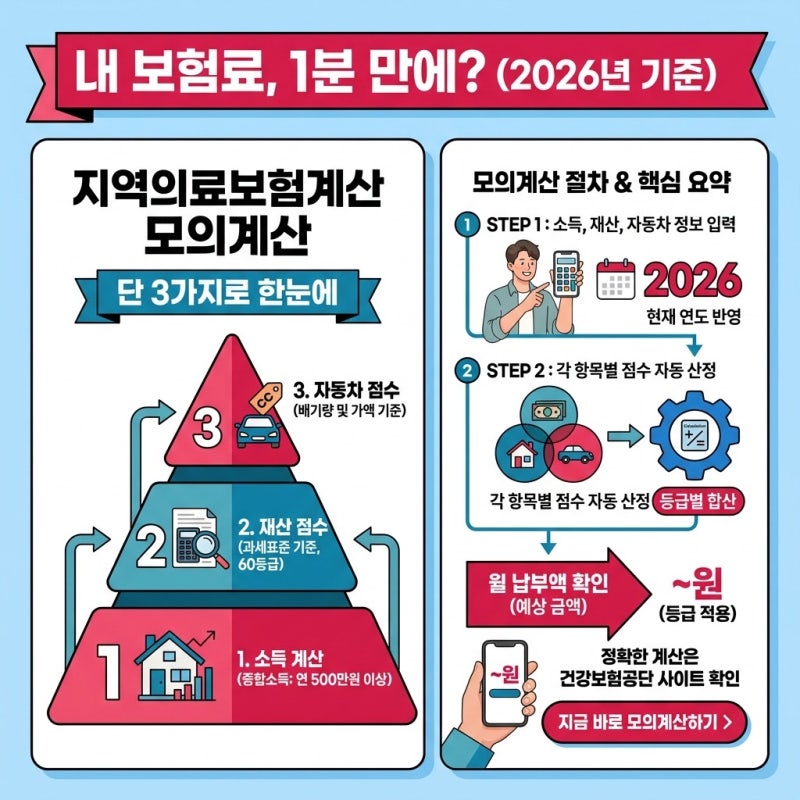
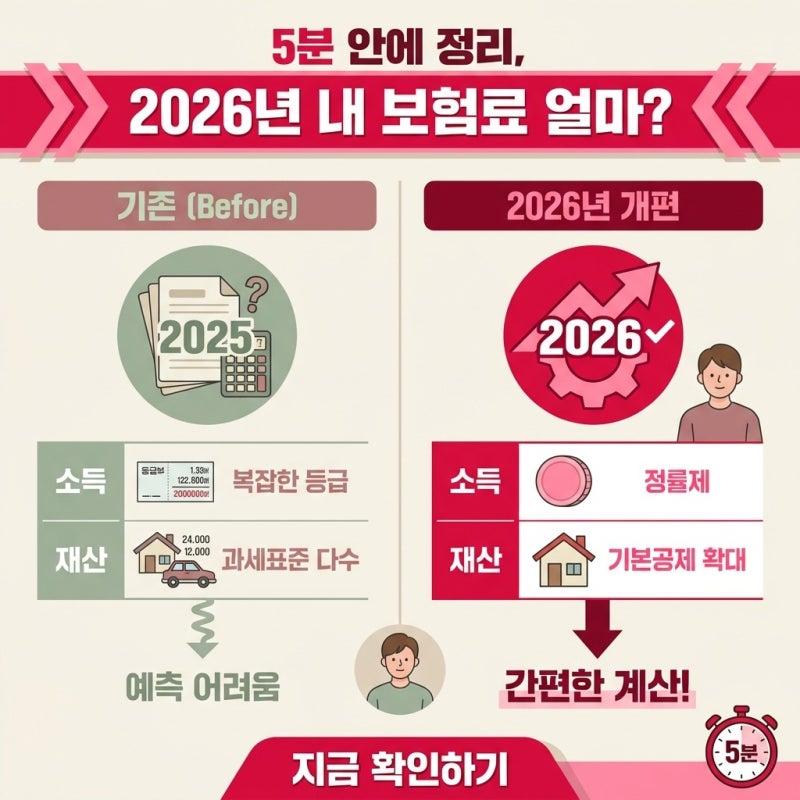
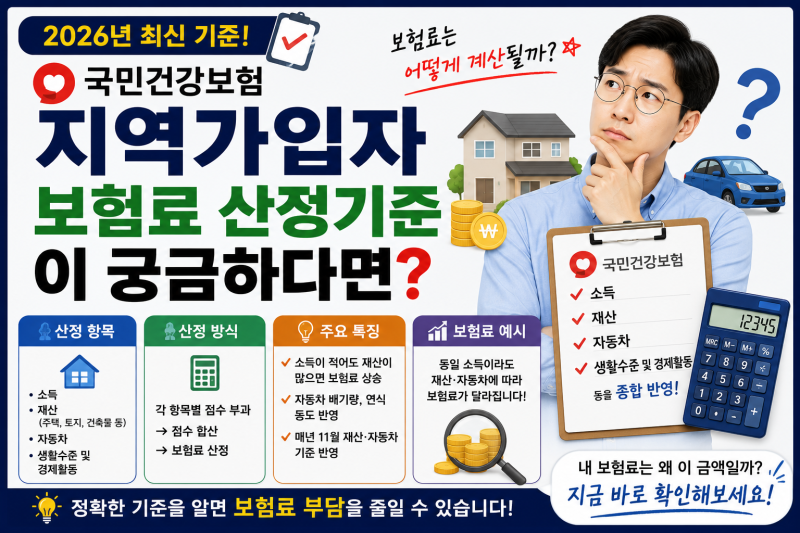
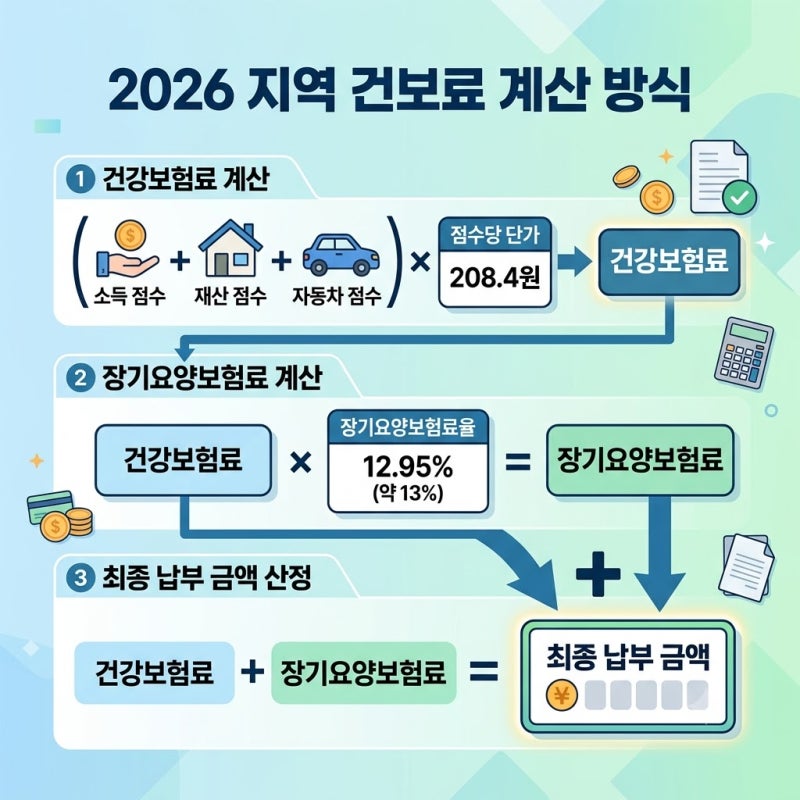
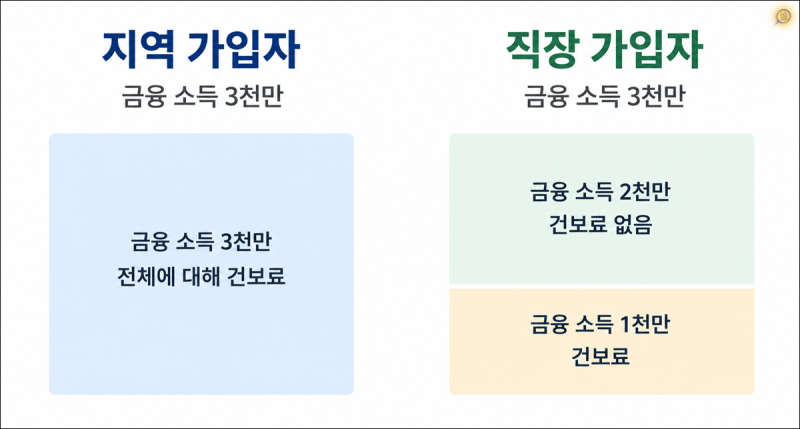
이는 직장가입자와 달리 지역가입자의 보험료 산정 방식이 소득 외 다양한 요소를 포함하기 때문이며, 이러한 차이를 이해하는 것이 중요합니다. 지역의료보험료는 소득 보험료와 재산 보험료를 합산한 뒤 장기요양 보험료를 더해 최종 결정됩니다.
특히 재산 보험료는 주택, 토지, 건물은 물론 전월세 보증금까지 반영될 수 있어, 소득이 적더라도 재산이 있다면 예상보다 높은 보험료가 부과될 수 있습니다.
많은 분들이 오해하는 것과 달리, 과거에 부과되던 자동차 보험료는 현재 완전히 폐지되어 차량만으로는 보험료가 오르지 않습니다. 또한 개인사업자의 경우 매출액이 아닌 신고된 소득금액을 기준으로 보험료가 산정되니 이 점을 유의해야 합니다.
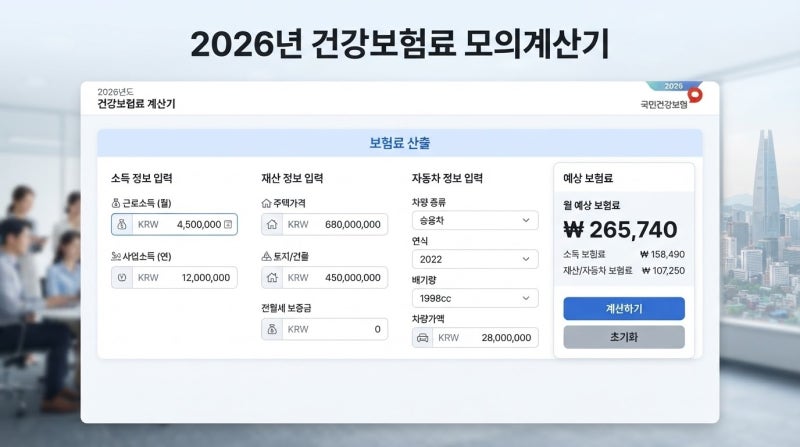
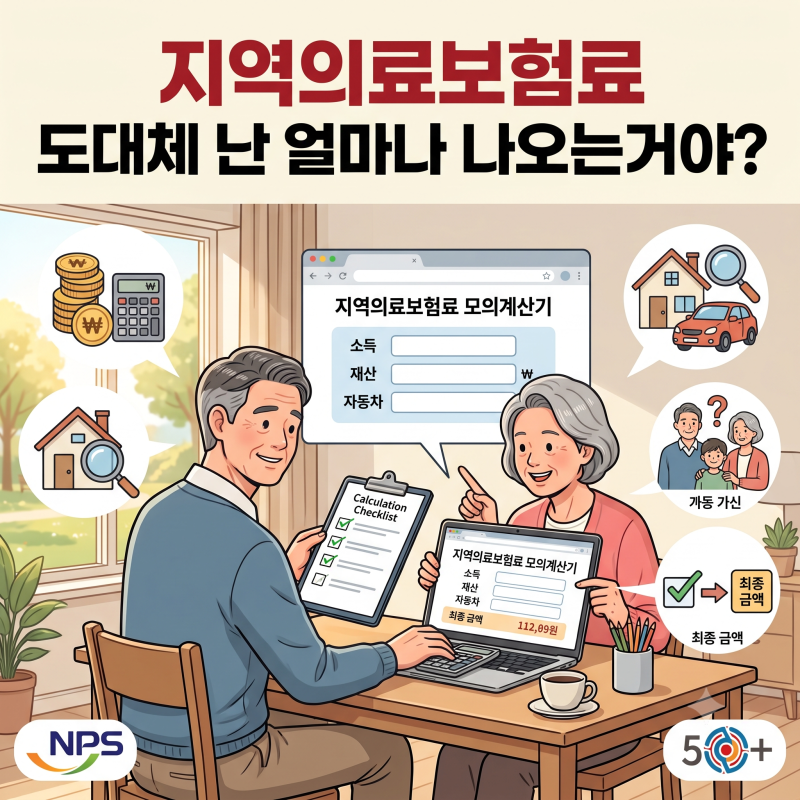
복잡한 산정 기준을 일일이 계산하기 어렵다면, 국민건강보험공단 홈페이지에서 제공하는 모의계산기를 활용하는 것이 가장 정확하고 편리한 방법입니다.
몇 가지 정보를 입력하는 것만으로도 예상 보험료를 쉽게 확인할 수 있으며, 이를 통해 갑작스러운 보험료 폭탄을 피하고 합리적인 재정 계획을 세울 수 있습니다.
매년 바뀌는 보험료율과 공제 기준을 주기적으로 확인하여 자신의 상황에 맞는 최적의 보험료를 파악하는 지혜가 필요합니다.
국민건강보험공단 홈페이지의 모의계산기를 활용하면 복잡한 산정 기준을 몰라도 자신의 예상 보험료를 쉽게 확인할 수 있습니다. 지역가입자로 전환되는 순간, 많은 분들이 건강보험료 고지서를 받고 당황하곤 합니다.
직장 생활 중에는 급여에서 자동으로 공제되어 크게 신경 쓰지 않았던 보험료가, 퇴사 후 프리랜서나 개인사업자가 되면서 소득은 줄었는데 오히려 보험료가 늘어나는 경우가 발생하기 때문입니다.
이는 직장가입자와 달리 지역가입자의 보험료 산정 방식이 소득 외 다양한 요소를 포함하기 때문이며, 이러한 차이를 이해하는 것이 중요합니다. 지역의료보험료는 소득 보험료와 재산 보험료를 합산한 뒤 장기요양 보험료를 더해 최종 결정됩니다.
특히 재산 보험료는 주택, 토지, 건물은 물론 전월세 보증금까지 반영될 수 있어, 소득이 적더라도 재산이 있다면 예상보다 높은 보험료가 부과될 수 있습니다.
많은 분들이 오해하는 것과 달리, 과거에 부과되던 자동차 보험료는 현재 완전히 폐지되어 차량만으로는 보험료가 오르지 않습니다. 또한 개인사업자의 경우 매출액이 아닌 신고된 소득금액을 기준으로 보험료가 산정되니 이 점을 유의해야 합니다.
복잡한 산정 기준을 일일이 계산하기 어렵다면, 국민건강보험공단 홈페이지에서 제공하는 모의계산기를 활용하는 것이 가장 정확하고 편리한 방법입니다.
몇 가지 정보를 입력하는 것만으로도 예상 보험료를 쉽게 확인할 수 있으며, 이를 통해 갑작스러운 보험료 폭탄을 피하고 합리적인 재정 계획을 세울 수 있습니다.
매년 바뀌는 보험료율과 공제 기준을 주기적으로 확인하여 자신의 상황에 맞는 최적의 보험료를 파악하는 지혜가 필요합니다.