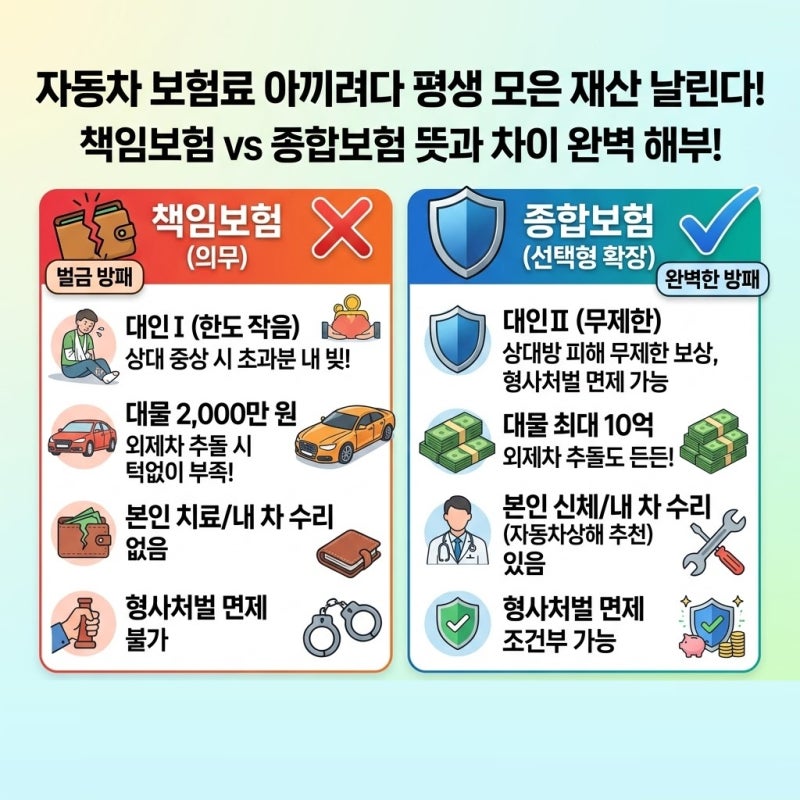
자동차 책임보험과 종합보험은 법적 강제성 유무와 보장 범위에서 큰 차이를 보입니다. 책임보험은 최소한의 상대방 피해만 보장하며, 종합보험은 본인과 차량 피해, 형사처벌 면제까지 가능합니다.
일부 저렴한 건강 종합보험은 3대 진단비 보장이 턱없이 부족할 수 있어 가입 전 꼼꼼한 확인이 필요합니다. 종합보험은 자동차, 건강 등 다양한 분야에서 우리 삶의 필수적인 안전망으로 여겨집니다.
하지만 그 중요성만큼이나 복잡한 종류와 보장 내용 때문에 많은 사람들이 가입에 어려움을 겪곤 합니다. 단순히 저렴한 보험료만을 쫓다가는 예상치 못한 상황에서 큰 손해를 보거나, 심지어 법적인 문제에 직면할 수도 있습니다.
따라서 종합보험의 진정한 가치와 자신에게 맞는 보장을 정확히 이해하는 것이 중요합니다. 특히 자동차 종합보험의 경우, 의무 가입인 책임보험과의 차이를 명확히 알아야 합니다.
책임보험은 최소한의 상대방 피해만을 보장하며, 본인 차량의 손해나 운전자 본인의 부상에 대해서는 보상하지 않습니다.
더욱이 상대방에게 중상해나 사망 사고를 입혔을 때, 책임보험의 보장 한도를 초과하는 금액은 고스란히 개인의 빚으로 남게 되며, 종합보험의 핵심 기능인 형사처벌 면제 혜택도 받을 수 없습니다.
이는 단순한 금전적 손실을 넘어 법적 책임까지 이어질 수 있는 치명적인 차이입니다. 건강 종합보험 역시 마찬가지입니다.
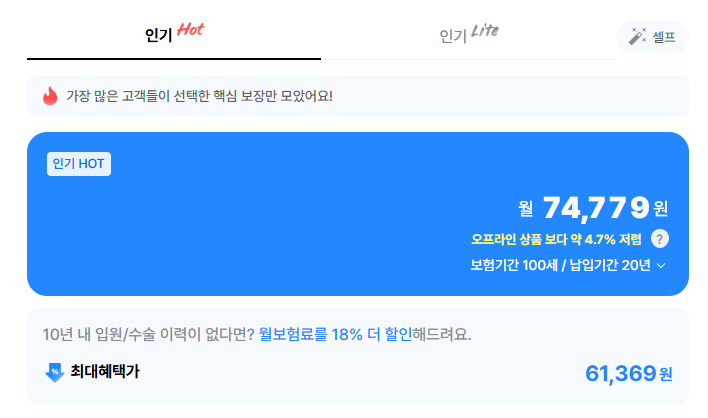
시중에는 월 7만원대의 저렴한 상품도 있지만, 꼼꼼히 살펴보면 암, 뇌혈관, 심장질환 등 3대 진단비 보장이 1천만원 수준으로 턱없이 부족한 경우가 많습니다.
젊을 때 가입하더라도 장기적인 관점에서 충분한 보장을 받을 수 있는지, 갱신형 특약으로 인한 보험료 부담은 없는지 등을 면밀히 검토해야 합니다.
실손보험이 실제 병원비를 보전해 준다면, 종합보험은 중대한 질병 발생 시 생활비 공백이나 비급여 치료비 등을 보완해 주는 역할을 하므로, 두 보험의 상호 보완적인 관계를 이해하고 자신에게 맞는 최적의 설계를 찾는 것이 현명합니다.
일부 저렴한 건강 종합보험은 3대 진단비 보장이 턱없이 부족할 수 있어 가입 전 꼼꼼한 확인이 필요합니다. 종합보험은 자동차, 건강 등 다양한 분야에서 우리 삶의 필수적인 안전망으로 여겨집니다.
하지만 그 중요성만큼이나 복잡한 종류와 보장 내용 때문에 많은 사람들이 가입에 어려움을 겪곤 합니다. 단순히 저렴한 보험료만을 쫓다가는 예상치 못한 상황에서 큰 손해를 보거나, 심지어 법적인 문제에 직면할 수도 있습니다.
따라서 종합보험의 진정한 가치와 자신에게 맞는 보장을 정확히 이해하는 것이 중요합니다. 특히 자동차 종합보험의 경우, 의무 가입인 책임보험과의 차이를 명확히 알아야 합니다.
책임보험은 최소한의 상대방 피해만을 보장하며, 본인 차량의 손해나 운전자 본인의 부상에 대해서는 보상하지 않습니다.
더욱이 상대방에게 중상해나 사망 사고를 입혔을 때, 책임보험의 보장 한도를 초과하는 금액은 고스란히 개인의 빚으로 남게 되며, 종합보험의 핵심 기능인 형사처벌 면제 혜택도 받을 수 없습니다.
이는 단순한 금전적 손실을 넘어 법적 책임까지 이어질 수 있는 치명적인 차이입니다. 건강 종합보험 역시 마찬가지입니다.
시중에는 월 7만원대의 저렴한 상품도 있지만, 꼼꼼히 살펴보면 암, 뇌혈관, 심장질환 등 3대 진단비 보장이 1천만원 수준으로 턱없이 부족한 경우가 많습니다.
젊을 때 가입하더라도 장기적인 관점에서 충분한 보장을 받을 수 있는지, 갱신형 특약으로 인한 보험료 부담은 없는지 등을 면밀히 검토해야 합니다.
실손보험이 실제 병원비를 보전해 준다면, 종합보험은 중대한 질병 발생 시 생활비 공백이나 비급여 치료비 등을 보완해 주는 역할을 하므로, 두 보험의 상호 보완적인 관계를 이해하고 자신에게 맞는 최적의 설계를 찾는 것이 현명합니다.