일상생활배상책임보험(일배책)의 자기부담금은 가입 시점, 상품, 특약, 사고 종류에 따라 달라지므로 인터넷 정보만으로 판단해서는 안 됩니다.
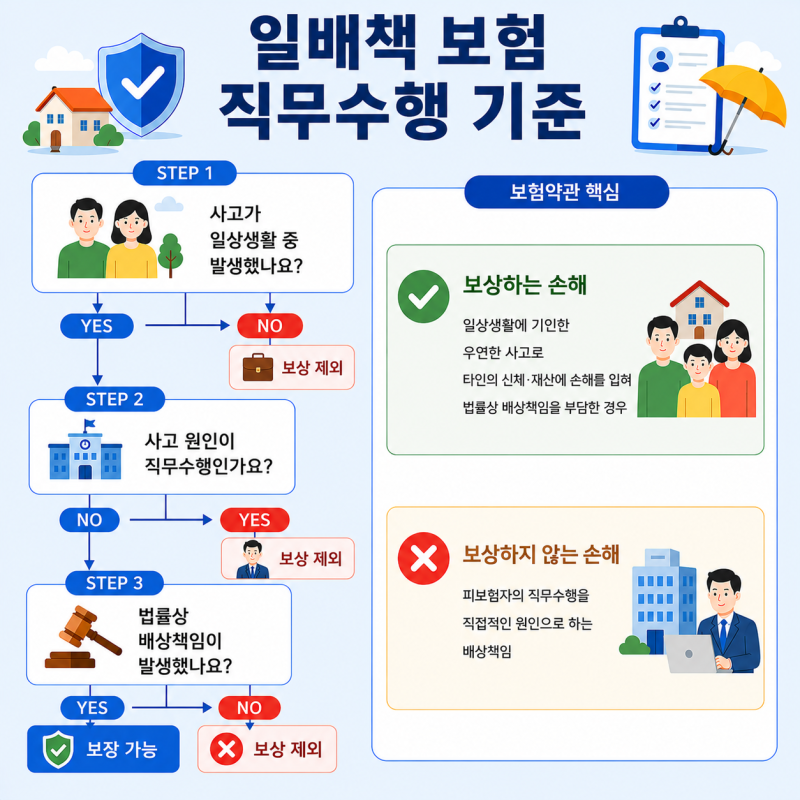
일배책으로 주택 누수 피해를 보상받으려면 보험증권에 기재된 주택에 피보험자가 실제로 거주해야 하며, 전월세 준 집의 누수는 보상 거절될 수 있습니다.
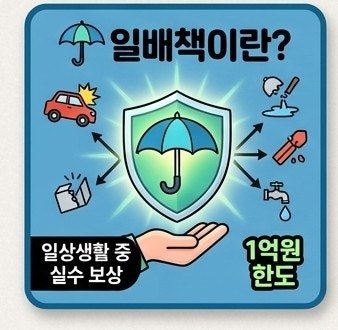
일배책은 단독 상품보다는 운전자보험이나 화재보험 등의 특약 형태로 가입되는 경우가 많으며, 가입 연도에 따라 자기부담금 및 보상 기준이 변화했습니다. 일상생활배상책임보험, 줄여서 일배책은 일상 속 사고로 타인에게 손해를 입혔을 때 유용한 보험입니다.
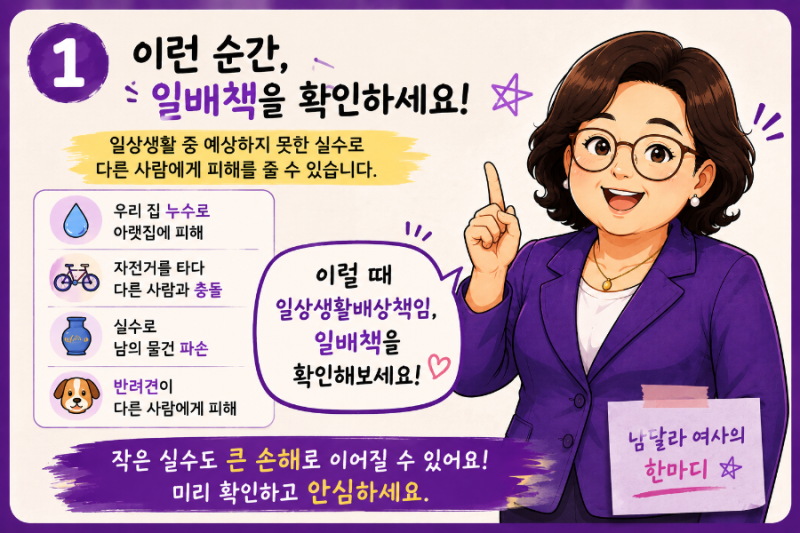
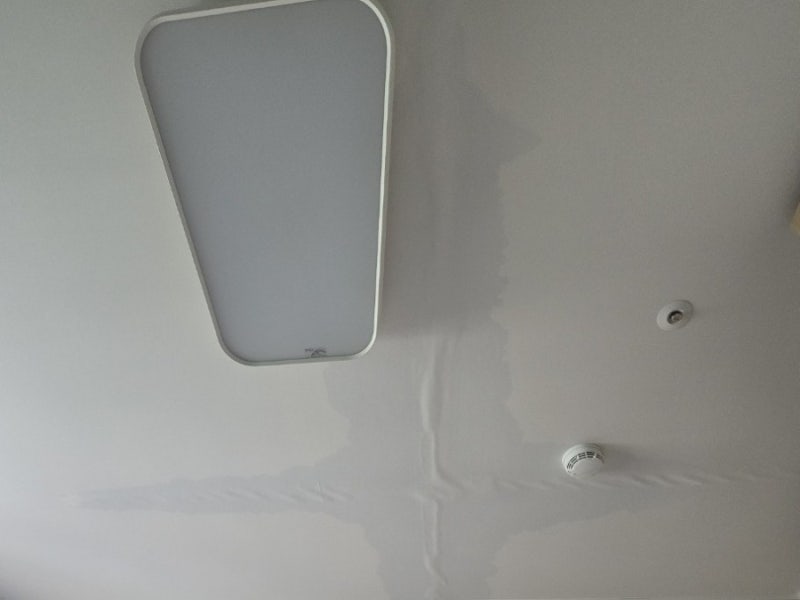
특히 아랫집 누수 피해 시 배상 책임을 보장해 주지만, 막상 청구 시 예상치 못한 자기부담금이나 보상 거절 사유에 당황하는 경우가 많습니다. 대부분 다른 보험의 특약 형태로 가입되어 있어 가입 여부를 모르는 경우도 흔합니다.
일배책 자기부담금은 가입 시점, 상품, 특약, 사고 유형에 따라 달라지므로 인터넷 정보만으로 판단은 금물입니다. 특히 주택 누수 보상을 받으려면 '피보험자가 해당 주택에 실제로 거주해야 한다'는 중요한 조건이 있습니다.
소유한 집이라도 세입자에게 전월세를 준 상태에서 누수가 발생하면 보상이 거절될 수 있으니 약관 확인이 필수입니다. 이처럼 일배책은 든든한 보장이지만, 보상 범위와 조건에는 복잡한 기준들이 숨어 있습니다.
단순히 가입 여부만으로 안심하기보다, 본인 약관을 꼼꼼히 확인하여 자기부담금, 보상 거절 사례 등을 정확히 이해하는 것이 중요합니다.
일배책으로 주택 누수 피해를 보상받으려면 보험증권에 기재된 주택에 피보험자가 실제로 거주해야 하며, 전월세 준 집의 누수는 보상 거절될 수 있습니다.
일배책은 단독 상품보다는 운전자보험이나 화재보험 등의 특약 형태로 가입되는 경우가 많으며, 가입 연도에 따라 자기부담금 및 보상 기준이 변화했습니다. 일상생활배상책임보험, 줄여서 일배책은 일상 속 사고로 타인에게 손해를 입혔을 때 유용한 보험입니다.
특히 아랫집 누수 피해 시 배상 책임을 보장해 주지만, 막상 청구 시 예상치 못한 자기부담금이나 보상 거절 사유에 당황하는 경우가 많습니다. 대부분 다른 보험의 특약 형태로 가입되어 있어 가입 여부를 모르는 경우도 흔합니다.
일배책 자기부담금은 가입 시점, 상품, 특약, 사고 유형에 따라 달라지므로 인터넷 정보만으로 판단은 금물입니다. 특히 주택 누수 보상을 받으려면 '피보험자가 해당 주택에 실제로 거주해야 한다'는 중요한 조건이 있습니다.
소유한 집이라도 세입자에게 전월세를 준 상태에서 누수가 발생하면 보상이 거절될 수 있으니 약관 확인이 필수입니다. 이처럼 일배책은 든든한 보장이지만, 보상 범위와 조건에는 복잡한 기준들이 숨어 있습니다.
단순히 가입 여부만으로 안심하기보다, 본인 약관을 꼼꼼히 확인하여 자기부담금, 보상 거절 사례 등을 정확히 이해하는 것이 중요합니다.