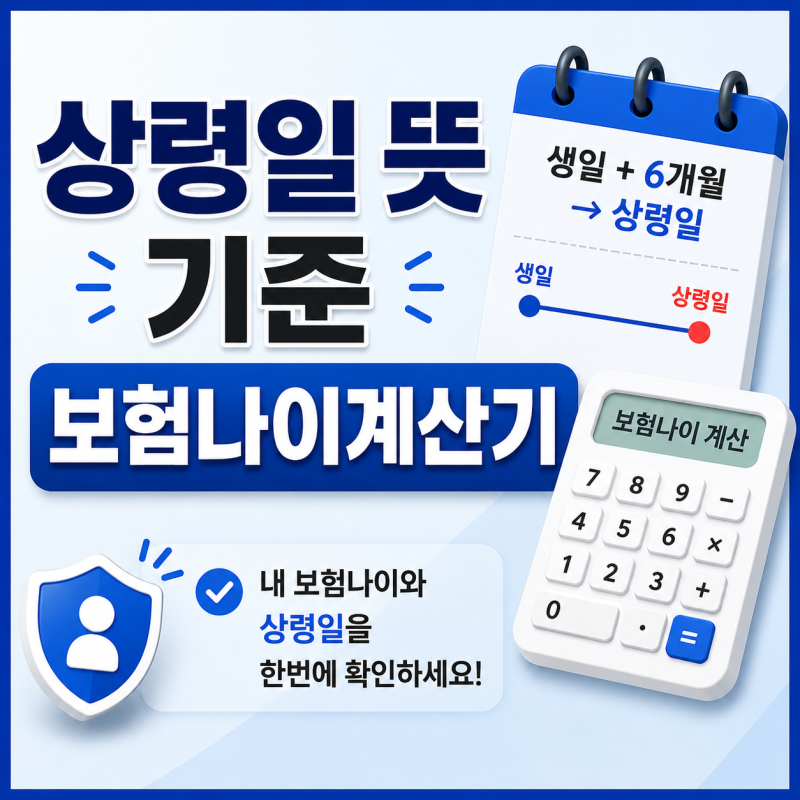
보험나이는 만 나이와 달리 6개월을 기준으로 한 살이 올라가는 방식으로 계산됩니다. 상령일은 보험나이가 증가하는 날짜로, 일반적으로 생일로부터 6개월 뒤에 해당합니다. 상령일 전후 가입 시 보험료와 가입 가능한 상품 종류에 큰 차이가 발생할 수 있습니다.
많은 분들이 보험 가입 시 주민등록상 만 나이와 보험회사가 적용하는 나이가 달라 혼란을 겪곤 합니다. 이는 보험료 산정 및 가입 가능 여부에 직접적인 영향을 미치는 '보험나이'라는 독자적인 기준 때문입니다.
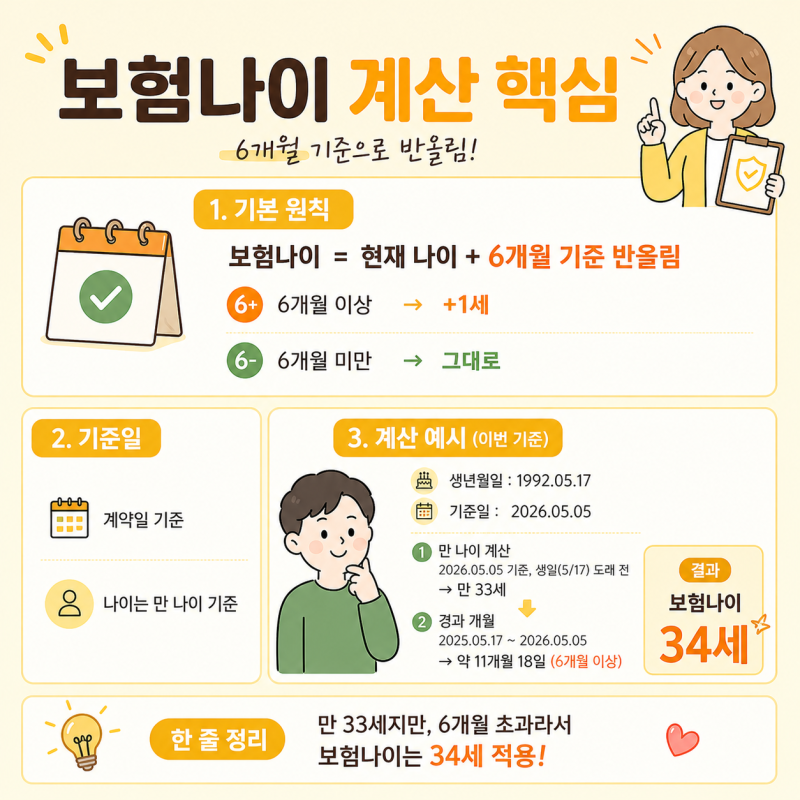
보험나이는 단순히 만 나이를 따르는 것이 아니라, 특정 기준에 따라 한 살이 더해지거나 유지될 수 있어, 이를 정확히 아는 것이 중요합니다. 보험나이의 핵심은 '6개월'입니다.
계약일 현재 만 나이에서 남은 기간이 6개월 미만이면 버리고, 6개월 이상이면 1세를 더해 계산합니다. 즉, 생일이 지난 지 6개월이 채 안 되었다면 만 나이와 같지만, 6개월이 넘었다면 만 나이보다 한 살이 더 많아지는 방식입니다.
이렇게 보험나이가 한 살 올라가는 기준일을 '상령일'이라고 부르는데, 이는 보통 자신의 생일로부터 6개월 뒤에 해당합니다. 상령일이 지나면 보험나이가 한 살 올라가면서 보험료가 인상되거나, 기존에 가입 가능했던 상품의 연령 제한에 걸려 가입이 어려워질 수도 있습니다.
장기간 납입하는 보험의 특성상, 단 한 살의 차이도 총 납입 보험료에 큰 영향을 미칠 수 있으므로, 가입 전 반드시 보험나이를 확인해야 합니다.
따라서 보험 가입을 고려하고 있다면, 자신의 생년월일을 기준으로 현재 보험나이가 몇 살인지, 그리고 다음 상령일은 언제인지 미리 확인하는 것이 현명합니다.
보험나이계산기를 활용하여 정확한 정보를 파악하고, 상령일 전후의 보험료 차이와 상품 선택의 폭을 비교하여 가장 유리한 시점에 가입하는 것이 중요합니다. 이 작은 확인이 미래의 재정 계획에 큰 도움이 될 것입니다.
많은 분들이 보험 가입 시 주민등록상 만 나이와 보험회사가 적용하는 나이가 달라 혼란을 겪곤 합니다. 이는 보험료 산정 및 가입 가능 여부에 직접적인 영향을 미치는 '보험나이'라는 독자적인 기준 때문입니다.
보험나이는 단순히 만 나이를 따르는 것이 아니라, 특정 기준에 따라 한 살이 더해지거나 유지될 수 있어, 이를 정확히 아는 것이 중요합니다. 보험나이의 핵심은 '6개월'입니다.
계약일 현재 만 나이에서 남은 기간이 6개월 미만이면 버리고, 6개월 이상이면 1세를 더해 계산합니다. 즉, 생일이 지난 지 6개월이 채 안 되었다면 만 나이와 같지만, 6개월이 넘었다면 만 나이보다 한 살이 더 많아지는 방식입니다.
이렇게 보험나이가 한 살 올라가는 기준일을 '상령일'이라고 부르는데, 이는 보통 자신의 생일로부터 6개월 뒤에 해당합니다. 상령일이 지나면 보험나이가 한 살 올라가면서 보험료가 인상되거나, 기존에 가입 가능했던 상품의 연령 제한에 걸려 가입이 어려워질 수도 있습니다.
장기간 납입하는 보험의 특성상, 단 한 살의 차이도 총 납입 보험료에 큰 영향을 미칠 수 있으므로, 가입 전 반드시 보험나이를 확인해야 합니다.
따라서 보험 가입을 고려하고 있다면, 자신의 생년월일을 기준으로 현재 보험나이가 몇 살인지, 그리고 다음 상령일은 언제인지 미리 확인하는 것이 현명합니다.
보험나이계산기를 활용하여 정확한 정보를 파악하고, 상령일 전후의 보험료 차이와 상품 선택의 폭을 비교하여 가장 유리한 시점에 가입하는 것이 중요합니다. 이 작은 확인이 미래의 재정 계획에 큰 도움이 될 것입니다.