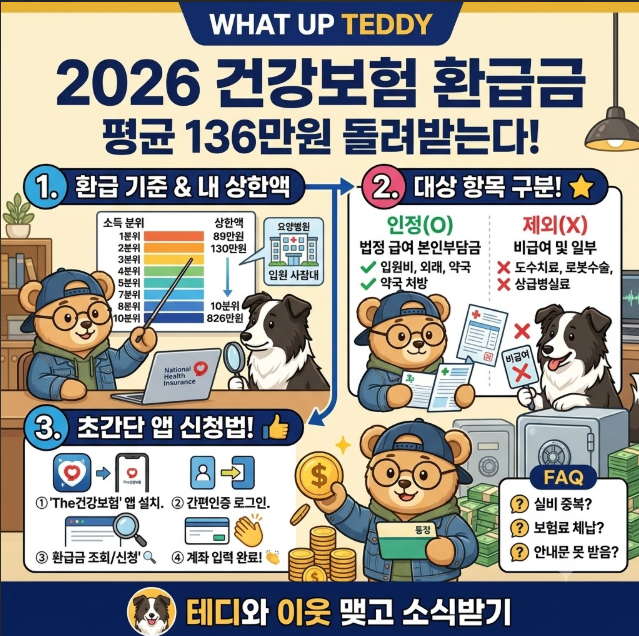
매년 226만 명이 넘는 사람들이 평균 136만원에 달하는 건강보험 환급금을 돌려받고 있습니다. 이는 건강보험이 적용되는 의료비 중 본인 부담액이 연간 상한선을 초과했을 때 돌려주는 본인부담상한제 덕분입니다.
비급여 항목은 환급 대상에서 제외되므로, 실제 병원비 총액과 환급액은 다를 수 있습니다. 병원비로 수천만원을 지출했는데, 실제 본인 부담액은 수십만원에 불과하다면 믿으시겠습니까? 많은 분들이 실손보험 외에 또 다른 보험환급금이 있다는 사실을 잘 모릅니다.
바로 국민건강보험공단에서 지급하는 본인부담상한액 초과금입니다. 이 제도는 과도한 의료비 부담을 덜어주기 위해 마련되었습니다. 매년 약 226만 명이 넘는 국민이 평균 136만원에 달하는 이 환급금을 돌려받고 있습니다.
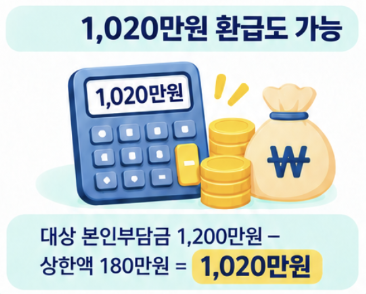
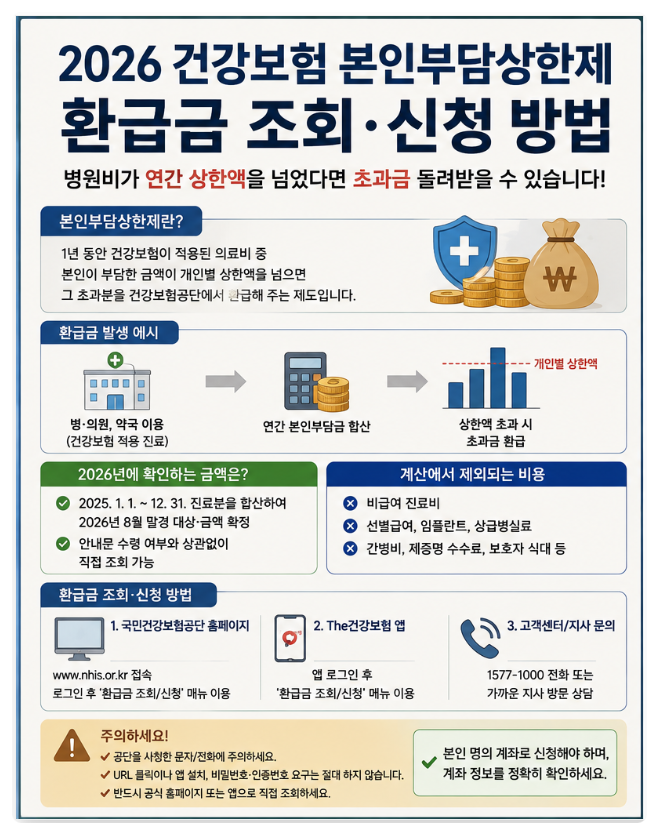
본인부담상한제는 건강보험 적용 의료비 중 환자가 1년간 부담한 금액이 개인별 상한액을 넘을 경우, 그 초과분을 공단이 부담하는 제도입니다. 소득 수준에 따라 상한액이 다르게 적용되며, 비급여 항목은 환급 대상에서 제외됩니다.
이처럼 예상치 못한 보험환급금은 가계 경제에 큰 도움이 될 수 있습니다. 혹시 지난해 병원비 지출이 많았다면, 본인부담상한액 초과금 대상자인지 꼭 확인해보시길 바랍니다. 숨어있는 내 돈을 찾아 현명하게 활용하는 것이 중요합니다.
비급여 항목은 환급 대상에서 제외되므로, 실제 병원비 총액과 환급액은 다를 수 있습니다. 병원비로 수천만원을 지출했는데, 실제 본인 부담액은 수십만원에 불과하다면 믿으시겠습니까? 많은 분들이 실손보험 외에 또 다른 보험환급금이 있다는 사실을 잘 모릅니다.
바로 국민건강보험공단에서 지급하는 본인부담상한액 초과금입니다. 이 제도는 과도한 의료비 부담을 덜어주기 위해 마련되었습니다. 매년 약 226만 명이 넘는 국민이 평균 136만원에 달하는 이 환급금을 돌려받고 있습니다.
본인부담상한제는 건강보험 적용 의료비 중 환자가 1년간 부담한 금액이 개인별 상한액을 넘을 경우, 그 초과분을 공단이 부담하는 제도입니다. 소득 수준에 따라 상한액이 다르게 적용되며, 비급여 항목은 환급 대상에서 제외됩니다.
이처럼 예상치 못한 보험환급금은 가계 경제에 큰 도움이 될 수 있습니다. 혹시 지난해 병원비 지출이 많았다면, 본인부담상한액 초과금 대상자인지 꼭 확인해보시길 바랍니다. 숨어있는 내 돈을 찾아 현명하게 활용하는 것이 중요합니다.