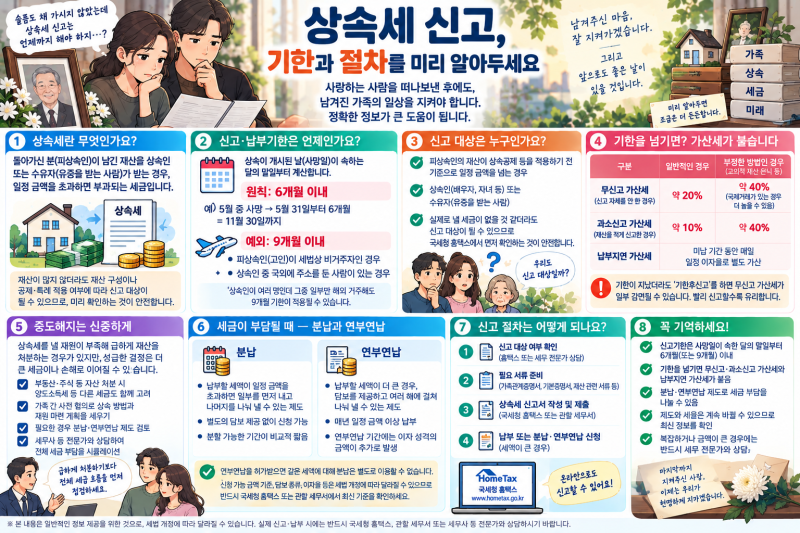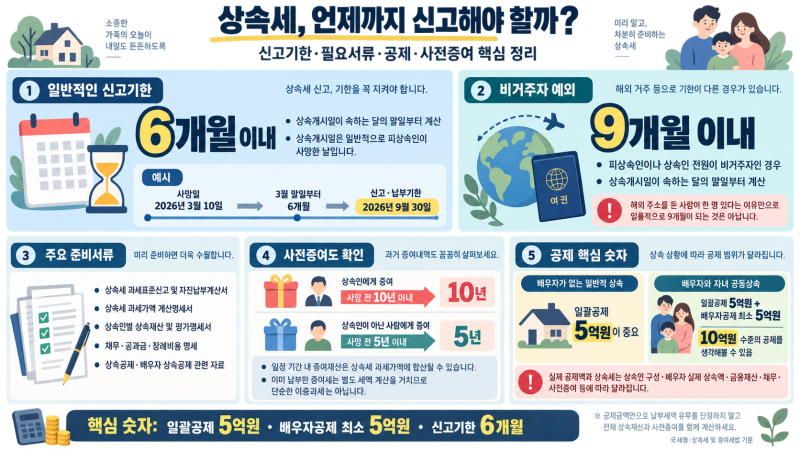
상속세 신고기한은 사망일이 속한 달의 말일부터 6개월 이내이며, 이 계산법을 정확히 알아야 합니다. 기한을 놓치면 무신고·과소신고 가산세가 부과되고, 기한 내 신고 시 3%의 신고세액공제 혜택을 받을 수 있습니다.
피상속인이나 상속인이 비거주자인 경우 신고기한이 9개월로 연장될 수 있으나, 정확한 적용 여부는 전문가와 상담해야 합니다. 상속세 신고기한은 고인을 떠나보낸 슬픔이 채 가시기도 전에 상속인들에게 현실적인 부담으로 다가옵니다.
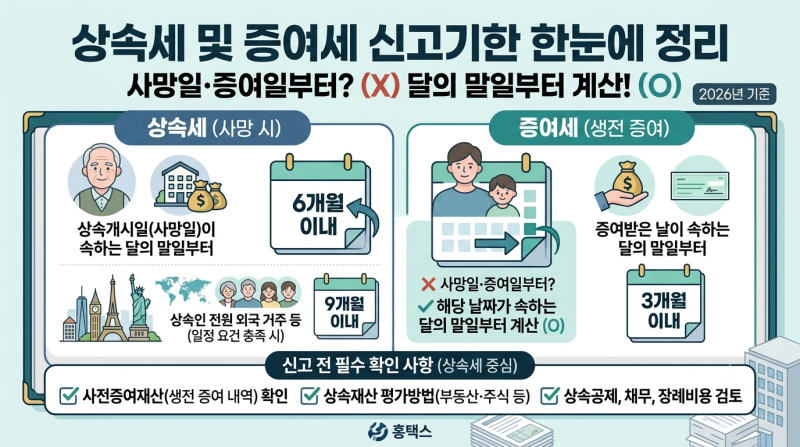
많은 분들이 상속세 신고기한을 사망일로부터 6개월로 오해하기 쉽지만, 정확한 기산점은 '사망일이 속한 달의 말일'입니다. 이 작은 차이를 간과하면 자칫 가산세 폭탄을 맞거나 받을 수 있는 세액공제 혜택을 놓칠 수 있어 주의가 필요합니다.
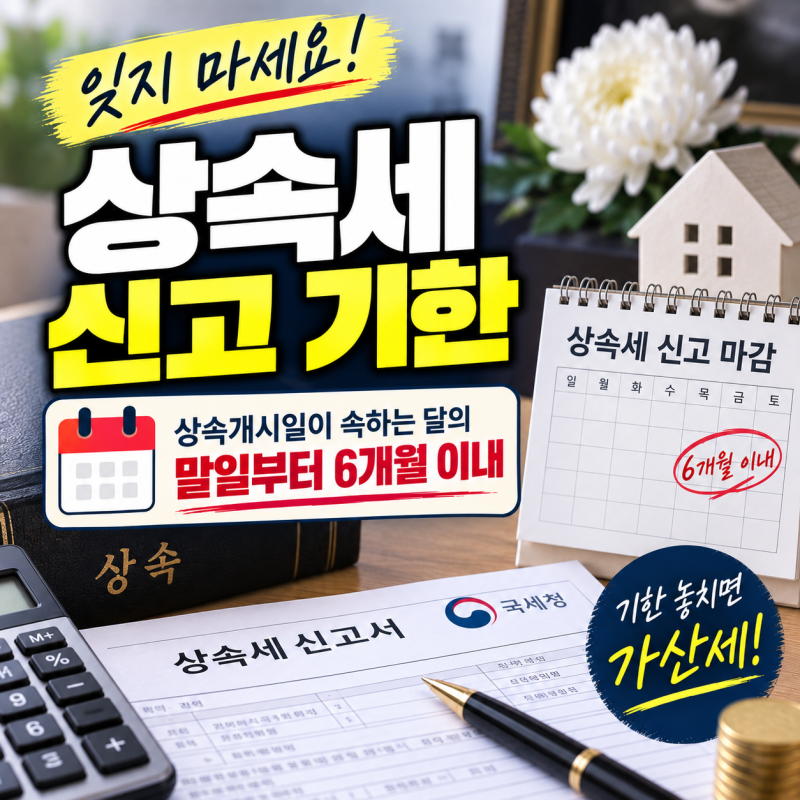
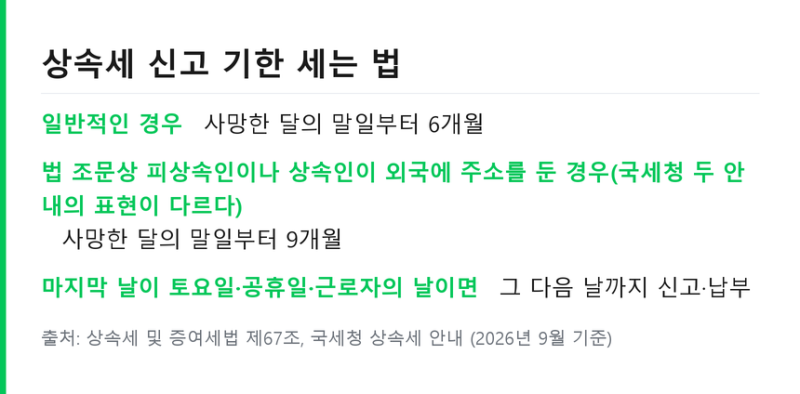
상속세 신고는 상속 개시일(사망일)이 속한 달의 말일부터 6개월 이내에 완료해야 합니다. 예를 들어 3월 15일에 사망했다면 3월 31일부터 6개월을 계산하여 9월 30일까지가 신고 및 납부 기한이 됩니다.
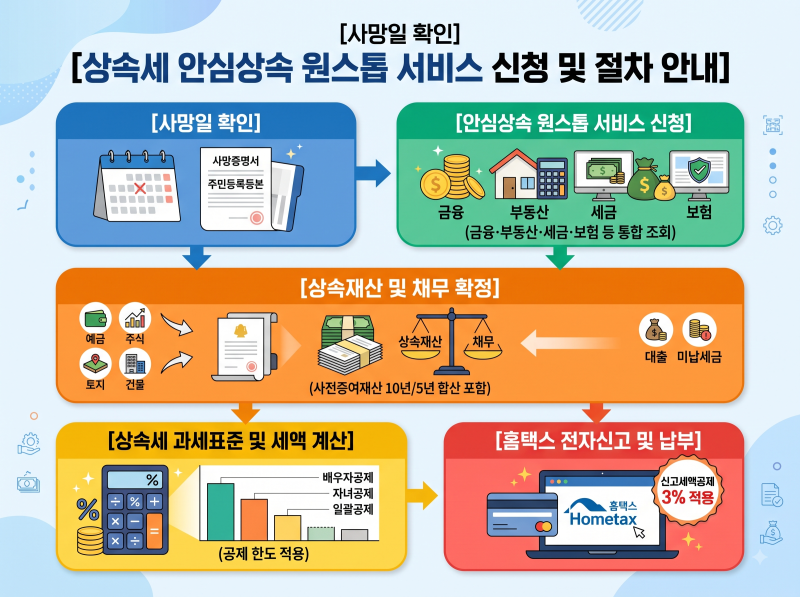
기한 내 자진 신고 시 납부할 세액의 3%를 공제받는 신고세액공제 혜택이 주어지지만, 기한을 넘기면 무신고 또는 과소신고 가산세가 부과됩니다. 특히 고의적인 재산 은닉 등 부정한 방법이 확인되면 가산세율이 크게 높아집니다.
모든 상속에 6개월 기한이 적용되는 것은 아닙니다. 피상속인이나 상속인 중 국외에 주소를 둔 비거주자가 있다면 신고기한은 9개월로 연장됩니다.
다만 세법상 거주자·비거주자 기준은 복잡하므로, 해외 거주자가 포함된 상속의 경우 반드시 세무 전문가와 상담하여 정확한 기한을 확인하는 것이 중요합니다.
상속재산 규모가 크거나 복잡하다면 분납·연부연납 제도 활용 및 전문가의 도움을 받아 불필요한 세금 부담을 줄이는 현명한 대처가 필요합니다.
피상속인이나 상속인이 비거주자인 경우 신고기한이 9개월로 연장될 수 있으나, 정확한 적용 여부는 전문가와 상담해야 합니다. 상속세 신고기한은 고인을 떠나보낸 슬픔이 채 가시기도 전에 상속인들에게 현실적인 부담으로 다가옵니다.
많은 분들이 상속세 신고기한을 사망일로부터 6개월로 오해하기 쉽지만, 정확한 기산점은 '사망일이 속한 달의 말일'입니다. 이 작은 차이를 간과하면 자칫 가산세 폭탄을 맞거나 받을 수 있는 세액공제 혜택을 놓칠 수 있어 주의가 필요합니다.
상속세 신고는 상속 개시일(사망일)이 속한 달의 말일부터 6개월 이내에 완료해야 합니다. 예를 들어 3월 15일에 사망했다면 3월 31일부터 6개월을 계산하여 9월 30일까지가 신고 및 납부 기한이 됩니다.
기한 내 자진 신고 시 납부할 세액의 3%를 공제받는 신고세액공제 혜택이 주어지지만, 기한을 넘기면 무신고 또는 과소신고 가산세가 부과됩니다. 특히 고의적인 재산 은닉 등 부정한 방법이 확인되면 가산세율이 크게 높아집니다.
모든 상속에 6개월 기한이 적용되는 것은 아닙니다. 피상속인이나 상속인 중 국외에 주소를 둔 비거주자가 있다면 신고기한은 9개월로 연장됩니다.
다만 세법상 거주자·비거주자 기준은 복잡하므로, 해외 거주자가 포함된 상속의 경우 반드시 세무 전문가와 상담하여 정확한 기한을 확인하는 것이 중요합니다.
상속재산 규모가 크거나 복잡하다면 분납·연부연납 제도 활용 및 전문가의 도움을 받아 불필요한 세금 부담을 줄이는 현명한 대처가 필요합니다.