

서울시민안전보험은 서울시가 보험료를 전액 부담하며, 서울시민은 별도 가입 절차 없이 자동으로 피보험자가 되는 제도입니다. 하지만 자동 가입임에도 불구하고 사고 발생 시 시민이 직접 보험금을 청구해야 하므로, 제도를 몰라 혜택을 놓치는 경우가 많습니다.
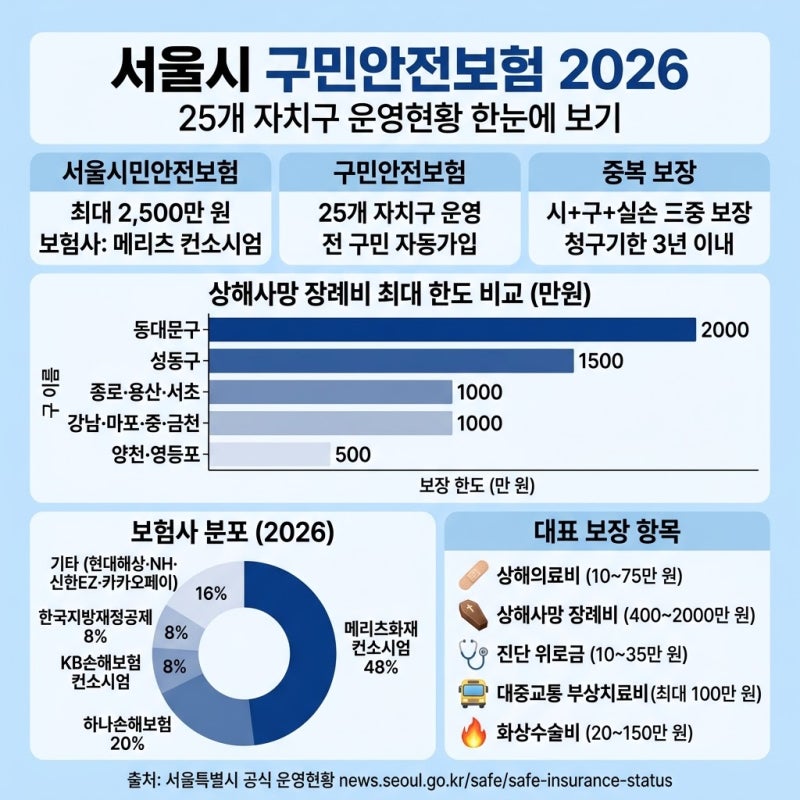
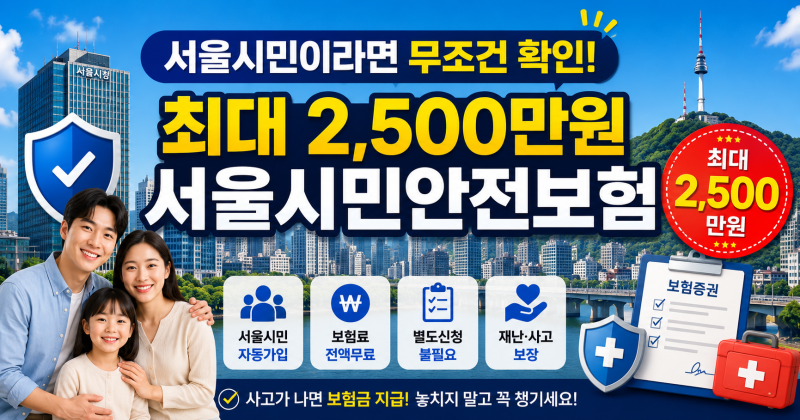
개인 실손보험이나 구민안전보험과 중복 보장이 가능하며, 2026년 기준 지반침하 등 보장 항목이 확대되어 최대 2,500만원까지 보장받을 수 있습니다. 서울시민이라면 누구나 별도의 가입 절차 없이 자동으로 보장받을 수 있는 '서울시민안전보험'에 대해 알고 계신가요?
많은 시민이 이 제도의 존재 자체를 모르거나, 자동 가입이라는 사실에 안심하고 사고 발생 시 보험금을 청구하지 않아 혜택을 놓치는 경우가 빈번합니다.
서울시가 보험료를 전액 부담하는 이 무료 보험은 예상치 못한 재난이나 사고로부터 시민을 보호하기 위해 마련되었지만, '자동 가입'이 '자동 지급'을 의미하지 않는다는 점을 명확히 인지하는 것이 중요합니다.
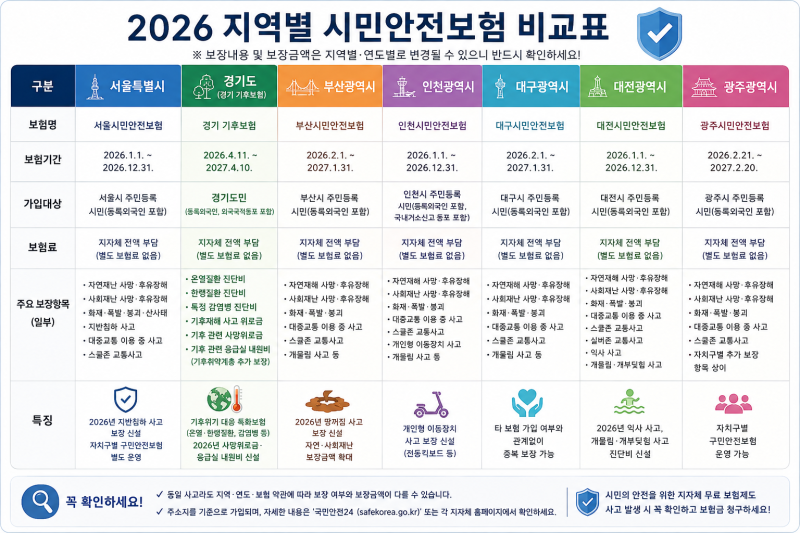
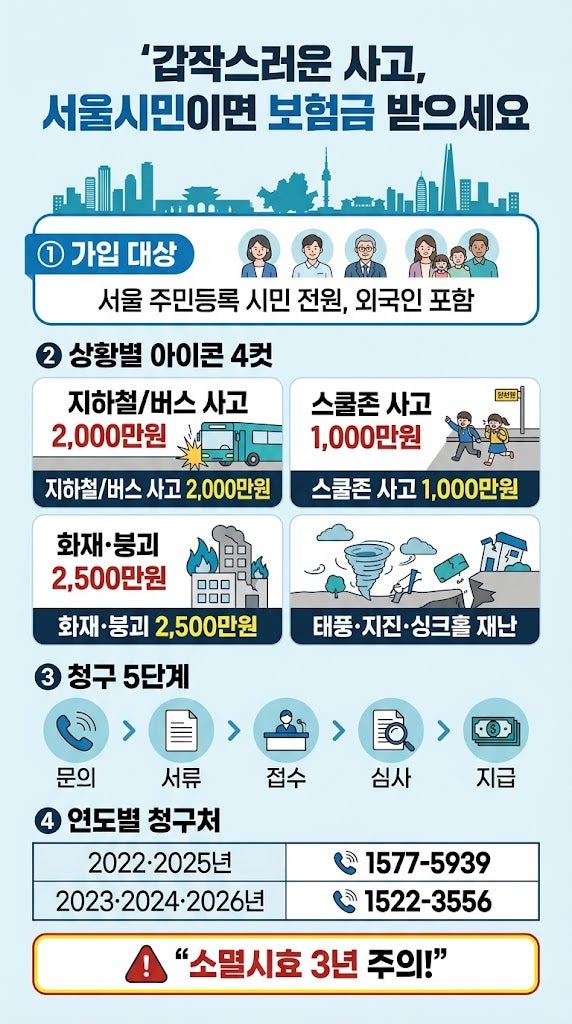
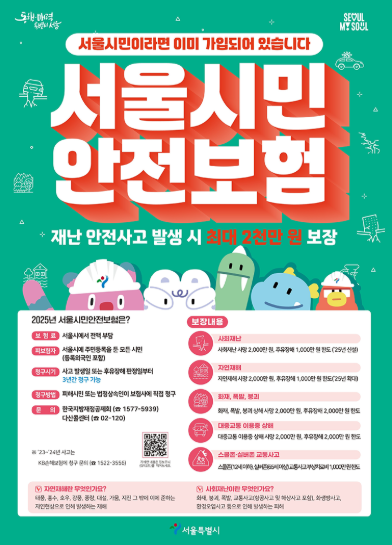
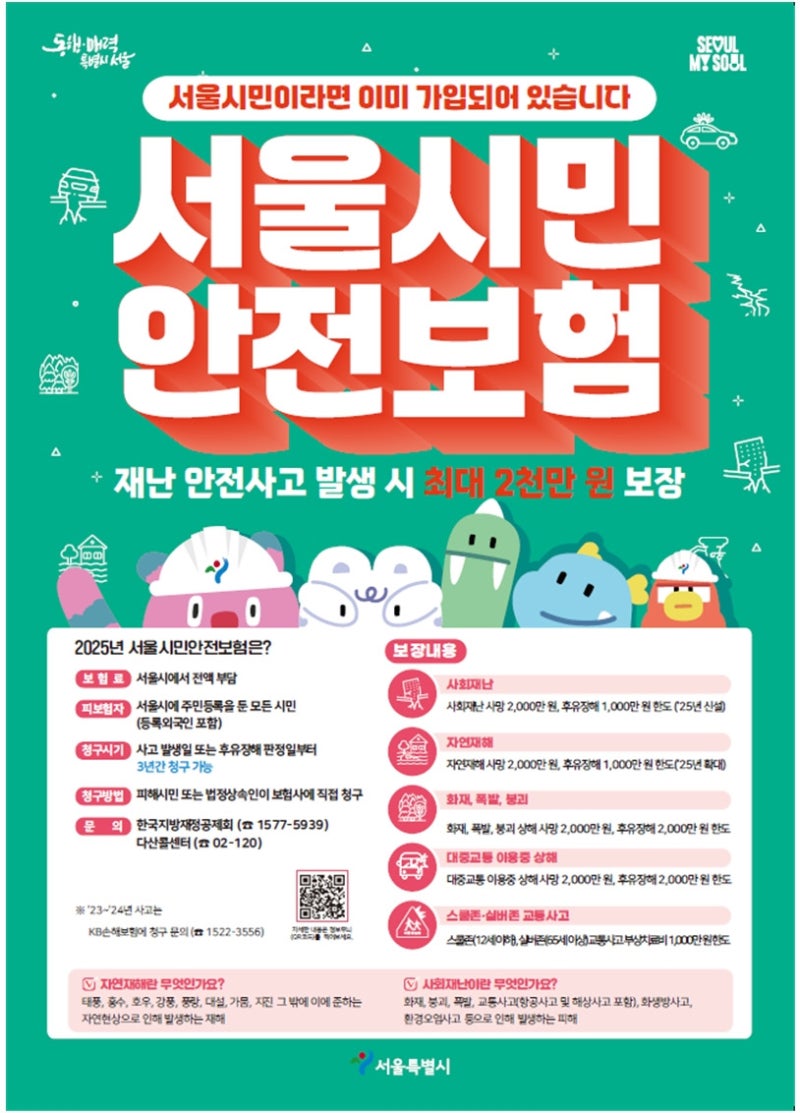
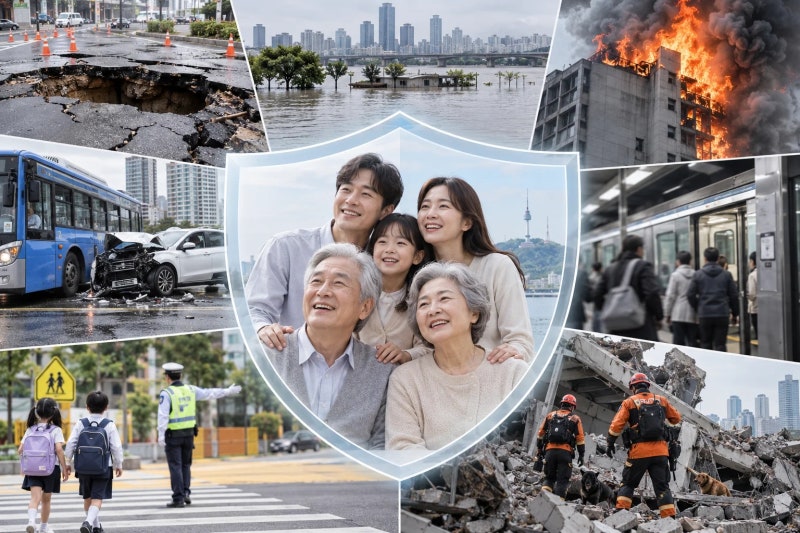
서울시민안전보험은 서울시에 주민등록을 둔 모든 시민(등록외국인 포함)을 대상으로 자연재해, 사회재난, 화재·폭발·붕괴 사고, 대중교통 이용 중 상해, 스쿨존 교통사고 등 다양한 유형의 사고에 대해 최대 2,500만원까지 보장합니다.
특히 2026년에는 지반침하 보장이 새롭게 추가되었으며, 기존 화재·폭발·붕괴 사고에 대한 보장도 확대되었습니다.
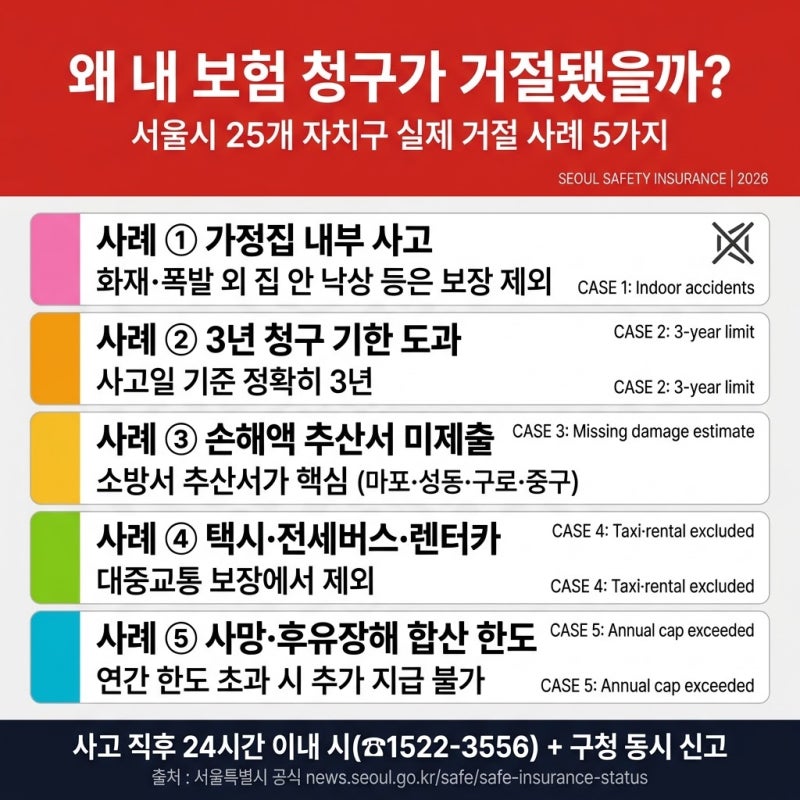
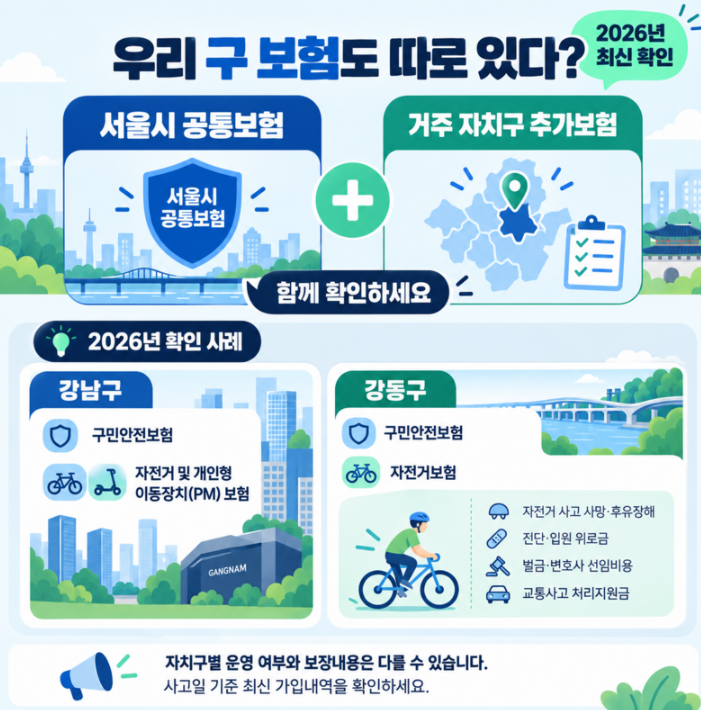
사고 발생일 또는 후유장해 판정일로부터 3년 이내에 직접 보험사에 청구해야 하며, 개인이 가입한 실손보험이나 각 자치구에서 운영하는 구민안전보험과도 중복으로 보험금을 받을 수 있다는 큰 장점이 있습니다.
이처럼 서울시민안전보험은 시민의 안전을 위한 든든한 버팀목이지만, 그 혜택을 온전히 누리기 위해서는 시민 스스로 보장 내용을 확인하고 적극적으로 보험금을 청구하는 노력이 필요합니다.
혹시 모를 사고에 대비하여 본인과 가족이 받을 수 있는 보장이 무엇인지 미리 확인하고, 사고 발생 시에는 주저하지 말고 청구 절차를 진행하여 소중한 권리를 놓치지 않도록 해야 할 것입니다.
개인 실손보험이나 구민안전보험과 중복 보장이 가능하며, 2026년 기준 지반침하 등 보장 항목이 확대되어 최대 2,500만원까지 보장받을 수 있습니다. 서울시민이라면 누구나 별도의 가입 절차 없이 자동으로 보장받을 수 있는 '서울시민안전보험'에 대해 알고 계신가요?
많은 시민이 이 제도의 존재 자체를 모르거나, 자동 가입이라는 사실에 안심하고 사고 발생 시 보험금을 청구하지 않아 혜택을 놓치는 경우가 빈번합니다.
서울시가 보험료를 전액 부담하는 이 무료 보험은 예상치 못한 재난이나 사고로부터 시민을 보호하기 위해 마련되었지만, '자동 가입'이 '자동 지급'을 의미하지 않는다는 점을 명확히 인지하는 것이 중요합니다.
서울시민안전보험은 서울시에 주민등록을 둔 모든 시민(등록외국인 포함)을 대상으로 자연재해, 사회재난, 화재·폭발·붕괴 사고, 대중교통 이용 중 상해, 스쿨존 교통사고 등 다양한 유형의 사고에 대해 최대 2,500만원까지 보장합니다.
특히 2026년에는 지반침하 보장이 새롭게 추가되었으며, 기존 화재·폭발·붕괴 사고에 대한 보장도 확대되었습니다.
사고 발생일 또는 후유장해 판정일로부터 3년 이내에 직접 보험사에 청구해야 하며, 개인이 가입한 실손보험이나 각 자치구에서 운영하는 구민안전보험과도 중복으로 보험금을 받을 수 있다는 큰 장점이 있습니다.
이처럼 서울시민안전보험은 시민의 안전을 위한 든든한 버팀목이지만, 그 혜택을 온전히 누리기 위해서는 시민 스스로 보장 내용을 확인하고 적극적으로 보험금을 청구하는 노력이 필요합니다.
혹시 모를 사고에 대비하여 본인과 가족이 받을 수 있는 보장이 무엇인지 미리 확인하고, 사고 발생 시에는 주저하지 말고 청구 절차를 진행하여 소중한 권리를 놓치지 않도록 해야 할 것입니다.