부모님간병인보험은 보험료가 비슷해도 간병 상황에 따라 보장이 크게 달라지므로, 부모님에게 맞는 회사를 선택하는 것이 중요합니다. 특히 요양병원 보장 여부와 간병인사용일당의 실제 사용 및 약관상 지급조건을 꼼꼼히 확인해야 합니다.
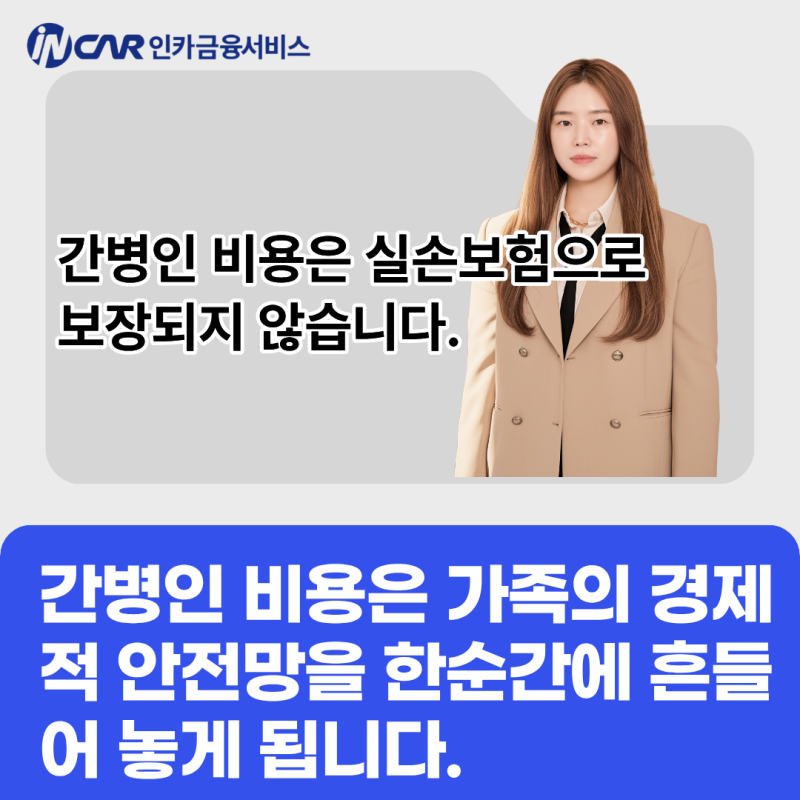
국민건강보험이나 실손보험이 보상하지 않는 간병인 인건비 부담을 줄이기 위해 간병인지원일당과 간병인사용일당의 차이를 이해하고 설계해야 합니다. 부모님 연세가 높아지면서 간병비 부담은 현실적인 고민으로 다가옵니다.
하루 15만원에 달하는 간병인 일당은 가족에게 큰 경제적 부담이며, 실손보험으로도 해결되지 않는 간병비는 '간병 파산'이라는 말까지 낳고 있습니다.
이에 부모님간병인보험은 선택이 아닌 필수이지만, 단순히 저렴한 보험료만 보거나 '가입했으니 다 보장되겠지'라는 안일한 생각은 금물입니다. 부모님간병인보험을 제대로 준비하려면 몇 가지 핵심 포인트를 확인해야 합니다.
첫째, 보험료가 비슷해도 실제 보장 내용은 '어디에서, 얼마나, 어떻게 간병하느냐'에 따라 크게 달라집니다. 특히 65세 이상 고령층은 요양병원 이용 가능성이 높으므로, 일반 병원뿐만 아니라 요양병원 간병까지 충분히 보장되는지 확인하는 것이 중요합니다.
둘째, 간병인보험은 간병인사용일당과 간병인지원일당으로 나뉘며 각각 장단점과 지급 조건이 다릅니다. 간병인사용일당은 가입자가 직접 간병인을 고용하거나 가족이 간병한 후 영수증을 제출해 현금으로 받는 방식입니다.
이때 '실제 사용'과 '약관상 지급조건'을 면밀히 살펴야 하며, 특히 가족이 간병했을 때도 보험금 지급이 가능한지 확인하는 것이 중요합니다.
부모님간병인보험은 단순히 보험료만 보고 선택할 것이 아니라, 부모님의 건강 상태와 예상 간병 상황에 가장 적합한 보장 구조를 가진 상품을 선택하는 것이 핵심입니다.
다양한 특약과 지급 조건을 꼼꼼히 비교하고, 전문가의 도움을 받아 간병 파산을 막고 안정적인 노후를 준비하는 현명한 방법이 될 것입니다.
국민건강보험이나 실손보험이 보상하지 않는 간병인 인건비 부담을 줄이기 위해 간병인지원일당과 간병인사용일당의 차이를 이해하고 설계해야 합니다. 부모님 연세가 높아지면서 간병비 부담은 현실적인 고민으로 다가옵니다.
하루 15만원에 달하는 간병인 일당은 가족에게 큰 경제적 부담이며, 실손보험으로도 해결되지 않는 간병비는 '간병 파산'이라는 말까지 낳고 있습니다.
이에 부모님간병인보험은 선택이 아닌 필수이지만, 단순히 저렴한 보험료만 보거나 '가입했으니 다 보장되겠지'라는 안일한 생각은 금물입니다. 부모님간병인보험을 제대로 준비하려면 몇 가지 핵심 포인트를 확인해야 합니다.
첫째, 보험료가 비슷해도 실제 보장 내용은 '어디에서, 얼마나, 어떻게 간병하느냐'에 따라 크게 달라집니다. 특히 65세 이상 고령층은 요양병원 이용 가능성이 높으므로, 일반 병원뿐만 아니라 요양병원 간병까지 충분히 보장되는지 확인하는 것이 중요합니다.
둘째, 간병인보험은 간병인사용일당과 간병인지원일당으로 나뉘며 각각 장단점과 지급 조건이 다릅니다. 간병인사용일당은 가입자가 직접 간병인을 고용하거나 가족이 간병한 후 영수증을 제출해 현금으로 받는 방식입니다.
이때 '실제 사용'과 '약관상 지급조건'을 면밀히 살펴야 하며, 특히 가족이 간병했을 때도 보험금 지급이 가능한지 확인하는 것이 중요합니다.
부모님간병인보험은 단순히 보험료만 보고 선택할 것이 아니라, 부모님의 건강 상태와 예상 간병 상황에 가장 적합한 보장 구조를 가진 상품을 선택하는 것이 핵심입니다.
다양한 특약과 지급 조건을 꼼꼼히 비교하고, 전문가의 도움을 받아 간병 파산을 막고 안정적인 노후를 준비하는 현명한 방법이 될 것입니다.