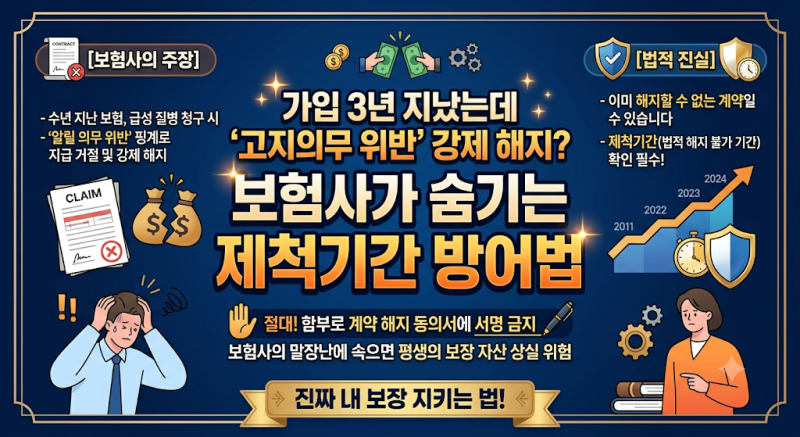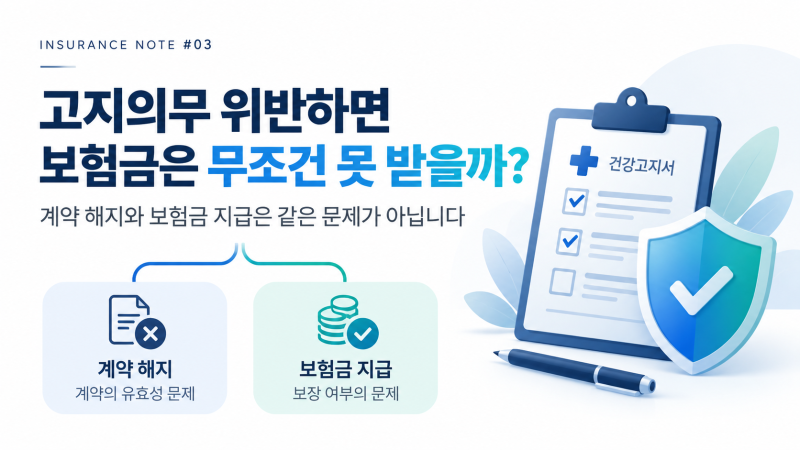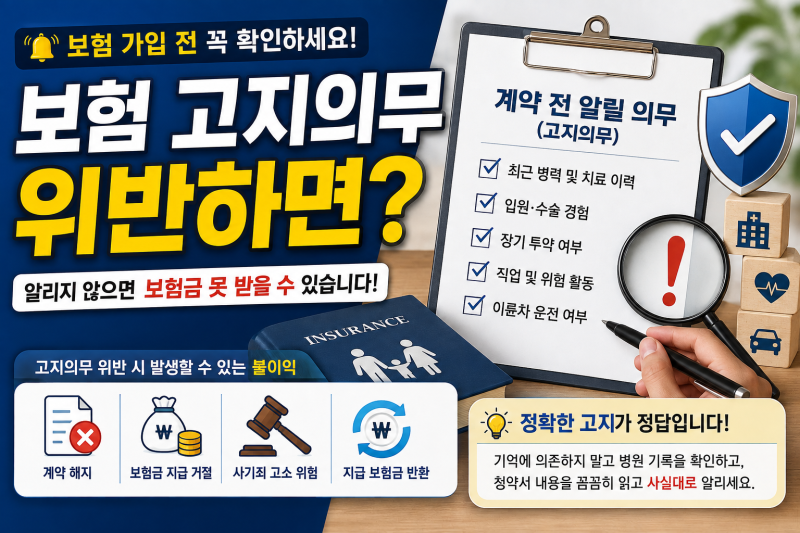

보험 고지의무는 계약 전 병력, 직업 등 중요한 정보를 보험사에 사실대로 알리는 계약자의 의무입니다. 고의 또는 중과실로 이를 위반 시 보험 계약 해지 및 보험금 지급 거절 등 불이익을 받을 수 있습니다.
설계사 책임이나 계약 후 3년 경과 등 특정 상황에서는 고지의무 위반이 인정되지 않거나 해지권 행사가 제한될 수 있습니다. 보험 가입 시 가장 중요한 절차 중 하나는 바로 고지의무 이행입니다.
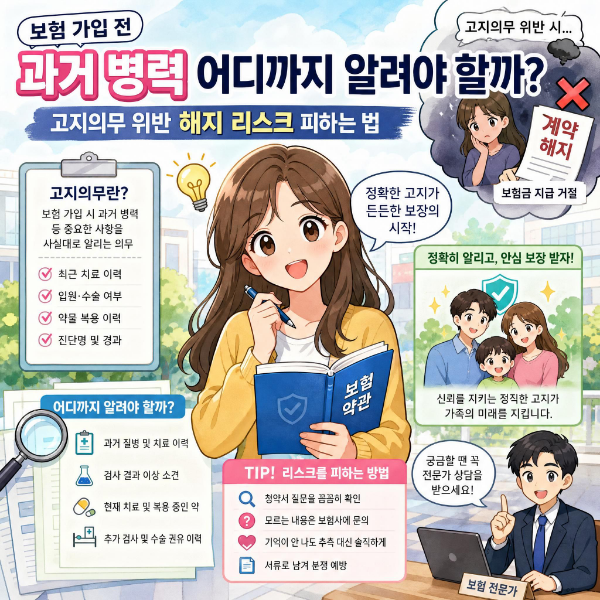
이는 계약자 또는 피보험자가 보험 계약을 체결하기 전, 자신의 건강 상태, 직업, 과거 병력 등 보험사가 위험을 평가하는 데 필요한 중요한 사항들을 사실대로 알릴 의무를 말합니다.
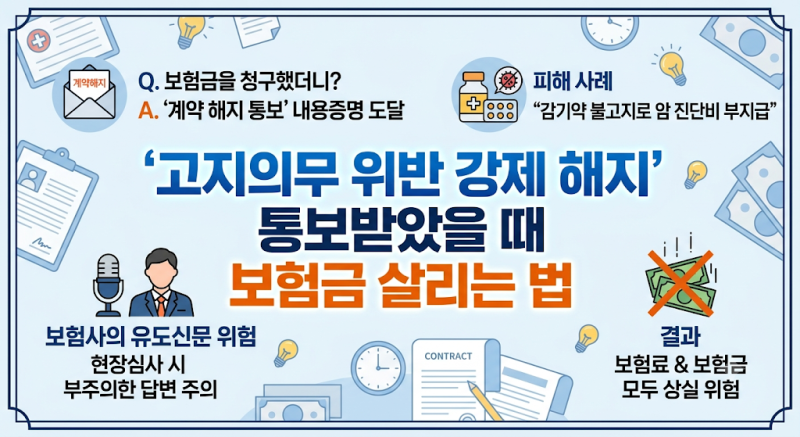
이 의무를 소홀히 하거나 고의로 위반할 경우, 예상치 못한 계약 해지나 보험금 지급 거절이라는 심각한 문제에 직면할 수 있어 주의가 필요합니다. 고지의무 위반은 주로 고의 또는 중대한 과실로 중요한 사실을 알리지 않거나 허위로 알렸을 때 발생합니다.
이러한 위반이 확인되면 보험사는 계약을 해지하고 보험금 지급을 거절할 수 있습니다. 그러나 모든 고지 누락이 동일하게 처리되는 것은 아닙니다.
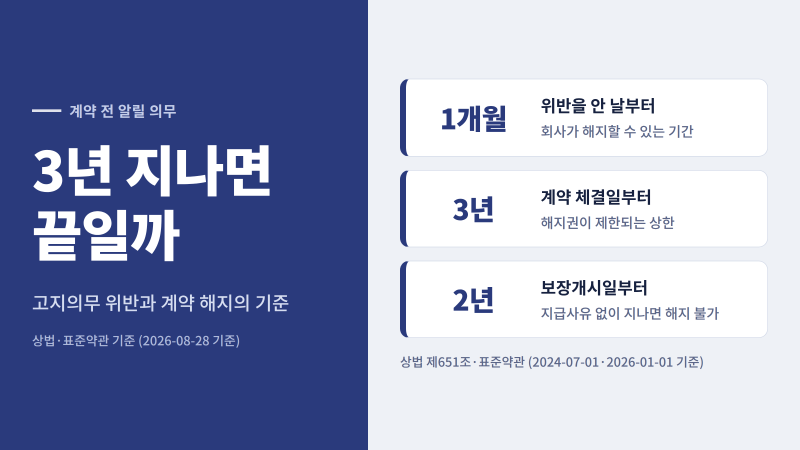
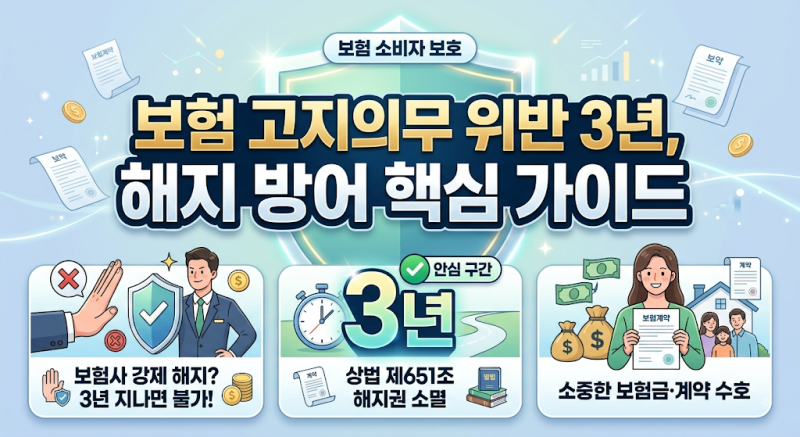
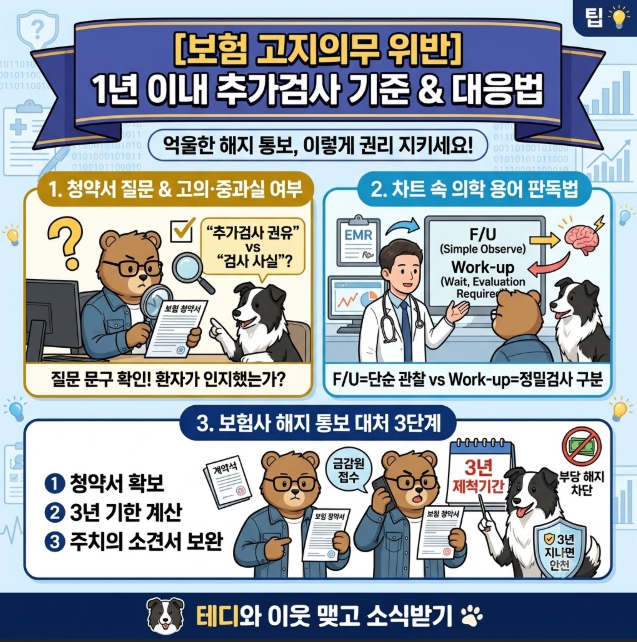
예를 들어, 보험설계사가 질문표 작성을 대신했거나 설명의무를 다하지 않은 경우, 또는 보험사가 위반 사실을 안 날로부터 1개월, 계약 체결일로부터 3년(제척기간)이 경과한 경우에는 보험사의 해지권 행사가 제한될 수 있습니다.
중요한 것은 보험사가 질문한 사항에 대해 정확히 답변하는 것이며, 애매한 경우 임의 판단보다는 보험사에 확인하는 것이 안전합니다.
따라서 보험 가입 시 청약서와 질문표를 꼼꼼히 확인하고, 모든 질문에 대해 기억나는 범위 내에서 최대한 사실대로 기재하는 것이 중요합니다. 이는 불필요한 분쟁을 예방하고, 정당한 보험 혜택을 받을 수 있는 가장 확실한 방법입니다.
고지의무에 대한 정확한 이해와 성실한 이행만이 미래의 위험에 대비하는 현명한 보험 생활의 시작이라 할 수 있습니다.
설계사 책임이나 계약 후 3년 경과 등 특정 상황에서는 고지의무 위반이 인정되지 않거나 해지권 행사가 제한될 수 있습니다. 보험 가입 시 가장 중요한 절차 중 하나는 바로 고지의무 이행입니다.
이는 계약자 또는 피보험자가 보험 계약을 체결하기 전, 자신의 건강 상태, 직업, 과거 병력 등 보험사가 위험을 평가하는 데 필요한 중요한 사항들을 사실대로 알릴 의무를 말합니다.
이 의무를 소홀히 하거나 고의로 위반할 경우, 예상치 못한 계약 해지나 보험금 지급 거절이라는 심각한 문제에 직면할 수 있어 주의가 필요합니다. 고지의무 위반은 주로 고의 또는 중대한 과실로 중요한 사실을 알리지 않거나 허위로 알렸을 때 발생합니다.
이러한 위반이 확인되면 보험사는 계약을 해지하고 보험금 지급을 거절할 수 있습니다. 그러나 모든 고지 누락이 동일하게 처리되는 것은 아닙니다.
예를 들어, 보험설계사가 질문표 작성을 대신했거나 설명의무를 다하지 않은 경우, 또는 보험사가 위반 사실을 안 날로부터 1개월, 계약 체결일로부터 3년(제척기간)이 경과한 경우에는 보험사의 해지권 행사가 제한될 수 있습니다.
중요한 것은 보험사가 질문한 사항에 대해 정확히 답변하는 것이며, 애매한 경우 임의 판단보다는 보험사에 확인하는 것이 안전합니다.
따라서 보험 가입 시 청약서와 질문표를 꼼꼼히 확인하고, 모든 질문에 대해 기억나는 범위 내에서 최대한 사실대로 기재하는 것이 중요합니다. 이는 불필요한 분쟁을 예방하고, 정당한 보험 혜택을 받을 수 있는 가장 확실한 방법입니다.
고지의무에 대한 정확한 이해와 성실한 이행만이 미래의 위험에 대비하는 현명한 보험 생활의 시작이라 할 수 있습니다.