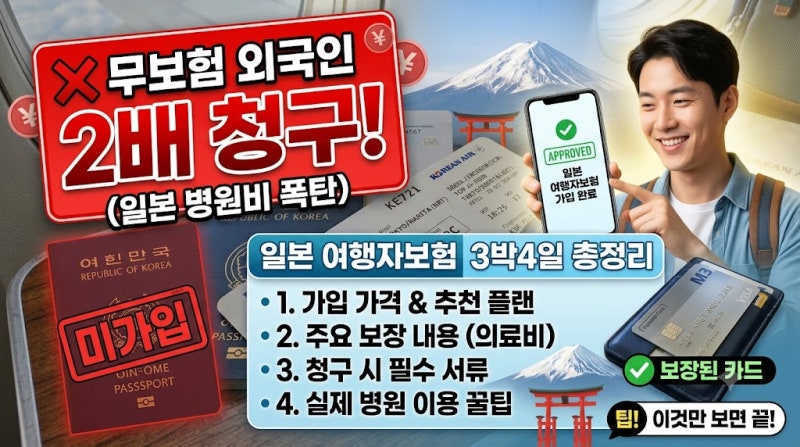

일본은 무보험 외국인에게 병원비를 2배 이상 청구하며, 미납 시 향후 일본 입국이 거부될 수 있습니다. 2009년 10월 이후 가입한 국내 실손보험은 해외 의료기관에서 발생한 치료비를 보상하지 않아 별도 여행자보험 가입이 필수입니다.
여행자보험의 휴대품 손해 특약은 파손 및 도난은 보장하나 단순 분실은 보상하지 않으며, 출국 후에는 가입이 불가능합니다. 짧은 비행시간과 가까운 거리 때문에 일본여행 시 보험 가입을 망설이는 경우가 많습니다.
하지만 일본은 무보험 외국인에게 병원비를 2배에서 최대 3배까지 청구하는 의료 시스템을 가지고 있어, 단순 감기나 배탈에도 수십만 원의 비용이 발생할 수 있습니다.
더욱이 의료비를 미납할 경우 향후 일본 입국이 거부될 수 있다는 점은 간과할 수 없는 심각한 문제입니다. 이러한 위험에 대비하기 위해 여행자보험은 선택이 아닌 필수 준비물로 자리 잡고 있습니다.
많은 분이 국내 실손보험이 있으니 괜찮다고 생각하지만, 2009년 10월 이후 가입한 실손보험은 해외 의료기관에서 발생한 치료비를 보상하지 않습니다.
일본 현지에서 치료받은 비용은 국내 실손으로 청구할 수 없으며, 귀국 후 국내 병원에서 치료받은 경우에만 보상이 가능합니다. 또한, 여행 중 휴대폰이나 카메라 파손, 도난 등 예기치 못한 사고도 발생할 수 있습니다.
이때 여행자보험의 휴대품 손해 특약이 유용하지만, 단순 분실은 보상하지 않고 파손이나 도난만 보장한다는 점을 명확히 인지해야 합니다. 가장 중요한 것은 여행자보험은 출국 후에는 가입이 불가능하므로, 반드시 공항에 도착해서 비행기 탑승 전에 가입을 완료해야 합니다.
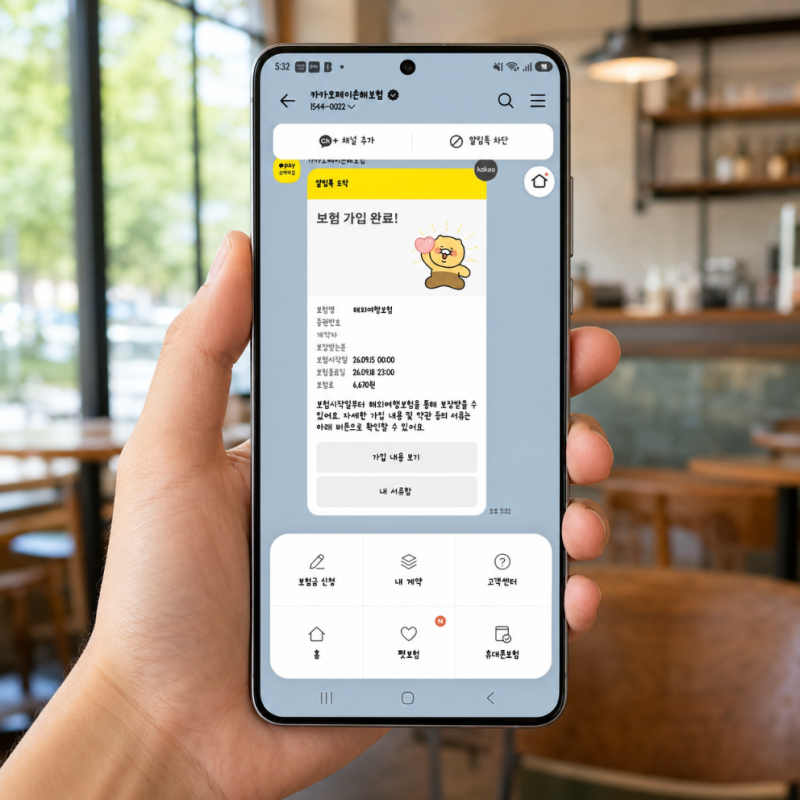
3박 4일 일본여행 기준 여행자보험료는 보통 5천 원에서 1만 원대로, 커피 한두 잔 값에 불과합니다. 이처럼 적은 비용으로 수십만 원에서 수백만 원에 달할 수 있는 의료비 폭탄과 휴대품 손해 위험을 대비할 수 있다면, 가입하지 않을 이유가 없습니다.
단순히 저렴한 상품을 찾기보다는 해외 의료비 보장 한도, 휴대품 손해 보장 범위, 자기부담금 등을 꼼꼼히 비교하여 자신에게 맞는 최적의 일본여행 보험을 선택하는 것이 현명합니다.
여행자보험의 휴대품 손해 특약은 파손 및 도난은 보장하나 단순 분실은 보상하지 않으며, 출국 후에는 가입이 불가능합니다. 짧은 비행시간과 가까운 거리 때문에 일본여행 시 보험 가입을 망설이는 경우가 많습니다.
하지만 일본은 무보험 외국인에게 병원비를 2배에서 최대 3배까지 청구하는 의료 시스템을 가지고 있어, 단순 감기나 배탈에도 수십만 원의 비용이 발생할 수 있습니다.
더욱이 의료비를 미납할 경우 향후 일본 입국이 거부될 수 있다는 점은 간과할 수 없는 심각한 문제입니다. 이러한 위험에 대비하기 위해 여행자보험은 선택이 아닌 필수 준비물로 자리 잡고 있습니다.
많은 분이 국내 실손보험이 있으니 괜찮다고 생각하지만, 2009년 10월 이후 가입한 실손보험은 해외 의료기관에서 발생한 치료비를 보상하지 않습니다.
일본 현지에서 치료받은 비용은 국내 실손으로 청구할 수 없으며, 귀국 후 국내 병원에서 치료받은 경우에만 보상이 가능합니다. 또한, 여행 중 휴대폰이나 카메라 파손, 도난 등 예기치 못한 사고도 발생할 수 있습니다.
이때 여행자보험의 휴대품 손해 특약이 유용하지만, 단순 분실은 보상하지 않고 파손이나 도난만 보장한다는 점을 명확히 인지해야 합니다. 가장 중요한 것은 여행자보험은 출국 후에는 가입이 불가능하므로, 반드시 공항에 도착해서 비행기 탑승 전에 가입을 완료해야 합니다.
3박 4일 일본여행 기준 여행자보험료는 보통 5천 원에서 1만 원대로, 커피 한두 잔 값에 불과합니다. 이처럼 적은 비용으로 수십만 원에서 수백만 원에 달할 수 있는 의료비 폭탄과 휴대품 손해 위험을 대비할 수 있다면, 가입하지 않을 이유가 없습니다.
단순히 저렴한 상품을 찾기보다는 해외 의료비 보장 한도, 휴대품 손해 보장 범위, 자기부담금 등을 꼼꼼히 비교하여 자신에게 맞는 최적의 일본여행 보험을 선택하는 것이 현명합니다.