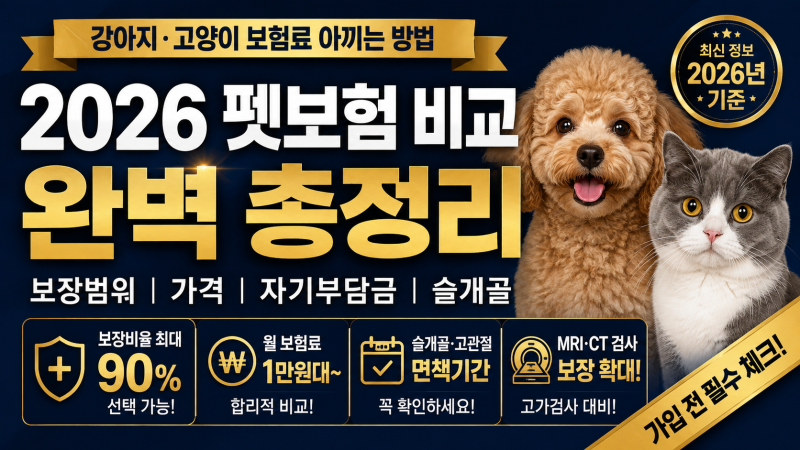
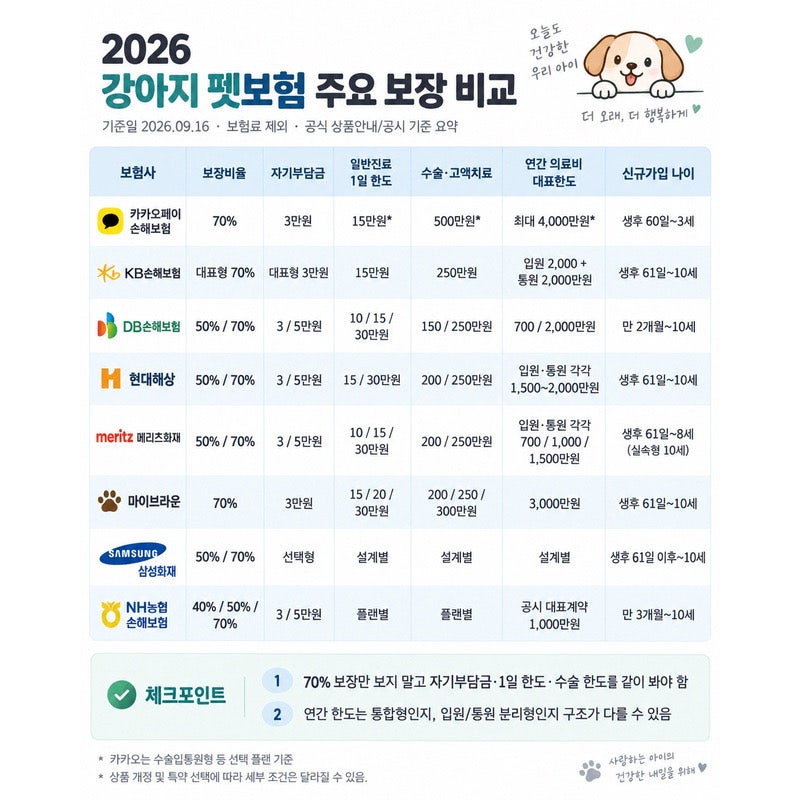
강아지 보험은 반려견의 질병 및 상해 치료비를 보장하지만, 보험료는 나이, 품종, 보장 범위에 따라 달라집니다. 단순히 월 보험료만 비교하기보다 보장비율, 자기부담금, 연간 한도 등 실제 지급액에 영향을 미치는 요소를 확인해야 합니다.
특히 '최대 보장'이나 '70% 보장' 문구에 현혹되지 않고, 가입 가능한 나이와 보장 종료 나이, 면책 기간 등을 꼼꼼히 살펴야 합니다. 강아지 보험은 예상치 못한 동물병원비 부담을 덜어주기 위한 필수 선택입니다.
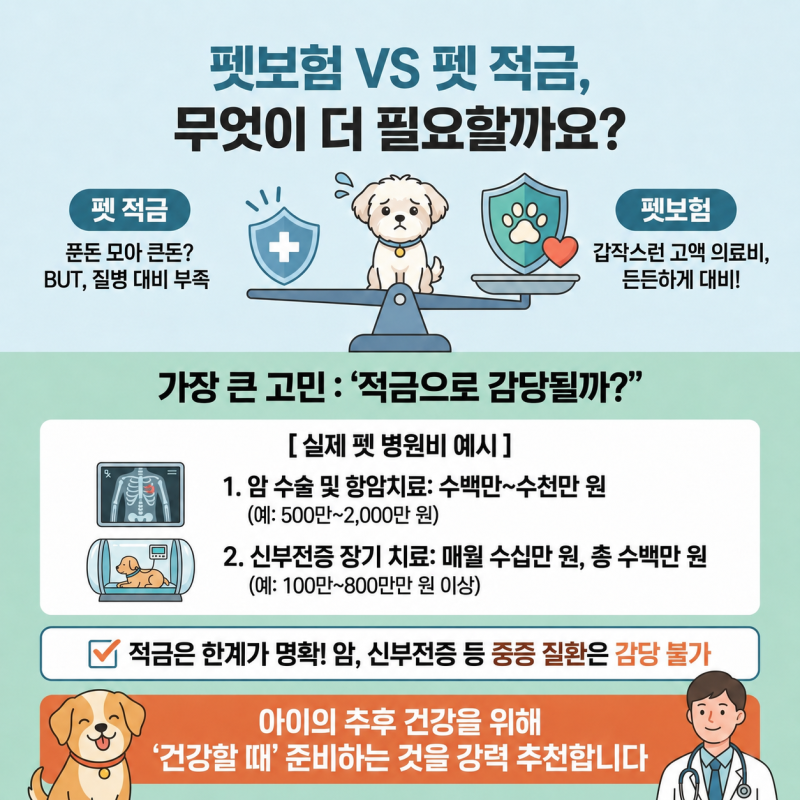
반려동물 의료비는 국민건강보험이 적용되지 않아 질병이나 사고 시 큰 경제적 부담이 됩니다. 따라서 단순히 월 보험료가 저렴하다는 이유만으로 펫보험을 선택하거나, '최대 보장' 문구에 현혹되어 가입하는 것은 실제 보장 시 후회로 이어질 수 있습니다.
강아지 보험 비교 시에는 반려견 나이, 품종에 따른 보험료 차이뿐만 아니라 보장비율, 자기부담금, 연간 지급한도 등을 종합적으로 살펴야 합니다. '70% 보장'이라 해도 자기부담금과 지급한도에 따라 실제 보험금은 크게 달라질 수 있습니다.
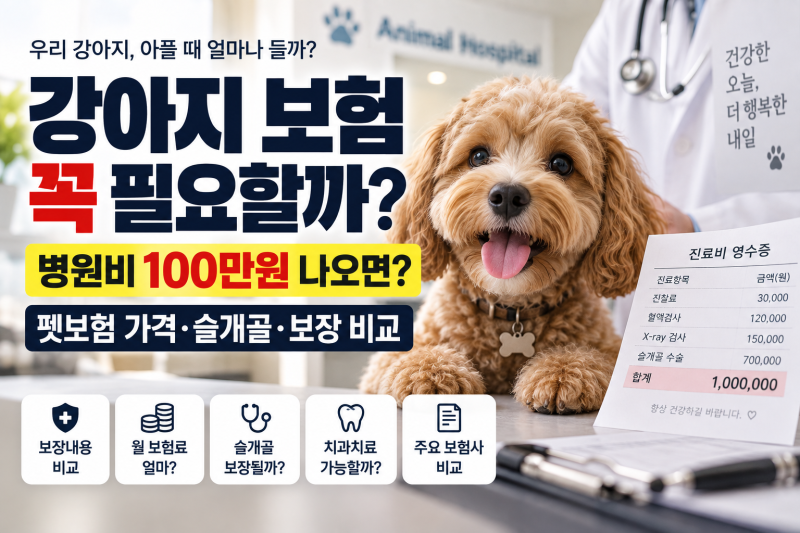
슬개골 탈구나 MRI, CT 등 고액 검사 특약 구성, 가입 및 보장 종료 나이도 중요합니다. 여러 보험사 상품을 비교할 때는 일반 정보보다 실제 반려견 정보를 입력하여 정확한 견적을 받고 가입설계서를 면밀히 검토해야 합니다.
단순히 가격 경쟁력만 내세우는 상품보다는 우리 강아지에게 발생할 수 있는 질환을 얼마나 실질적으로 보장하는지, 보호자의 부담을 얼마나 줄여줄 수 있는지를 기준으로 현명한 강아지 보험 비교를 하십시오.
특히 '최대 보장'이나 '70% 보장' 문구에 현혹되지 않고, 가입 가능한 나이와 보장 종료 나이, 면책 기간 등을 꼼꼼히 살펴야 합니다. 강아지 보험은 예상치 못한 동물병원비 부담을 덜어주기 위한 필수 선택입니다.
반려동물 의료비는 국민건강보험이 적용되지 않아 질병이나 사고 시 큰 경제적 부담이 됩니다. 따라서 단순히 월 보험료가 저렴하다는 이유만으로 펫보험을 선택하거나, '최대 보장' 문구에 현혹되어 가입하는 것은 실제 보장 시 후회로 이어질 수 있습니다.
강아지 보험 비교 시에는 반려견 나이, 품종에 따른 보험료 차이뿐만 아니라 보장비율, 자기부담금, 연간 지급한도 등을 종합적으로 살펴야 합니다. '70% 보장'이라 해도 자기부담금과 지급한도에 따라 실제 보험금은 크게 달라질 수 있습니다.
슬개골 탈구나 MRI, CT 등 고액 검사 특약 구성, 가입 및 보장 종료 나이도 중요합니다. 여러 보험사 상품을 비교할 때는 일반 정보보다 실제 반려견 정보를 입력하여 정확한 견적을 받고 가입설계서를 면밀히 검토해야 합니다.
단순히 가격 경쟁력만 내세우는 상품보다는 우리 강아지에게 발생할 수 있는 질환을 얼마나 실질적으로 보장하는지, 보호자의 부담을 얼마나 줄여줄 수 있는지를 기준으로 현명한 강아지 보험 비교를 하십시오.