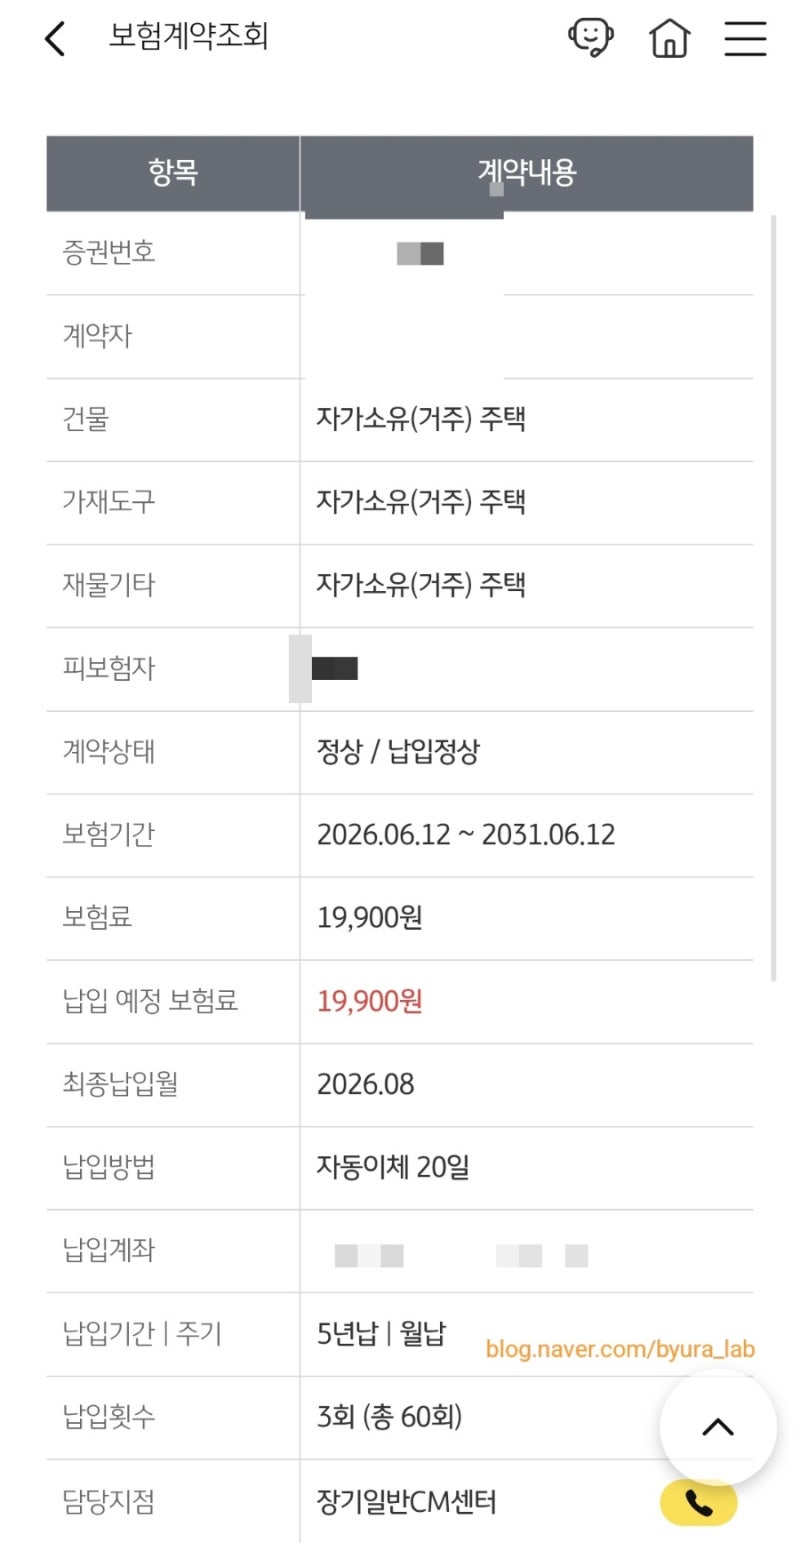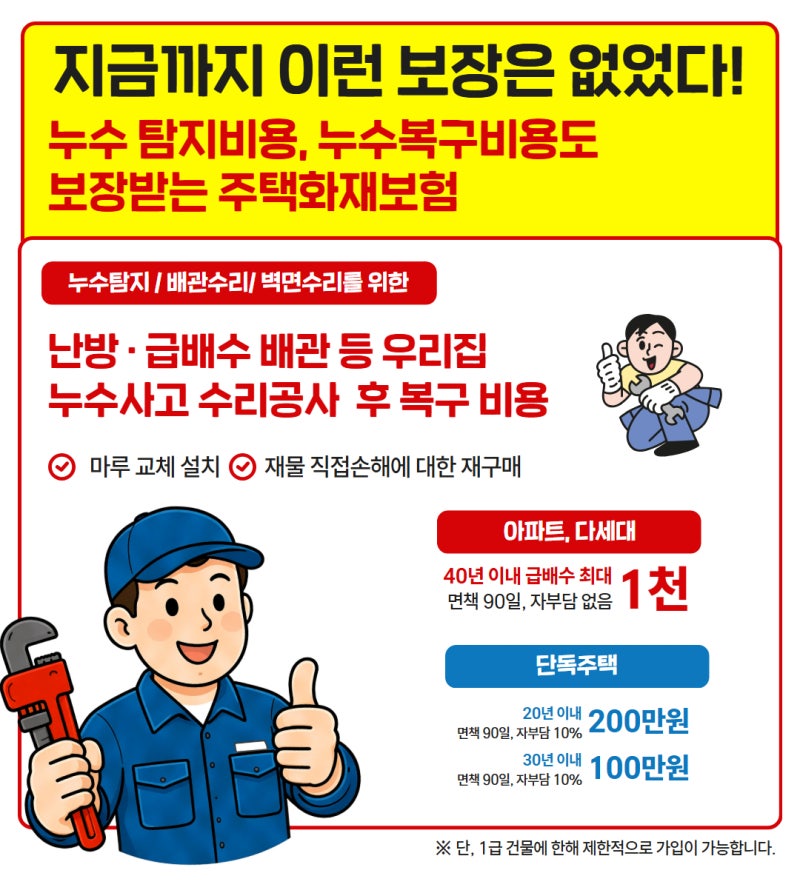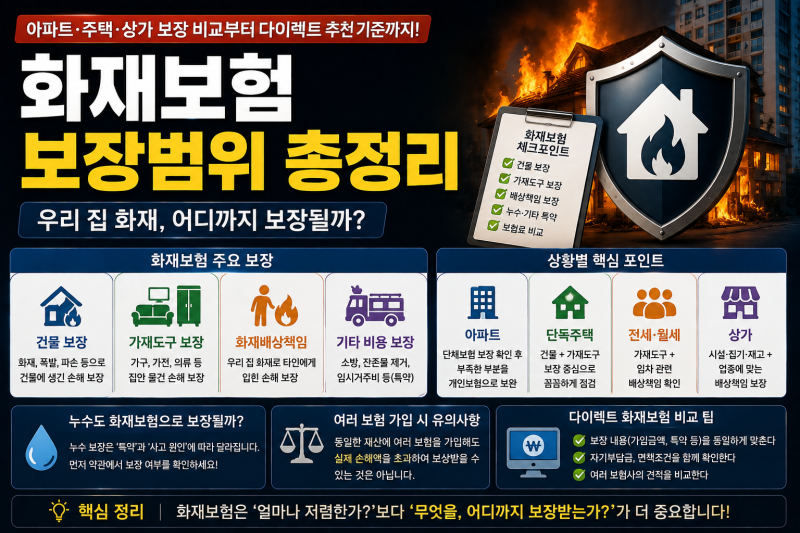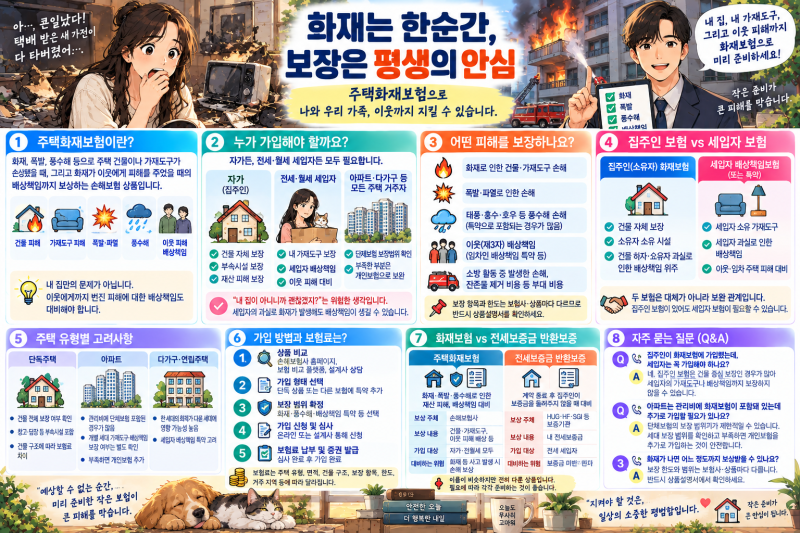

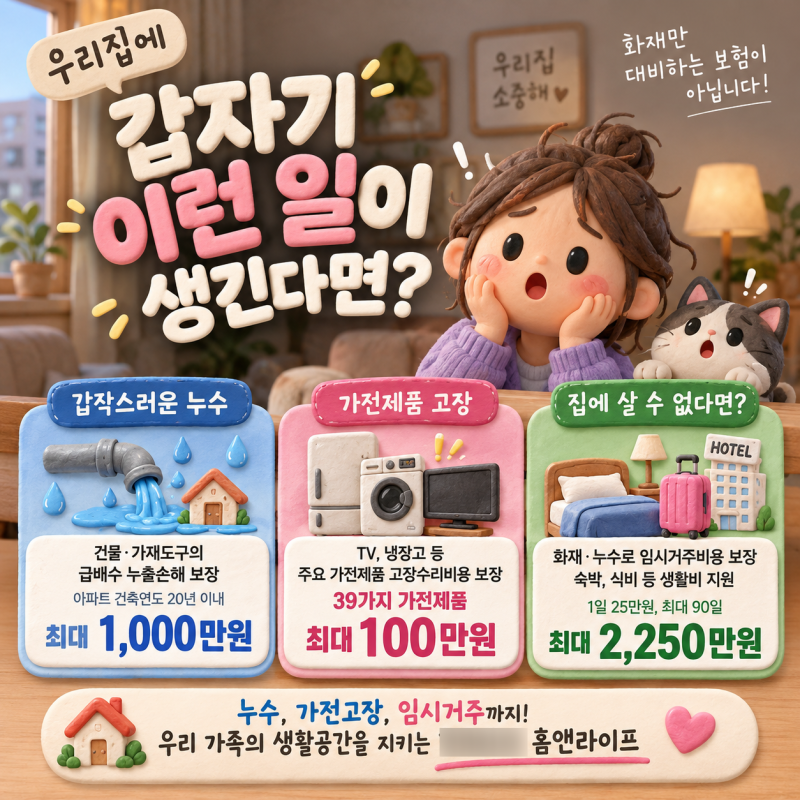
주택보험은 화재뿐만 아니라 누수, 이웃집 배상책임, 임시거주비 등 다양한 위험에 대비하는 필수적인 보험입니다. 월 1만원대의 저렴한 보험료로도 건물 및 가재도구 손해, 급배수시설 누출손해 등 여러 특약을 구성할 수 있습니다.
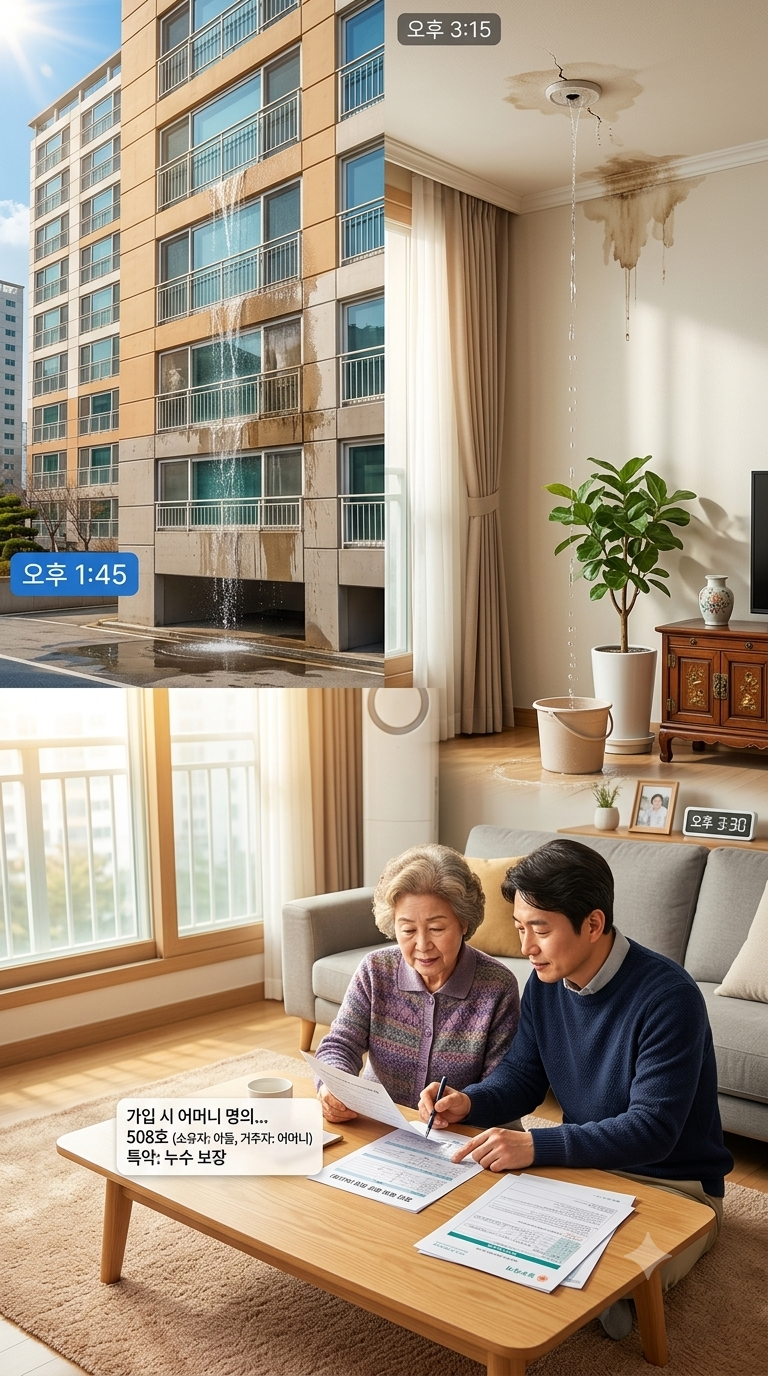
특히 오래된 아파트의 누수 문제나 이웃에게 발생할 수 있는 화재 배상책임은 주택보험 가입 시 반드시 확인해야 할 핵심 보장입니다. 주택보험은 단순한 화재 대비를 넘어 누수, 이웃집 배상책임, 임시 거주비까지 보장하는 필수 안전망입니다.
한 번의 사고로 수천만 원 이상의 손해가 발생할 수 있어 미리 대비하는 것이 현명합니다. 월 1만원대 보험료로도 건물 및 가재도구 손해, 급배수시설 누출손해, 화재배상책임 등 핵심 특약을 구성할 수 있어 경제적 부담도 적습니다.
특히 오래된 아파트의 누수 문제나 이웃으로 번진 화재 배상책임은 반드시 확인해야 할 보장입니다. 실제 설계는 주택 종류와 가액에 따라 달라지므로, 약관을 꼼꼼히 살펴 필요한 특약을 추가해야 합니다.
화재손해, 배상책임, 임시거주비 등 핵심 담보를 놓치지 않는 것이 중요합니다. 따라서 주택보험 선택 시 최저 보험료만 볼 것이 아니라, 우리 집 특성과 발생 가능한 위험을 고려해 담보를 구성해야 합니다.
급배수시설 누출손해, 일상생활배상책임 특약은 예상치 못한 상황에 큰 도움이 됩니다. 가입 전 여러 상품을 비교하고 전문가와 상담하여 최적의 보장을 준비하는 것이 바람직합니다.
특히 오래된 아파트의 누수 문제나 이웃에게 발생할 수 있는 화재 배상책임은 주택보험 가입 시 반드시 확인해야 할 핵심 보장입니다. 주택보험은 단순한 화재 대비를 넘어 누수, 이웃집 배상책임, 임시 거주비까지 보장하는 필수 안전망입니다.
한 번의 사고로 수천만 원 이상의 손해가 발생할 수 있어 미리 대비하는 것이 현명합니다. 월 1만원대 보험료로도 건물 및 가재도구 손해, 급배수시설 누출손해, 화재배상책임 등 핵심 특약을 구성할 수 있어 경제적 부담도 적습니다.
특히 오래된 아파트의 누수 문제나 이웃으로 번진 화재 배상책임은 반드시 확인해야 할 보장입니다. 실제 설계는 주택 종류와 가액에 따라 달라지므로, 약관을 꼼꼼히 살펴 필요한 특약을 추가해야 합니다.
화재손해, 배상책임, 임시거주비 등 핵심 담보를 놓치지 않는 것이 중요합니다. 따라서 주택보험 선택 시 최저 보험료만 볼 것이 아니라, 우리 집 특성과 발생 가능한 위험을 고려해 담보를 구성해야 합니다.
급배수시설 누출손해, 일상생활배상책임 특약은 예상치 못한 상황에 큰 도움이 됩니다. 가입 전 여러 상품을 비교하고 전문가와 상담하여 최적의 보장을 준비하는 것이 바람직합니다.