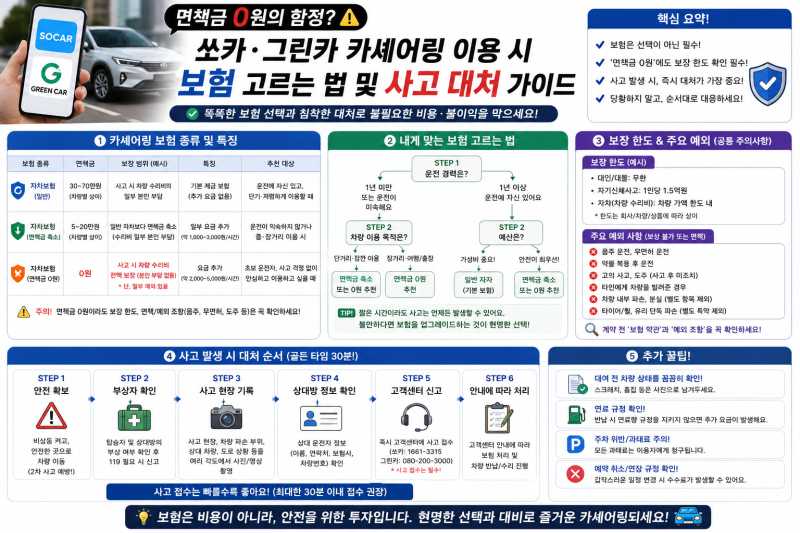
쏘카 이용 시 대여요금 외 보험 및 보장상품 요금이 별도로 부과되며, 운전 초보자는 자기부담금 0원 완전보장 보험을 선택하는 것이 좋습니다.
쏘카 핸들러나 탁송 운전 시 플랫폼의 기본 단체보험은 민사적 배상만 보장하며, 12대 중과실 사고 발생 시 형사적 책임은 보장하지 않아 수천만원의 개인 부담이 발생할 수 있습니다.
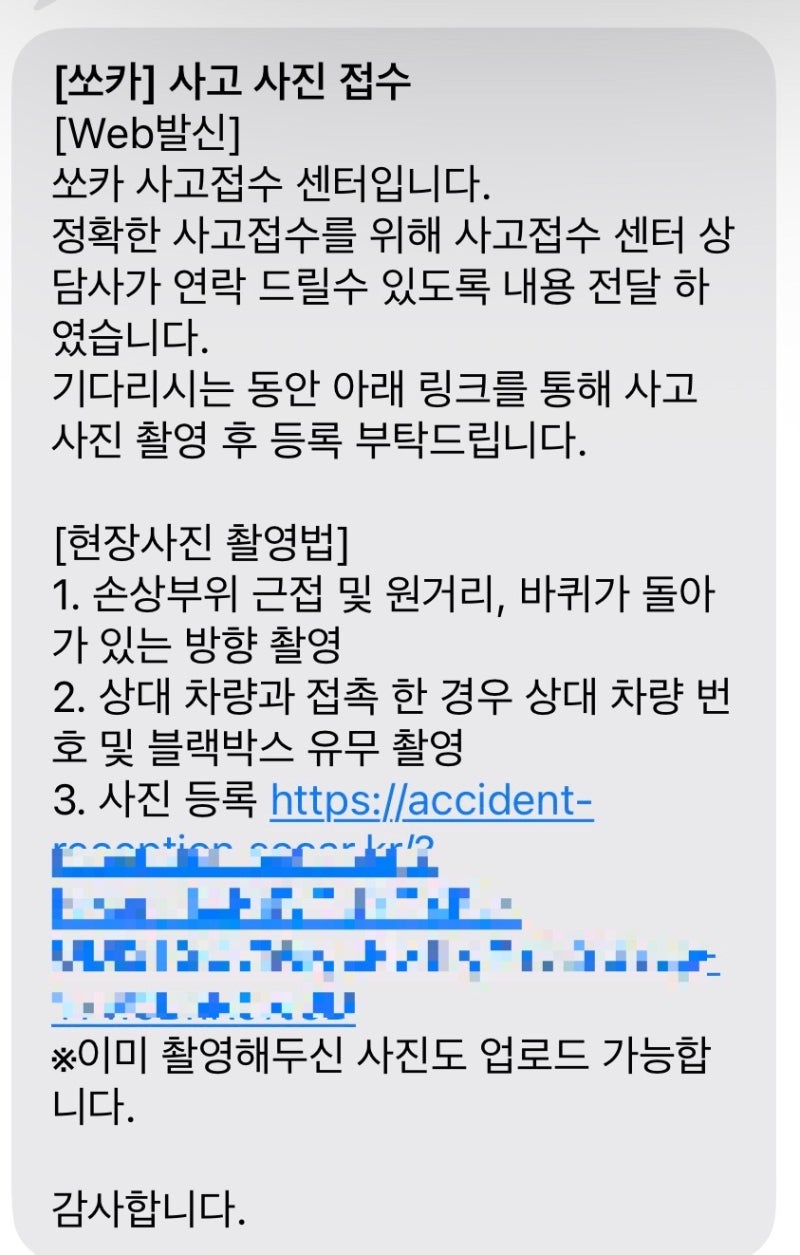
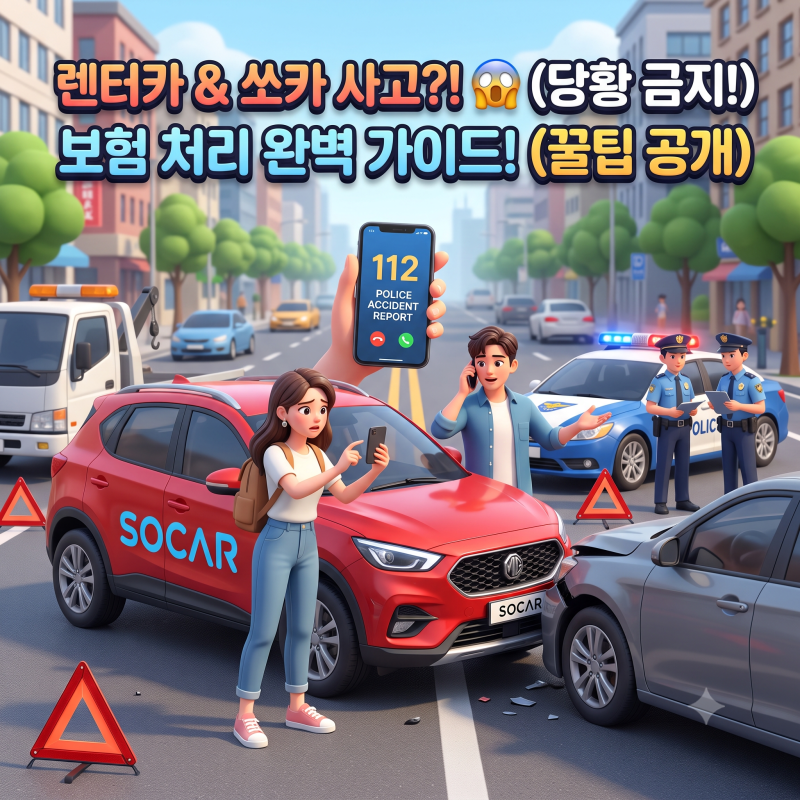
쏘카 사고 발생 시 현장 보존 및 사진 촬영 후 고객센터와 경찰에 즉시 접수해야 하며, 음주 운전이나 미등록 운전자가 사고를 낸 경우 보험이 전면 무효화될 수 있습니다. 쏘카 이용이 늘면서 쏘카보험에 대한 관심도 높아지고 있습니다.
단순히 차량 대여료만 생각했다가 예상치 못한 사고 발생 시 큰 비용 부담에 직면할 수 있어, 쏘카보험의 종류와 보장 범위를 정확히 이해하는 것이 중요합니다.
특히 운전 초보자나 쏘카를 이용해 부업을 하는 경우, 기본적인 보험만으로는 충분하지 않을 수 있어 더욱 세심한 주의가 필요합니다. 쏘카는 기본적으로 대인, 대물, 자손을 보장하는 자동차종합보험에 가입되어 있지만, 차량 손해에 대해서는 별도의 면책제도가 적용됩니다.
이때 자기부담금 0원과 같은 완전보장 상품을 선택하는 것이 사고 시 부담을 줄이는 핵심입니다.
또한, 쏘카 핸들러나 탁송 운전 시 플랫폼의 단체보험은 민사적 배상만 처리하며, 12대 중과실 등으로 인한 형사적 책임(합의금, 변호사 비용, 벌금 등)은 전혀 보장하지 않아 수천만원의 빚더미에 앉을 수 있습니다.
더욱이 음주 운전이나 미등록 운전자가 사고를 낸 경우, 가입한 쏘카보험 자체가 전면 무효화되어 모든 책임을 개인이 져야 하는 치명적인 약점도 존재합니다. 따라서 쏘카를 이용할 때는 자신의 운전 숙련도와 이용 목적에 맞춰 보험 상품을 신중하게 선택해야 합니다.
특히 자기부담금 조건과 면책 예외 사항(음주, 미등록 운전 등)을 반드시 확인하고, 사고 발생 시에는 당황하지 않고 고객센터와 경찰에 즉시 신고하는 원칙적인 대처가 중요합니다.
기본적인 쏘카보험의 한계를 명확히 인지하고 추가적인 대비책을 마련하는 것이 현명한 쏘카 이용의 첫걸음입니다.
쏘카 핸들러나 탁송 운전 시 플랫폼의 기본 단체보험은 민사적 배상만 보장하며, 12대 중과실 사고 발생 시 형사적 책임은 보장하지 않아 수천만원의 개인 부담이 발생할 수 있습니다.
쏘카 사고 발생 시 현장 보존 및 사진 촬영 후 고객센터와 경찰에 즉시 접수해야 하며, 음주 운전이나 미등록 운전자가 사고를 낸 경우 보험이 전면 무효화될 수 있습니다. 쏘카 이용이 늘면서 쏘카보험에 대한 관심도 높아지고 있습니다.
단순히 차량 대여료만 생각했다가 예상치 못한 사고 발생 시 큰 비용 부담에 직면할 수 있어, 쏘카보험의 종류와 보장 범위를 정확히 이해하는 것이 중요합니다.
특히 운전 초보자나 쏘카를 이용해 부업을 하는 경우, 기본적인 보험만으로는 충분하지 않을 수 있어 더욱 세심한 주의가 필요합니다. 쏘카는 기본적으로 대인, 대물, 자손을 보장하는 자동차종합보험에 가입되어 있지만, 차량 손해에 대해서는 별도의 면책제도가 적용됩니다.
이때 자기부담금 0원과 같은 완전보장 상품을 선택하는 것이 사고 시 부담을 줄이는 핵심입니다.
또한, 쏘카 핸들러나 탁송 운전 시 플랫폼의 단체보험은 민사적 배상만 처리하며, 12대 중과실 등으로 인한 형사적 책임(합의금, 변호사 비용, 벌금 등)은 전혀 보장하지 않아 수천만원의 빚더미에 앉을 수 있습니다.
더욱이 음주 운전이나 미등록 운전자가 사고를 낸 경우, 가입한 쏘카보험 자체가 전면 무효화되어 모든 책임을 개인이 져야 하는 치명적인 약점도 존재합니다. 따라서 쏘카를 이용할 때는 자신의 운전 숙련도와 이용 목적에 맞춰 보험 상품을 신중하게 선택해야 합니다.
특히 자기부담금 조건과 면책 예외 사항(음주, 미등록 운전 등)을 반드시 확인하고, 사고 발생 시에는 당황하지 않고 고객센터와 경찰에 즉시 신고하는 원칙적인 대처가 중요합니다.
기본적인 쏘카보험의 한계를 명확히 인지하고 추가적인 대비책을 마련하는 것이 현명한 쏘카 이용의 첫걸음입니다.