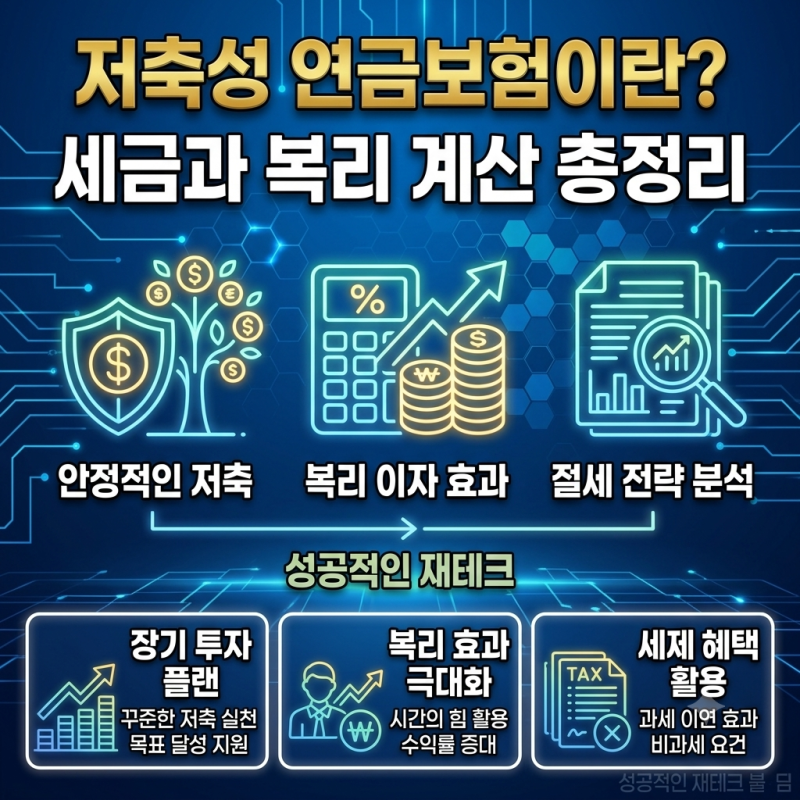

저축성보험은 만기나 해지 시 보험차익에 이자소득세가 부과되나, 세법상 특정 요건 충족 시 비과세 혜택을 받을 수 있습니다.
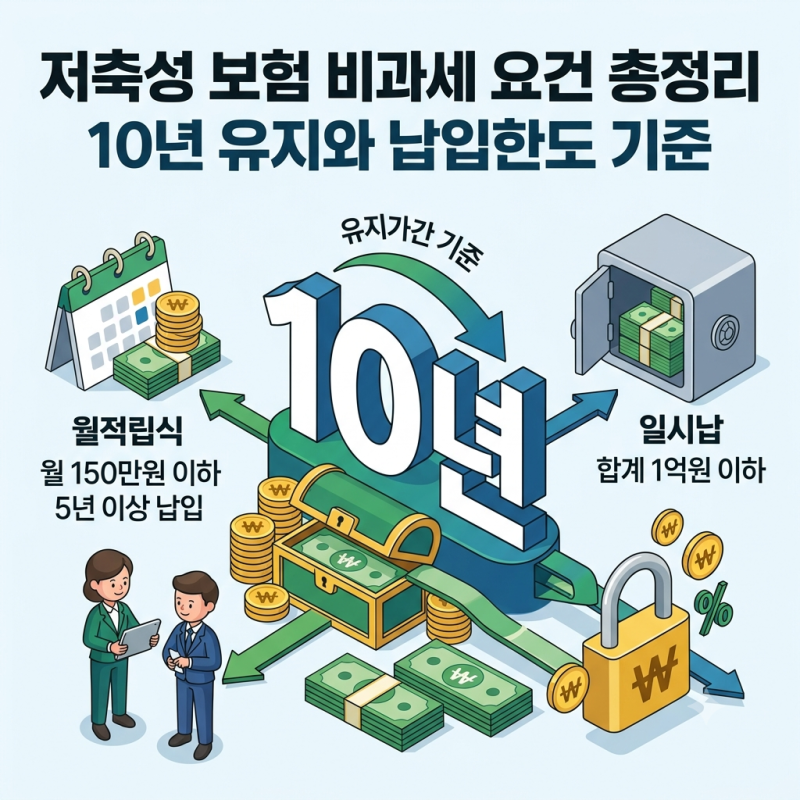
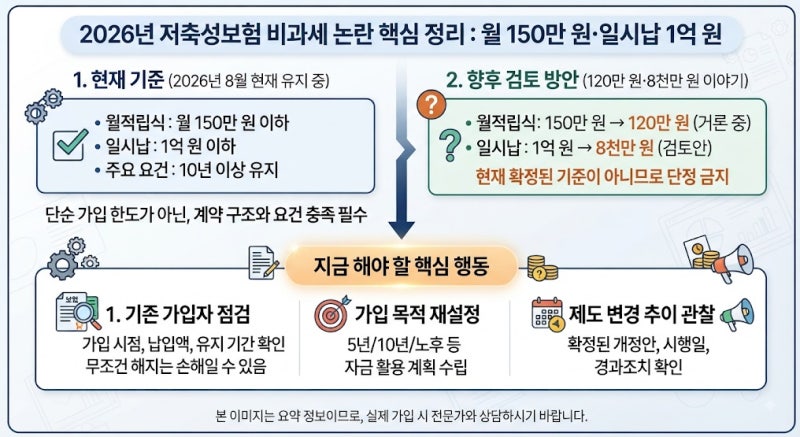
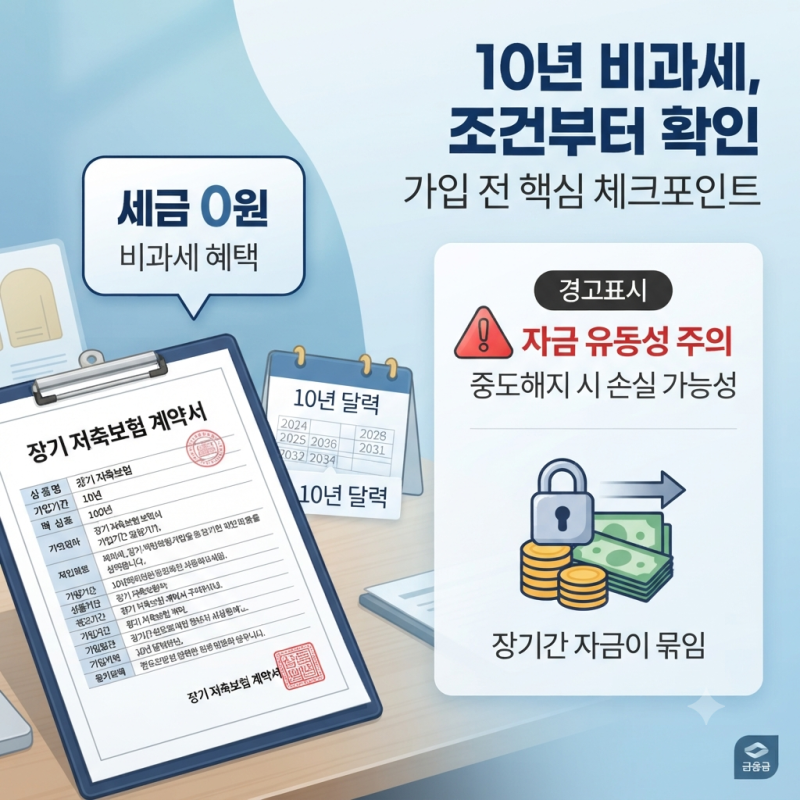
비과세 혜택은 10년 유지 외에 월적립식 5년 납입 및 월 150만원 이하, 일시납 총 1억원 이하 등 납입 한도와 기간 요건을 함께 충족해야 합니다.
중도 해지 시 사업비 등으로 인해 납입 보험료보다 해지환급금이 적을 수 있으므로, 단순히 이율만 볼 것이 아니라 해지환급률 등을 고려해야 합니다. 목돈 마련이나 노후 자금 준비를 위해 저축성보험을 고려하는 분들이 많습니다.
많은 이들이 저축성보험을 10년 이상 유지하면 보험차익에 대한 세금을 면제받는 비과세 혜택을 누릴 수 있다고 알고 있지만, 실제로는 10년 유지 외에 추가적인 요건들을 충족해야만 합니다.
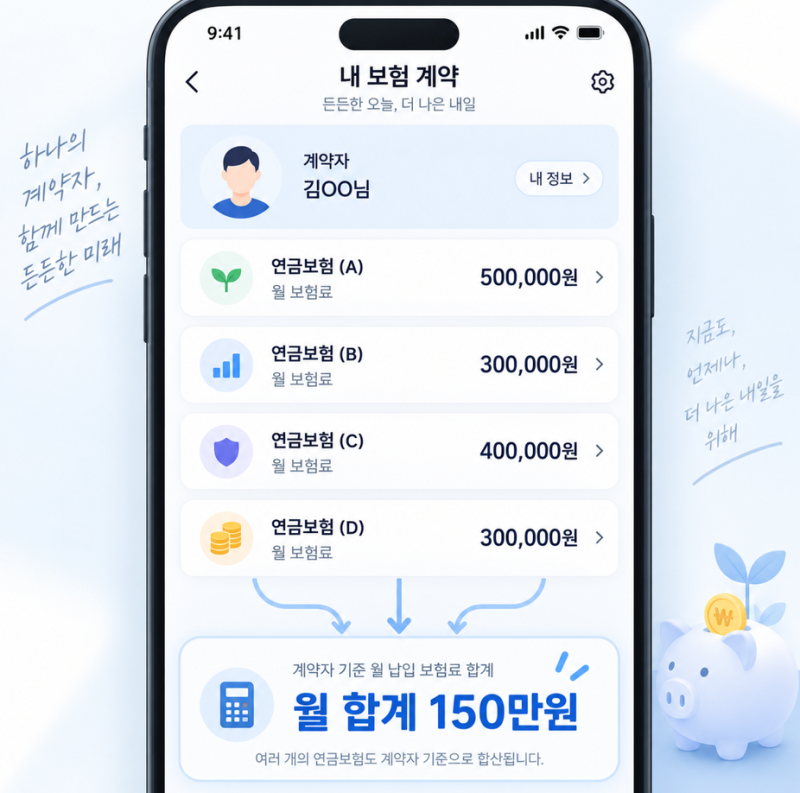
저축성보험의 비과세 혜택은 월적립식과 일시납 상품 유형에 따라 다른 납입 기간과 납입 한도를 요구합니다. 월적립식은 매월 균등하게 5년 이상 납입하고, 전체 보험사를 통틀어 월 납입 보험료 합계액이 150만원을 넘지 않아야 합니다.
일시납의 경우, 납입 보험료 합계액이 1억원 이하여야 비과세가 적용됩니다. 만약 이러한 요건을 충족하지 못하거나 중도에 해지할 경우, 이자소득세 15.4%가 과세될 수 있어 예상치 못한 세금 폭탄을 맞을 수 있습니다.
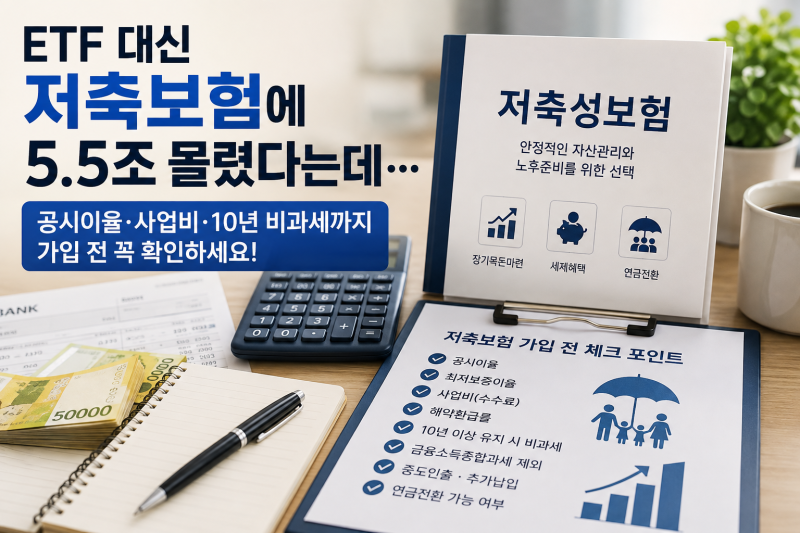
또한, 저축성보험은 은행 예금과 달리 사업비가 포함되어 있어 가입 초기 중도 해지 시 납입 원금보다 해지환급금이 적을 수 있으므로, 단순히 높은 이율만 보고 가입하기보다는 사업비와 해지환급률, 유지 기간 등을 꼼꼼히 확인하는 것이 중요합니다.
따라서 저축성보험 가입 전에는 비과세 요건과 상품 구조를 정확히 이해하고, 자신의 재정 상황과 목표에 맞춰 장기적인 관점에서 신중하게 접근해야 합니다.
단순히 10년 유지라는 표면적인 조건에만 집중하기보다, 숨겨진 세부 규정과 중도 해지 시 발생할 수 있는 손실 가능성까지 충분히 인지하고 현명한 선택을 하시길 바랍니다.
비과세 혜택은 10년 유지 외에 월적립식 5년 납입 및 월 150만원 이하, 일시납 총 1억원 이하 등 납입 한도와 기간 요건을 함께 충족해야 합니다.
중도 해지 시 사업비 등으로 인해 납입 보험료보다 해지환급금이 적을 수 있으므로, 단순히 이율만 볼 것이 아니라 해지환급률 등을 고려해야 합니다. 목돈 마련이나 노후 자금 준비를 위해 저축성보험을 고려하는 분들이 많습니다.
많은 이들이 저축성보험을 10년 이상 유지하면 보험차익에 대한 세금을 면제받는 비과세 혜택을 누릴 수 있다고 알고 있지만, 실제로는 10년 유지 외에 추가적인 요건들을 충족해야만 합니다.
저축성보험의 비과세 혜택은 월적립식과 일시납 상품 유형에 따라 다른 납입 기간과 납입 한도를 요구합니다. 월적립식은 매월 균등하게 5년 이상 납입하고, 전체 보험사를 통틀어 월 납입 보험료 합계액이 150만원을 넘지 않아야 합니다.
일시납의 경우, 납입 보험료 합계액이 1억원 이하여야 비과세가 적용됩니다. 만약 이러한 요건을 충족하지 못하거나 중도에 해지할 경우, 이자소득세 15.4%가 과세될 수 있어 예상치 못한 세금 폭탄을 맞을 수 있습니다.
또한, 저축성보험은 은행 예금과 달리 사업비가 포함되어 있어 가입 초기 중도 해지 시 납입 원금보다 해지환급금이 적을 수 있으므로, 단순히 높은 이율만 보고 가입하기보다는 사업비와 해지환급률, 유지 기간 등을 꼼꼼히 확인하는 것이 중요합니다.
따라서 저축성보험 가입 전에는 비과세 요건과 상품 구조를 정확히 이해하고, 자신의 재정 상황과 목표에 맞춰 장기적인 관점에서 신중하게 접근해야 합니다.
단순히 10년 유지라는 표면적인 조건에만 집중하기보다, 숨겨진 세부 규정과 중도 해지 시 발생할 수 있는 손실 가능성까지 충분히 인지하고 현명한 선택을 하시길 바랍니다.