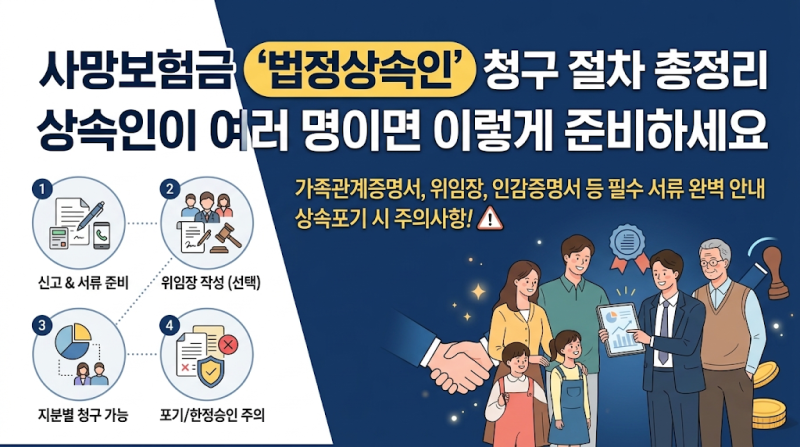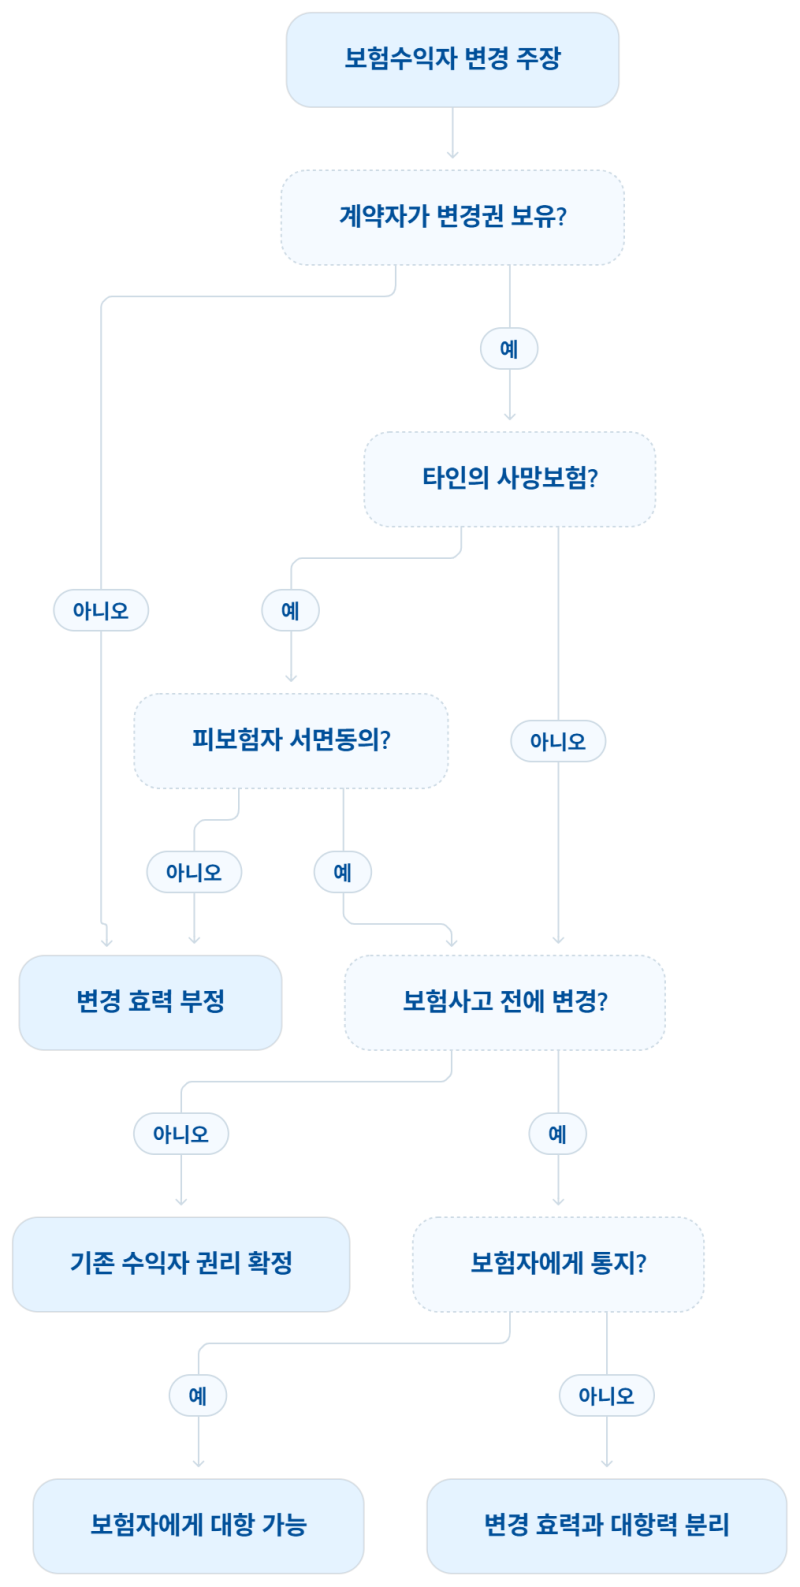

보험수익자는 보험 사고 발생 시 보험금을 최종적으로 받을 권리가 있는 사람입니다. 보험료를 납부하는 보험계약자나 보장의 대상인 피보험자와는 역할과 권리가 다릅니다. 수익자가 지정되지 않거나 상속을 포기했더라도 사망보험금은 고유재산으로 인정되어 받을 수 있습니다.
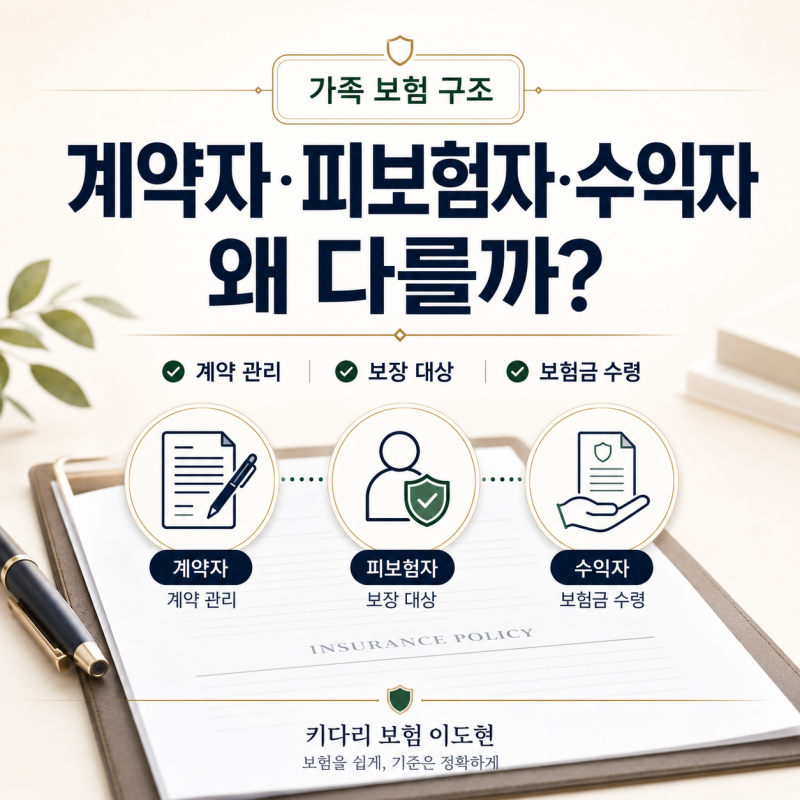
보험 가입 시 보험계약자, 피보험자, 보험수익자 용어는 많은 혼란을 줍니다. 보험료 납부자, 보장 대상, 보험금 수령자가 다를 수 있기 때문입니다. 이 세 주체의 역할과 권리를 정확히 이해하는 것은 보험 혜택을 누리고 불필요한 분쟁을 피하는 데 중요합니다.
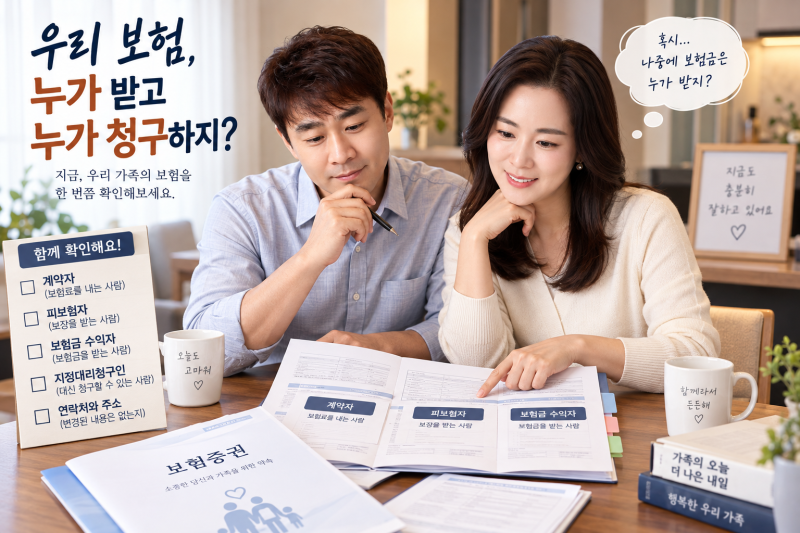
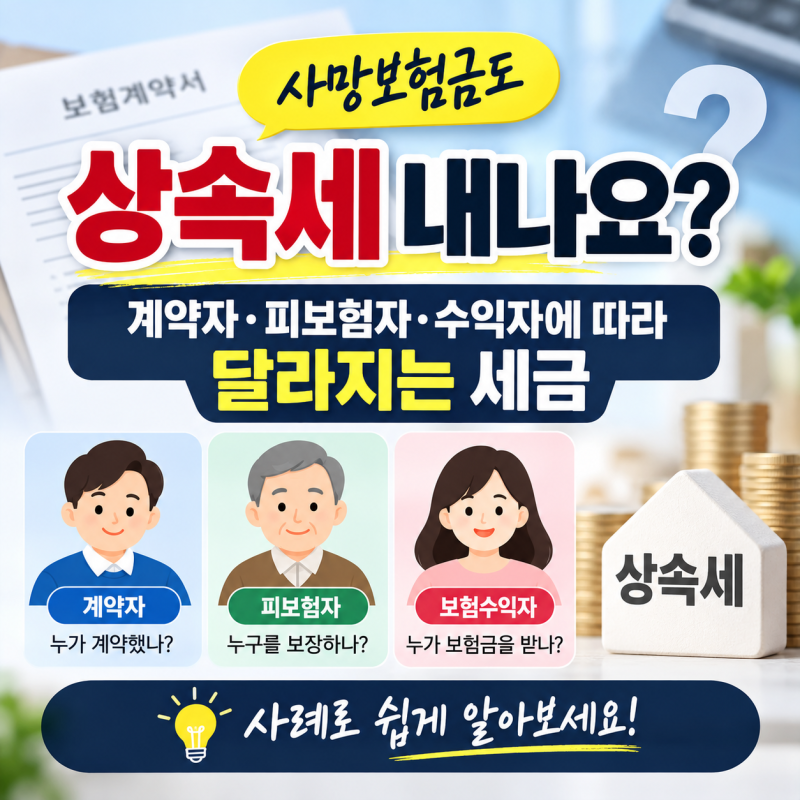
보험계약자는 보험료 납부 주체, 피보험자는 보장 대상, 보험수익자는 보험 사고 시 보험금을 최종 수령할 권리자입니다. 흔히 보험료를 낸 사람이 보험금을 받는다고 생각하지만, 이는 사실과 다릅니다.
특히 사망보험금의 경우, 보험수익자가 지정되지 않았다면 법정상속인이 받으며, 이는 민법상 상속재산이 아닌 고유재산으로 인정됩니다. 따라서 상속을 포기했더라도 고유재산인 사망보험금은 받을 수 있습니다. 단, 보험료 부담 주체에 따라 세법상 상속세가 부과될 수 있습니다.
보험수익자 지정 여부는 보험금 수령에 결정적입니다. 보험 가입 시 보장 내용과 함께 보험증권에 명시된 수익자가 누구인지, 내 상황에 맞게 올바르게 지정되어 있는지 반드시 확인해야 합니다. 이는 예상치 못한 가족 분쟁을 막고, 보험 목적 달성에 필수적입니다.
보험 가입 시 보험계약자, 피보험자, 보험수익자 용어는 많은 혼란을 줍니다. 보험료 납부자, 보장 대상, 보험금 수령자가 다를 수 있기 때문입니다. 이 세 주체의 역할과 권리를 정확히 이해하는 것은 보험 혜택을 누리고 불필요한 분쟁을 피하는 데 중요합니다.
보험계약자는 보험료 납부 주체, 피보험자는 보장 대상, 보험수익자는 보험 사고 시 보험금을 최종 수령할 권리자입니다. 흔히 보험료를 낸 사람이 보험금을 받는다고 생각하지만, 이는 사실과 다릅니다.
특히 사망보험금의 경우, 보험수익자가 지정되지 않았다면 법정상속인이 받으며, 이는 민법상 상속재산이 아닌 고유재산으로 인정됩니다. 따라서 상속을 포기했더라도 고유재산인 사망보험금은 받을 수 있습니다. 단, 보험료 부담 주체에 따라 세법상 상속세가 부과될 수 있습니다.
보험수익자 지정 여부는 보험금 수령에 결정적입니다. 보험 가입 시 보장 내용과 함께 보험증권에 명시된 수익자가 누구인지, 내 상황에 맞게 올바르게 지정되어 있는지 반드시 확인해야 합니다. 이는 예상치 못한 가족 분쟁을 막고, 보험 목적 달성에 필수적입니다.