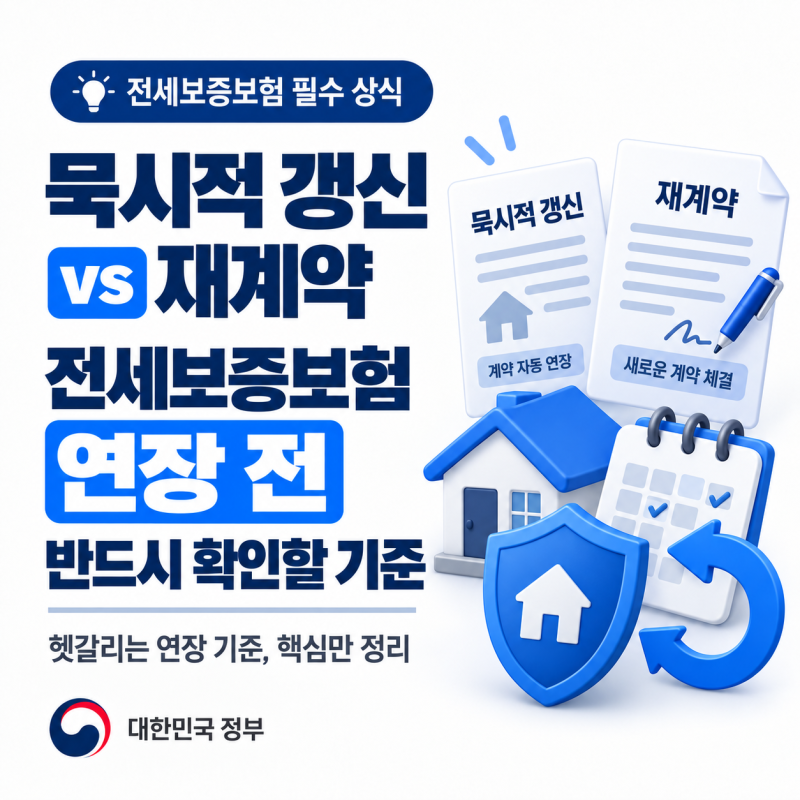


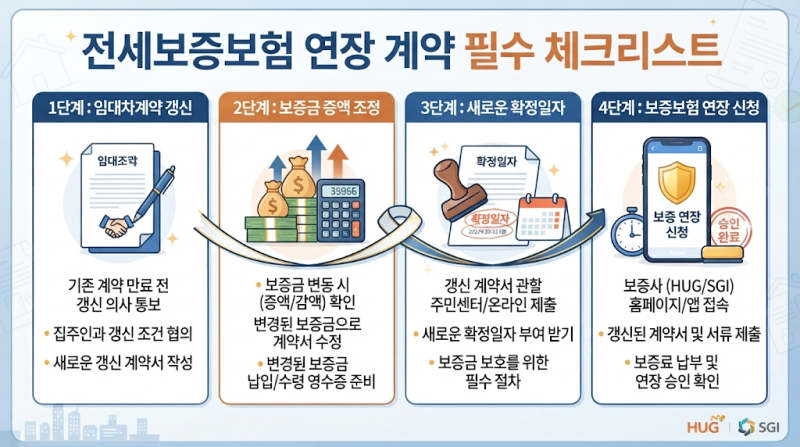
전세 계약이 자동 연장되어도 전세보증보험은 별도로 갱신해야 하며, 만료일 이후 신청 시 거절될 수 있습니다. 갱신 심사는 현재 시점 기준으로 다시 이루어지며, 집값 하락이나 집주인의 근저당 추가 설정 등이 주요 거절 사유입니다.
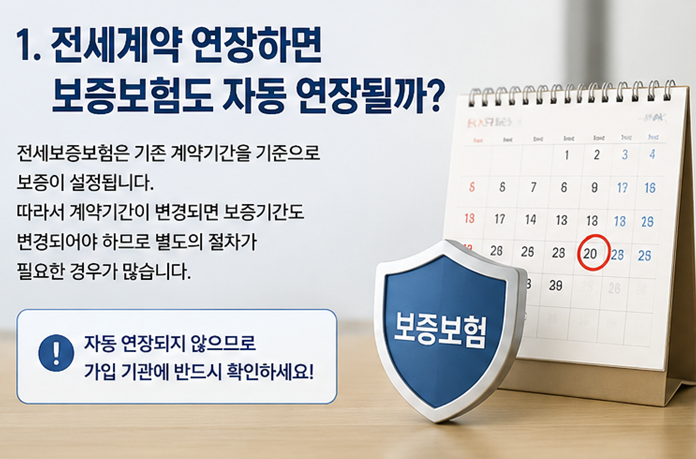
묵시적 갱신 후 보증보험 연장을 놓치면 보증금을 돌려받기 어려울 수 있으므로, 만기 전 등기부등본 확인 등 사전 대비가 중요합니다. 많은 임차인들이 전세 계약이 자동 연장되면 전세보증보험 또한 자동으로 연장될 것이라고 오해하곤 합니다.
하지만 전세 계약 갱신과 보증보험 갱신은 별개의 절차로, 보증보험은 반드시 만료일 이전에 따로 신청해야 합니다. 만약 신청 기한을 넘기거나 갱신을 누락할 경우, 연장된 기간 동안 보증 사고가 발생해도 보증금을 돌려받기 어려워질 수 있어 각별한 주의가 필요합니다.
특히 묵시적 갱신 상황에서 보증보험 연장을 잊어버리는 사례가 많아, 이는 보증금 미반환의 주요 원인 중 하나로 꼽힙니다. 전세보증보험 갱신 심사는 최초 가입 때와 마찬가지로 현재 시점 기준으로 다시 이루어집니다.
가장 흔한 거절 사유로는 집값 하락으로 인해 전세보증금과 선순위 채권의 합계가 주택가격의 90%를 초과하는 경우이며, 집주인의 근저당 추가 설정이나 권리관계 변동, 전세금 증액으로 인한 보증 한도 초과 등도 거절 사유가 됩니다.
갱신 시에는 주민등록등본이 기본 서류이며, 보증금 증액 시에는 갱신 임대차계약서와 추가 서류가 필요합니다. 무직자나 무소득자도 HUG 보증은 담보가치 중심으로 심사하므로, 최초 가입 시 소득 요건을 충족했고 동일 조건으로 연장한다면 연장이 가능한 경우도 있습니다.
안전한 전세보증보험 연장을 위해서는 만기 최소 2~3개월 전부터 등기부등본을 확인하여 근저당, 압류 등 권리관계 변동 여부를 미리 파악하는 것이 중요합니다.
또한, 갱신 신청은 갱신 계약기간의 2분의 1이 지나기 전까지 완료해야 하므로, 달력에 표시해두고 미리 준비하는 습관이 필요합니다. 계약은 자동이어도 보증은 자동이 아니라는 점을 명심하고, 적극적으로 갱신 절차를 챙겨 소중한 전세 보증금을 지켜야 합니다.
묵시적 갱신 후 보증보험 연장을 놓치면 보증금을 돌려받기 어려울 수 있으므로, 만기 전 등기부등본 확인 등 사전 대비가 중요합니다. 많은 임차인들이 전세 계약이 자동 연장되면 전세보증보험 또한 자동으로 연장될 것이라고 오해하곤 합니다.
하지만 전세 계약 갱신과 보증보험 갱신은 별개의 절차로, 보증보험은 반드시 만료일 이전에 따로 신청해야 합니다. 만약 신청 기한을 넘기거나 갱신을 누락할 경우, 연장된 기간 동안 보증 사고가 발생해도 보증금을 돌려받기 어려워질 수 있어 각별한 주의가 필요합니다.
특히 묵시적 갱신 상황에서 보증보험 연장을 잊어버리는 사례가 많아, 이는 보증금 미반환의 주요 원인 중 하나로 꼽힙니다. 전세보증보험 갱신 심사는 최초 가입 때와 마찬가지로 현재 시점 기준으로 다시 이루어집니다.
가장 흔한 거절 사유로는 집값 하락으로 인해 전세보증금과 선순위 채권의 합계가 주택가격의 90%를 초과하는 경우이며, 집주인의 근저당 추가 설정이나 권리관계 변동, 전세금 증액으로 인한 보증 한도 초과 등도 거절 사유가 됩니다.
갱신 시에는 주민등록등본이 기본 서류이며, 보증금 증액 시에는 갱신 임대차계약서와 추가 서류가 필요합니다. 무직자나 무소득자도 HUG 보증은 담보가치 중심으로 심사하므로, 최초 가입 시 소득 요건을 충족했고 동일 조건으로 연장한다면 연장이 가능한 경우도 있습니다.
안전한 전세보증보험 연장을 위해서는 만기 최소 2~3개월 전부터 등기부등본을 확인하여 근저당, 압류 등 권리관계 변동 여부를 미리 파악하는 것이 중요합니다.
또한, 갱신 신청은 갱신 계약기간의 2분의 1이 지나기 전까지 완료해야 하므로, 달력에 표시해두고 미리 준비하는 습관이 필요합니다. 계약은 자동이어도 보증은 자동이 아니라는 점을 명심하고, 적극적으로 갱신 절차를 챙겨 소중한 전세 보증금을 지켜야 합니다.