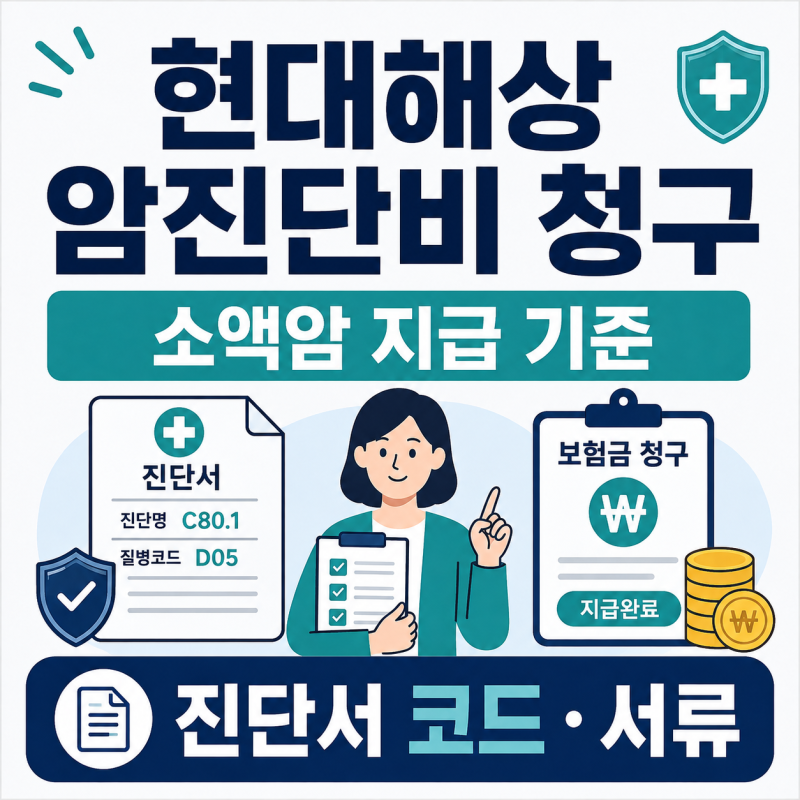
현대해상 암보험은 진단받은 암이 일반암인지 소액암인지에 따라 지급액이 크게 달라집니다. 유방암, 전립선암 등 특정 부위는 소액암으로 분류되며, 가입 후 1년 이내 진단 시 감액 기간이 적용되어 지급액이 줄어들 수 있습니다.
통합암진단비는 암을 여러 그룹으로 나누어 그룹별로 진단비를 지급하여 여러 번 보장받을 수 있는 특징이 있습니다. 현대해상 암보험은 미래를 위한 필수 대비책이지만, 그 보장 내용은 생각보다 복잡합니다.
단순히 암 진단만으로 동일한 보험금을 받는 것이 아니라, 진단받은 암의 종류와 진단 시점에 따라 지급액이 크게 달라질 수 있습니다. 특히 진단서의 질병 코드 하나가 최종 보험금 액수를 결정하는 중요한 요소가 됩니다.
실제로 유방암, 전립선암 등은 소액암으로 분류되어 일반암 진단비의 일부만 지급될 수 있습니다. 또한, 가입 후 90일 이내 진단 시 면책 기간, 1년 이내 진단 시에는 감액 기간이 적용되어 가입 금액의 50%만 지급됩니다.
소액암이 감액 기간 내에 진단되면 실제 수령액은 예상보다 훨씬 적어질 수 있으니 약관 확인이 필수입니다. 따라서 현대해상 암보험 가입 시에는 각 암의 분류 기준, 면책 및 감액 기간, 그리고 통합암진단비와 같은 특약의 보장 내용을 면밀히 살펴봐야 합니다.
본인의 증권이나 약관을 통해 정확한 정보를 확인하고, 전문가의 도움을 받아 자신에게 가장 적합한 보장 설계를 하는 것이 현명한 방법입니다.
통합암진단비는 암을 여러 그룹으로 나누어 그룹별로 진단비를 지급하여 여러 번 보장받을 수 있는 특징이 있습니다. 현대해상 암보험은 미래를 위한 필수 대비책이지만, 그 보장 내용은 생각보다 복잡합니다.
단순히 암 진단만으로 동일한 보험금을 받는 것이 아니라, 진단받은 암의 종류와 진단 시점에 따라 지급액이 크게 달라질 수 있습니다. 특히 진단서의 질병 코드 하나가 최종 보험금 액수를 결정하는 중요한 요소가 됩니다.
실제로 유방암, 전립선암 등은 소액암으로 분류되어 일반암 진단비의 일부만 지급될 수 있습니다. 또한, 가입 후 90일 이내 진단 시 면책 기간, 1년 이내 진단 시에는 감액 기간이 적용되어 가입 금액의 50%만 지급됩니다.
소액암이 감액 기간 내에 진단되면 실제 수령액은 예상보다 훨씬 적어질 수 있으니 약관 확인이 필수입니다. 따라서 현대해상 암보험 가입 시에는 각 암의 분류 기준, 면책 및 감액 기간, 그리고 통합암진단비와 같은 특약의 보장 내용을 면밀히 살펴봐야 합니다.
본인의 증권이나 약관을 통해 정확한 정보를 확인하고, 전문가의 도움을 받아 자신에게 가장 적합한 보장 설계를 하는 것이 현명한 방법입니다.