초고령사회에 맞춰 사망보험금의 일부를 생전에 미리 활용할 수 있는 유동화 제도가 19개 생명보험사에서 운영 중입니다. 사망보험금 수익자를 지정하지 않아도 법정상속인이 받을 수 있으며, 상속 포기 시에도 고유재산으로 인정되어 수령 가능합니다.
어린 자녀에게 사망보험금을 안전하게 물려주기 위해 2024년 도입된 보험금청구권 신탁을 통해 분할 지급 설계가 가능합니다. 사망보험은 보통 피보험자가 사망한 뒤 남겨진 가족의 생활을 보호하기 위한 목적으로 가입하는 금융 상품으로 인식되어 왔습니다.
하지만 빠르게 진행되는 고령화와 변화하는 가족 형태는 사망보험의 역할에도 새로운 변화를 요구하고 있습니다. 이제 사망보험은 단순히 사후 보장을 넘어, 생전 활용과 체계적인 상속 설계를 위한 중요한 도구로 진화하고 있으며, 그 활용 범위가 점차 넓어지고 있습니다.
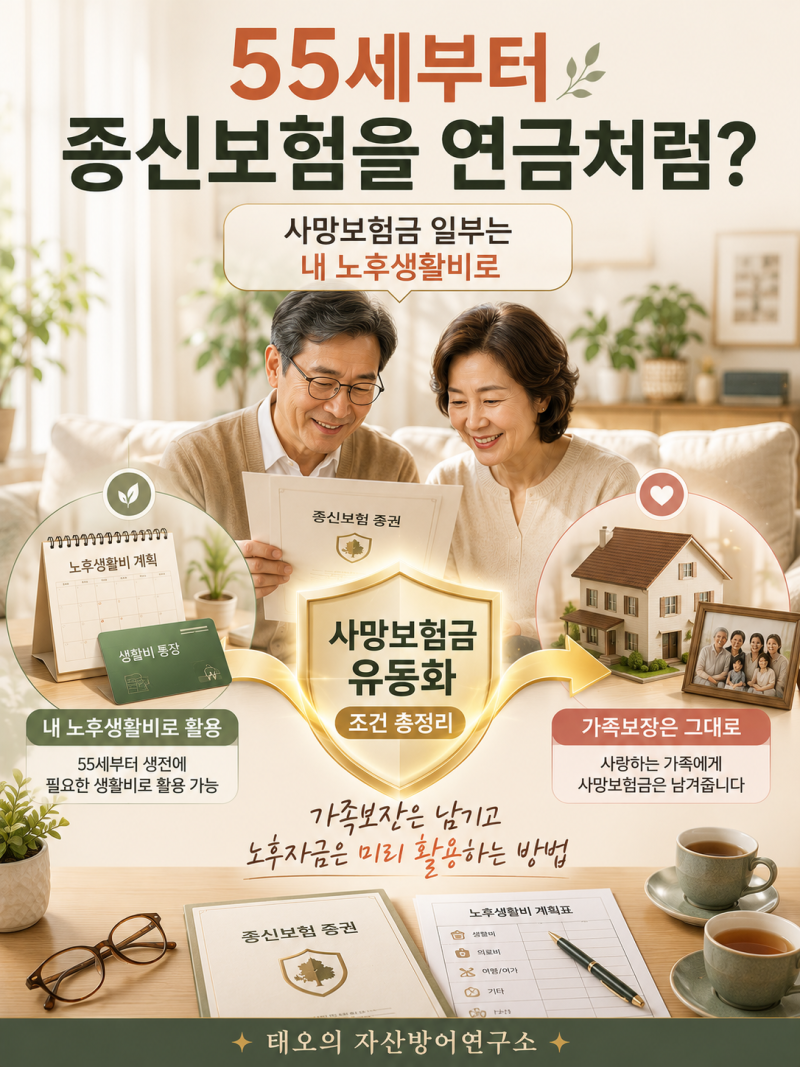
최근 금융위원회 주도로 도입된 사망보험금 유동화 제도는 만 55세 이상 신청자를 대상으로, 죽은 뒤 받을 사망보험금의 일부를 생전에 미리 수령하여 활용할 수 있도록 합니다.
2025년 10월 일부 생명보험사에서 시작하여 2026년 1월부터는 총 19개 생명보험사로 확대 운영 중이며, 은퇴 후 길어진 노년 생활에 필요한 자금을 마련하는 새로운 선택지가 되고 있습니다.
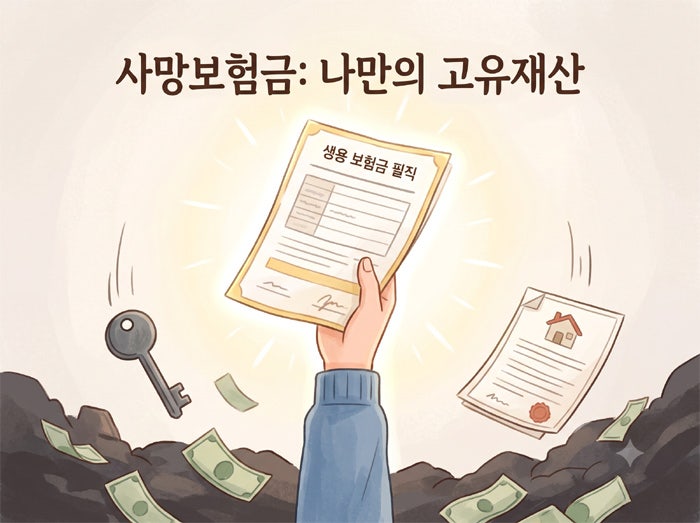
또한, 사망보험금 수익자를 별도로 지정하지 않았을 경우 법정상속인이 보험금을 수령하게 되며, 상속을 포기했더라도 사망보험금은 고유재산으로 인정되어 받을 수 있다는 점도 중요합니다.
다만, 상속세 및 증여세 판단 시 보험료 부담자가 누구였는지가 핵심 요소로 작용하므로 신중한 접근이 필요합니다. 특히 어린 자녀에게 사망보험금을 남겨줄 경우, 목돈을 한 번에 지급받아 탕진하거나 친인척에 의해 유용될 위험이 과거에는 존재했습니다.
이를 방지하기 위해 2024년 11월 자본시장법 개정으로 도입된 '보험금청구권 신탁' 제도는 보험계약자가 생전에 보험금을 자녀에게 정해진 시기와 방법에 따라 분할 지급하도록 약정할 수 있게 합니다.
예를 들어, 자녀가 성인이 될 때까지 생활비를 지급하고, 대학 입학 시 학자금을, 자립 시 결혼 자금을 지원하는 방식으로 설계가 가능하여, 마치 부모가 곁에서 자녀의 성장을 지켜보며 용돈과 학비를 대주는 것과 같은 효과를 제공합니다.
이는 미래 세대를 위한 안정적인 자산 승계 방안으로 주목받고 있습니다. 이처럼 사망보험은 더 이상 죽음 이후만을 대비하는 상품이 아닙니다.
생전의 삶의 질을 높이고, 사랑하는 이들에게 더욱 안전하고 현명하게 자산을 물려줄 수 있는 유연한 금융 솔루션으로 거듭나고 있습니다.
변화하는 사회 속에서 사망보험의 새로운 기능들을 이해하고 자신에게 맞는 설계를 하는 것이 중요하며, 전문가와 상담하여 최적의 방안을 모색하는 것이 현명합니다.
어린 자녀에게 사망보험금을 안전하게 물려주기 위해 2024년 도입된 보험금청구권 신탁을 통해 분할 지급 설계가 가능합니다. 사망보험은 보통 피보험자가 사망한 뒤 남겨진 가족의 생활을 보호하기 위한 목적으로 가입하는 금융 상품으로 인식되어 왔습니다.
하지만 빠르게 진행되는 고령화와 변화하는 가족 형태는 사망보험의 역할에도 새로운 변화를 요구하고 있습니다. 이제 사망보험은 단순히 사후 보장을 넘어, 생전 활용과 체계적인 상속 설계를 위한 중요한 도구로 진화하고 있으며, 그 활용 범위가 점차 넓어지고 있습니다.
최근 금융위원회 주도로 도입된 사망보험금 유동화 제도는 만 55세 이상 신청자를 대상으로, 죽은 뒤 받을 사망보험금의 일부를 생전에 미리 수령하여 활용할 수 있도록 합니다.
2025년 10월 일부 생명보험사에서 시작하여 2026년 1월부터는 총 19개 생명보험사로 확대 운영 중이며, 은퇴 후 길어진 노년 생활에 필요한 자금을 마련하는 새로운 선택지가 되고 있습니다.
또한, 사망보험금 수익자를 별도로 지정하지 않았을 경우 법정상속인이 보험금을 수령하게 되며, 상속을 포기했더라도 사망보험금은 고유재산으로 인정되어 받을 수 있다는 점도 중요합니다.
다만, 상속세 및 증여세 판단 시 보험료 부담자가 누구였는지가 핵심 요소로 작용하므로 신중한 접근이 필요합니다. 특히 어린 자녀에게 사망보험금을 남겨줄 경우, 목돈을 한 번에 지급받아 탕진하거나 친인척에 의해 유용될 위험이 과거에는 존재했습니다.
이를 방지하기 위해 2024년 11월 자본시장법 개정으로 도입된 '보험금청구권 신탁' 제도는 보험계약자가 생전에 보험금을 자녀에게 정해진 시기와 방법에 따라 분할 지급하도록 약정할 수 있게 합니다.
예를 들어, 자녀가 성인이 될 때까지 생활비를 지급하고, 대학 입학 시 학자금을, 자립 시 결혼 자금을 지원하는 방식으로 설계가 가능하여, 마치 부모가 곁에서 자녀의 성장을 지켜보며 용돈과 학비를 대주는 것과 같은 효과를 제공합니다.
이는 미래 세대를 위한 안정적인 자산 승계 방안으로 주목받고 있습니다. 이처럼 사망보험은 더 이상 죽음 이후만을 대비하는 상품이 아닙니다.
생전의 삶의 질을 높이고, 사랑하는 이들에게 더욱 안전하고 현명하게 자산을 물려줄 수 있는 유연한 금융 솔루션으로 거듭나고 있습니다.
변화하는 사회 속에서 사망보험의 새로운 기능들을 이해하고 자신에게 맞는 설계를 하는 것이 중요하며, 전문가와 상담하여 최적의 방안을 모색하는 것이 현명합니다.