쿠팡 주가는 최근 14달러대까지 하락하며 52주 고점 대비 크게 낮아진 상태입니다. 2026년 2분기 매출은 전년 대비 4% 성장했으나 영업손실과 순손실을 기록하며 수익성이 악화되었습니다.
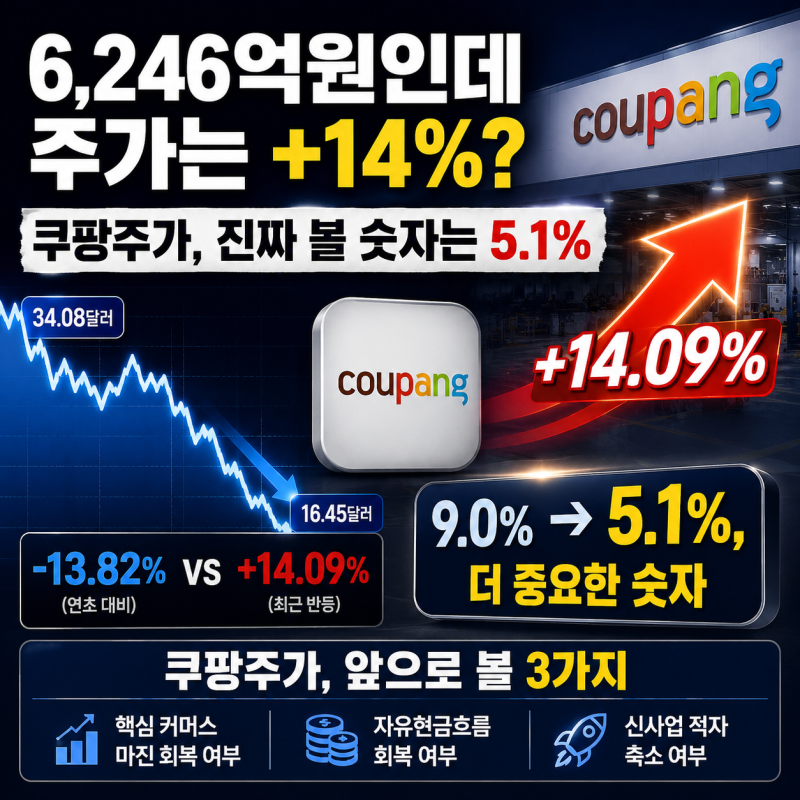
과징금 영향도 있었지만 새로운 사업 영역의 적자와 고객당 매출 감소 등 복합적인 요인이 작용했습니다. 최근 쿠팡 주가가 14달러대까지 하락하며 투자자들의 관심이 다시 집중되고 있습니다.
52주 고점인 34달러대와 비교하면 크게 낮아진 가격으로, 많은 이들이 저평가 여부를 고민하고 있습니다. 하지만 단순히 주가 숫자만으로는 쿠팡의 현재 상황을 온전히 파악하기 어렵습니다.
기업의 실적과 성장 동력, 그리고 잠재적 위험 요인들을 종합적으로 살펴볼 필요가 있습니다. 2026년 2분기 쿠팡은 매출액 88.6억 달러를 기록하며 전년 동기 대비 4% 성장했습니다. 환율 영향을 제외하면 10%에 달하는 견조한 성장세입니다.
특히 대만, 쿠팡이츠, 파페치 등 신사업 부문인 Developing Offerings의 매출 성장률은 20%를 넘어서며 미래 성장 동력으로서의 가능성을 보여주었습니다.
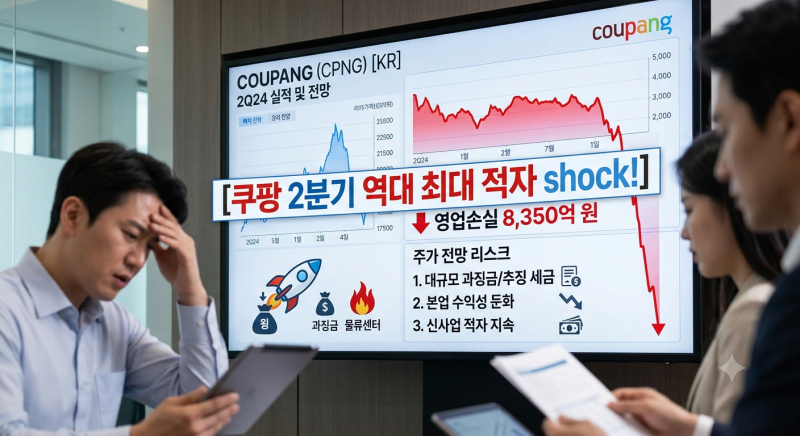
그러나 동시에 5.56억 달러의 영업손실과 5.7억 달러의 순손실을 기록하며 수익성 악화라는 숙제를 안게 되었습니다. 이는 한국에서 부과된 4.1억 달러 규모의 행정 과징금 영향도 컸지만, 과징금을 제외하더라도 전년 대비 영업실적이 악화된 상태였습니다.
고객 수는 2,470만 명으로 꾸준히 늘고 있지만, 고객당 매출이 줄어든 점과 신사업 부문의 지속적인 적자 역시 수익성 개선에 부담으로 작용하고 있습니다.
그럼에도 불구하고 쿠팡은 국내 이커머스 시장에서 높은 점유율을 유지하며 고객 기반을 확대하고 있으며, 자사주 매입을 통해 주주 가치 제고 노력도 기울이고 있습니다.
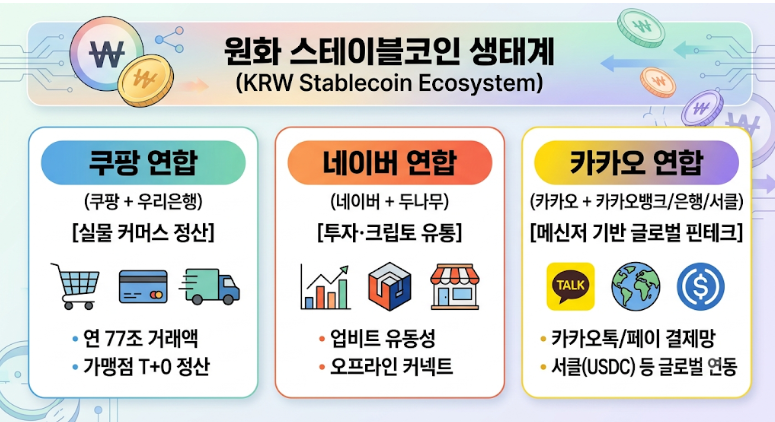
또한 우리은행과의 협력을 통한 원화 스테이블코인 결제 시스템 구축 등 새로운 비즈니스 모델을 탐색하며 장기적인 성장 동력을 모색하고 있습니다.
쿠팡 주가는 단기적인 실적 악화와 외부 요인으로 인해 어려움을 겪고 있지만, 장기적인 관점에서 신사업의 성장과 플랫폼 확장 전략이 어떻게 결실을 맺을지 주목해야 할 시점입니다.
과징금 영향도 있었지만 새로운 사업 영역의 적자와 고객당 매출 감소 등 복합적인 요인이 작용했습니다. 최근 쿠팡 주가가 14달러대까지 하락하며 투자자들의 관심이 다시 집중되고 있습니다.
52주 고점인 34달러대와 비교하면 크게 낮아진 가격으로, 많은 이들이 저평가 여부를 고민하고 있습니다. 하지만 단순히 주가 숫자만으로는 쿠팡의 현재 상황을 온전히 파악하기 어렵습니다.
기업의 실적과 성장 동력, 그리고 잠재적 위험 요인들을 종합적으로 살펴볼 필요가 있습니다. 2026년 2분기 쿠팡은 매출액 88.6억 달러를 기록하며 전년 동기 대비 4% 성장했습니다. 환율 영향을 제외하면 10%에 달하는 견조한 성장세입니다.
특히 대만, 쿠팡이츠, 파페치 등 신사업 부문인 Developing Offerings의 매출 성장률은 20%를 넘어서며 미래 성장 동력으로서의 가능성을 보여주었습니다.
그러나 동시에 5.56억 달러의 영업손실과 5.7억 달러의 순손실을 기록하며 수익성 악화라는 숙제를 안게 되었습니다. 이는 한국에서 부과된 4.1억 달러 규모의 행정 과징금 영향도 컸지만, 과징금을 제외하더라도 전년 대비 영업실적이 악화된 상태였습니다.
고객 수는 2,470만 명으로 꾸준히 늘고 있지만, 고객당 매출이 줄어든 점과 신사업 부문의 지속적인 적자 역시 수익성 개선에 부담으로 작용하고 있습니다.
그럼에도 불구하고 쿠팡은 국내 이커머스 시장에서 높은 점유율을 유지하며 고객 기반을 확대하고 있으며, 자사주 매입을 통해 주주 가치 제고 노력도 기울이고 있습니다.
또한 우리은행과의 협력을 통한 원화 스테이블코인 결제 시스템 구축 등 새로운 비즈니스 모델을 탐색하며 장기적인 성장 동력을 모색하고 있습니다.
쿠팡 주가는 단기적인 실적 악화와 외부 요인으로 인해 어려움을 겪고 있지만, 장기적인 관점에서 신사업의 성장과 플랫폼 확장 전략이 어떻게 결실을 맺을지 주목해야 할 시점입니다.