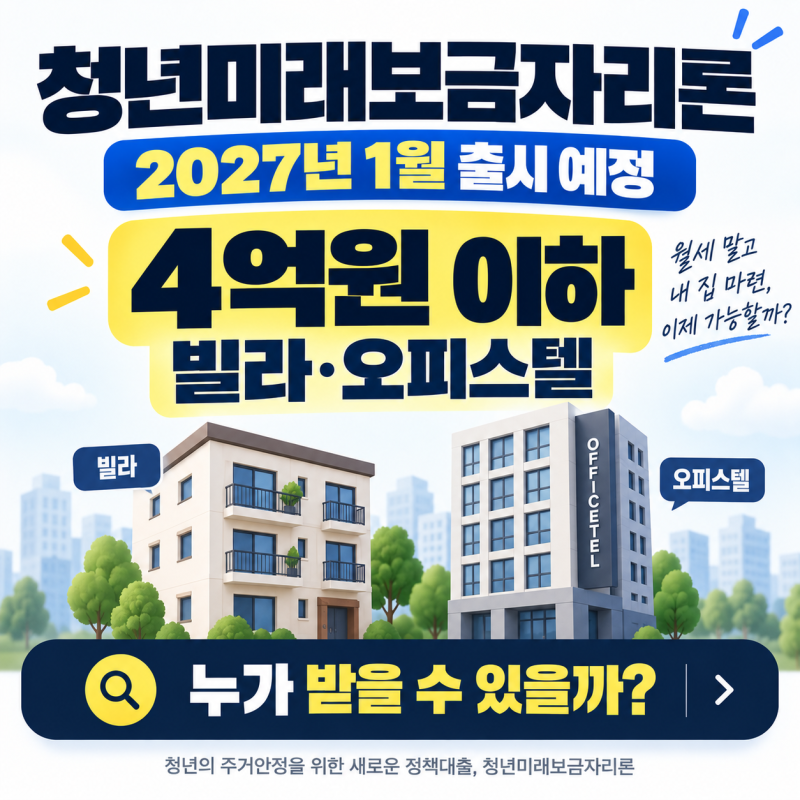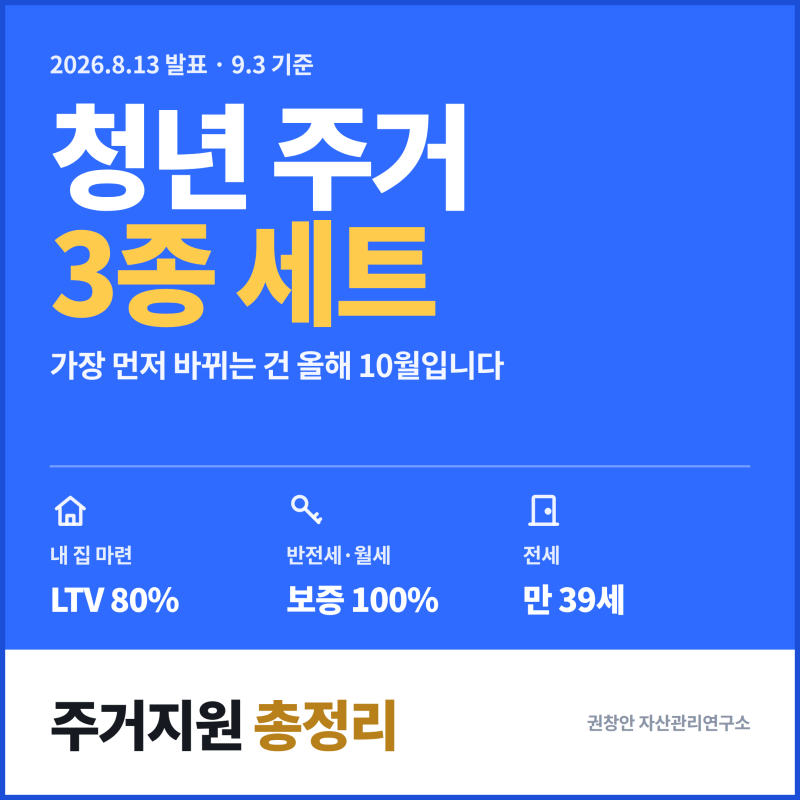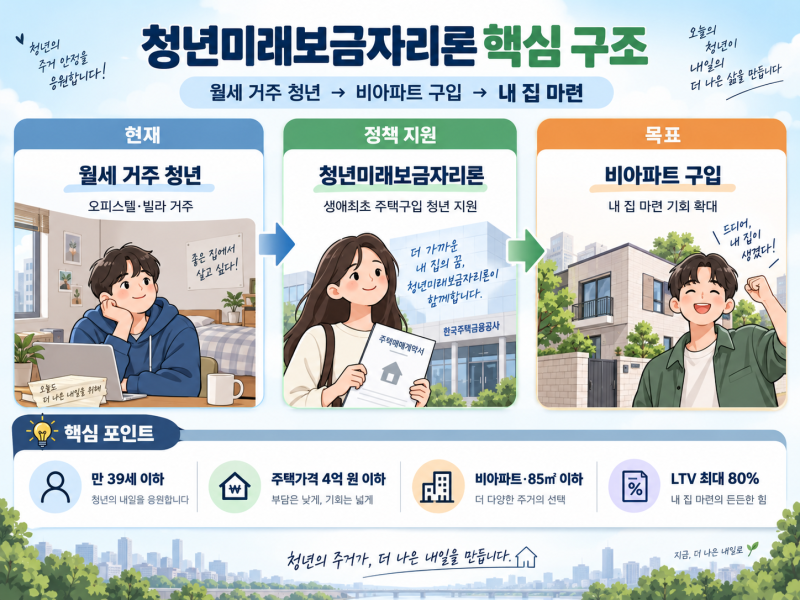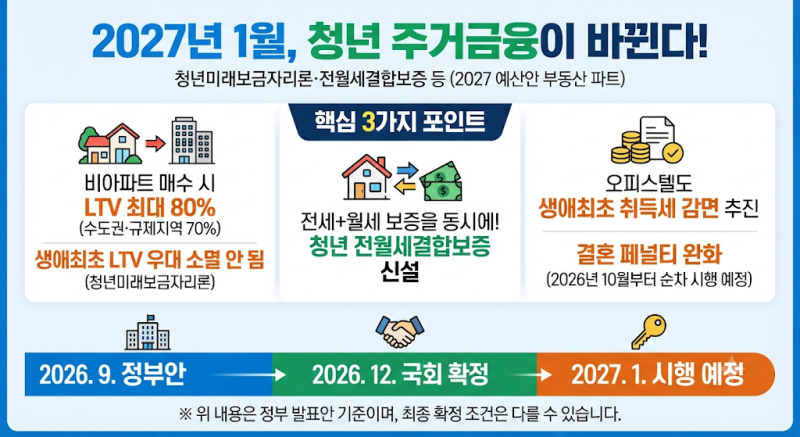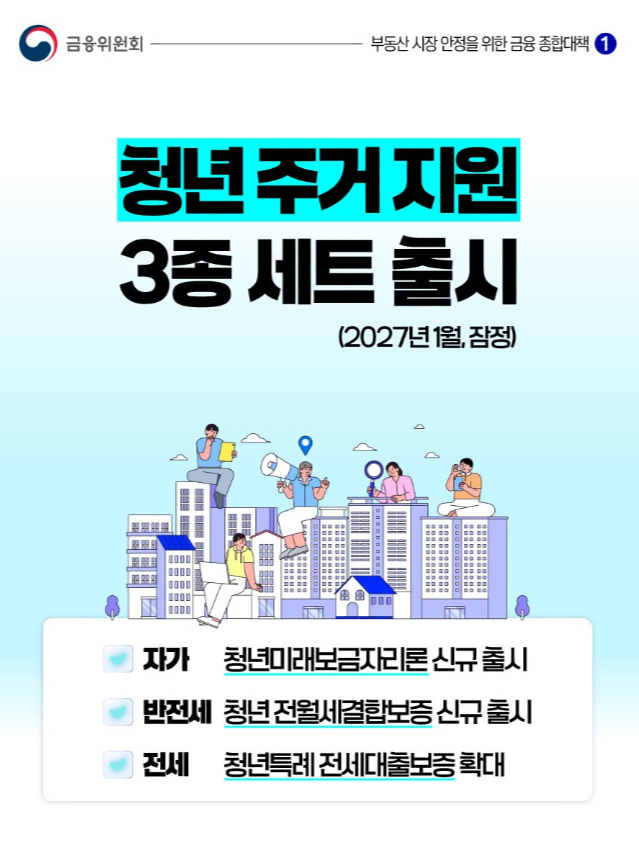
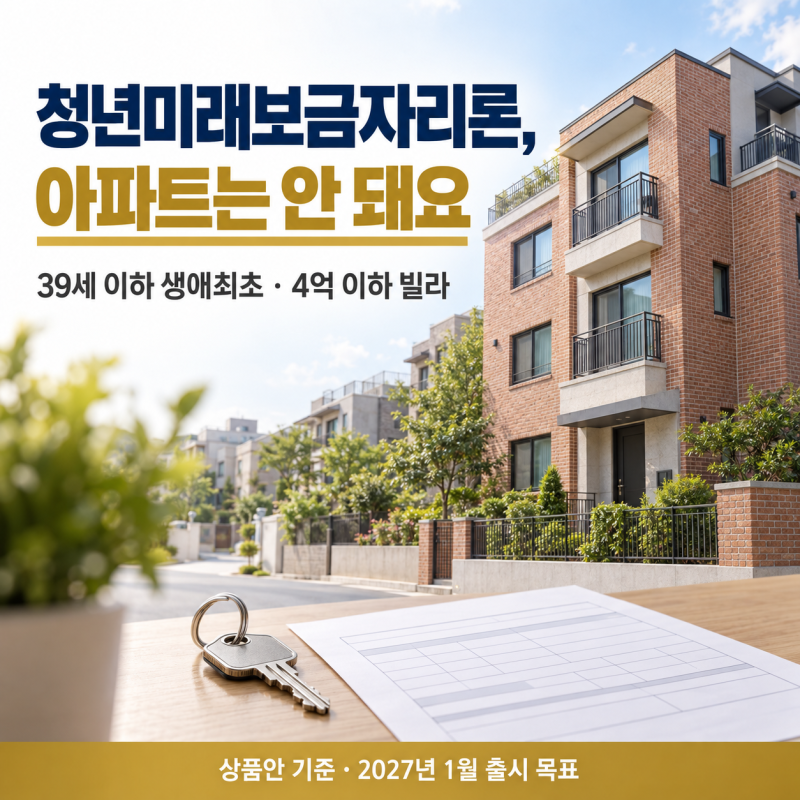

청년미래보금자리론은 2027년 출시 예정으로, 4억 원 이하 주거용 오피스텔을 포함한 비아파트 구입을 지원합니다. 현재 아파트는 대상에서 제외되며, 만 39세 이하 생애최초 주택구입자에게 LTV 최대 70~80%를 적용할 예정입니다.
오피스텔 매수 시 생애최초 혜택 제한 가능성 등 최종 상품 공고 전 세부 조건 확인이 필수입니다. 청년미래보금자리론은 청년층의 주거 안정을 위해 2027년 1월 출시를 목표로 하는 정책 대출 상품입니다.
특히 아파트가 아닌 비아파트 주택 구입을 지원하는 데 초점을 맞추고 있으며, 4억 원 이하의 주거용 오피스텔도 지원 대상에 포함될 예정이라는 점에서 많은 청년들의 관심을 받고 있습니다.
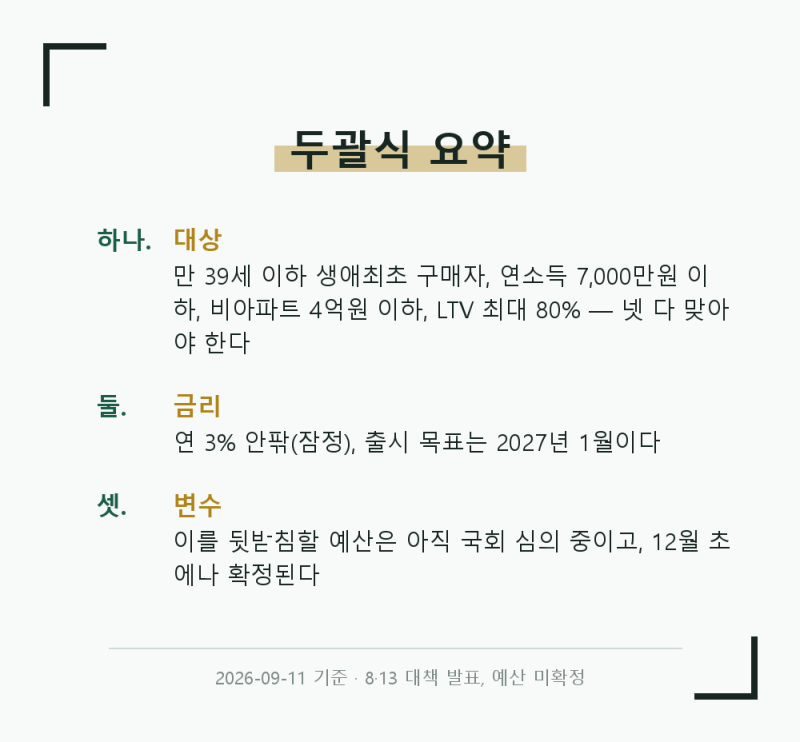
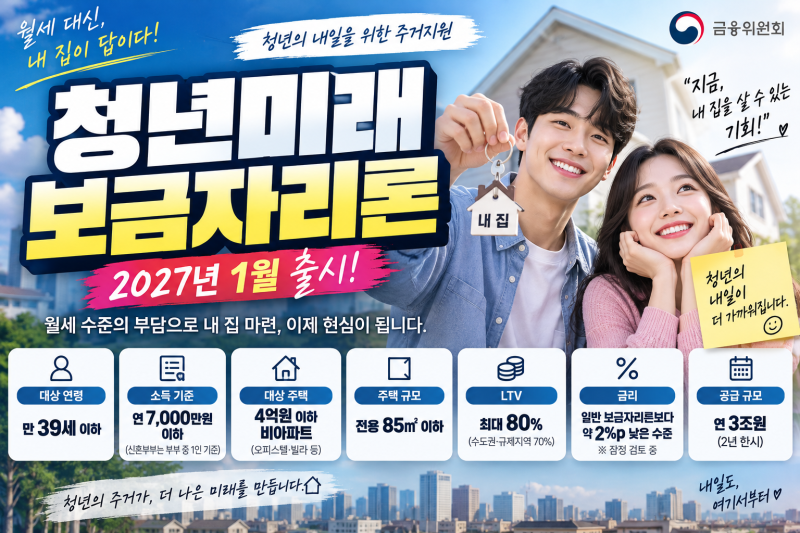
현재까지 발표된 주요 조건에 따르면, 만 39세 이하의 생애최초 주택구입자가 대상이며, 연소득 7천만 원 이하(부부합산 기준은 추후 확정)로 제한됩니다. 오피스텔의 경우 매매가격 4억 원 이하, 전용면적 85㎡ 이하의 실제 거주 가능한 주거용 오피스텔이어야 합니다.
LTV는 수도권 최대 70%, 비수도권 최대 80%가 적용될 예정입니다. 하지만 중요한 점은 이 모든 조건이 아직 '예정' 또는 '안' 단계이며, 2027년 최종 출시 전까지 세부 제도가 변경될 수 있다는 것입니다.
따라서 청년미래보금자리론을 통해 오피스텔 구입을 고려하고 있다면, 단순히 대출 가능성만 보고 섣부르게 계약을 진행하기보다는 최종 상품 공고를 통해 오피스텔 인정 요건, 담보 가치 평가 기준, 그리고 오피스텔 구입이 향후 아파트 구입 시 생애최초 주택구입 혜택에 미칠 영향 등을 면밀히 확인하는 것이 중요합니다.
현재 일반 보금자리론은 주거용 오피스텔을 담보주택에서 제외하고 있으므로, 새로운 상품의 구체적인 약관을 반드시 확인해야 합니다.
오피스텔 매수 시 생애최초 혜택 제한 가능성 등 최종 상품 공고 전 세부 조건 확인이 필수입니다. 청년미래보금자리론은 청년층의 주거 안정을 위해 2027년 1월 출시를 목표로 하는 정책 대출 상품입니다.
특히 아파트가 아닌 비아파트 주택 구입을 지원하는 데 초점을 맞추고 있으며, 4억 원 이하의 주거용 오피스텔도 지원 대상에 포함될 예정이라는 점에서 많은 청년들의 관심을 받고 있습니다.
현재까지 발표된 주요 조건에 따르면, 만 39세 이하의 생애최초 주택구입자가 대상이며, 연소득 7천만 원 이하(부부합산 기준은 추후 확정)로 제한됩니다. 오피스텔의 경우 매매가격 4억 원 이하, 전용면적 85㎡ 이하의 실제 거주 가능한 주거용 오피스텔이어야 합니다.
LTV는 수도권 최대 70%, 비수도권 최대 80%가 적용될 예정입니다. 하지만 중요한 점은 이 모든 조건이 아직 '예정' 또는 '안' 단계이며, 2027년 최종 출시 전까지 세부 제도가 변경될 수 있다는 것입니다.
따라서 청년미래보금자리론을 통해 오피스텔 구입을 고려하고 있다면, 단순히 대출 가능성만 보고 섣부르게 계약을 진행하기보다는 최종 상품 공고를 통해 오피스텔 인정 요건, 담보 가치 평가 기준, 그리고 오피스텔 구입이 향후 아파트 구입 시 생애최초 주택구입 혜택에 미칠 영향 등을 면밀히 확인하는 것이 중요합니다.
현재 일반 보금자리론은 주거용 오피스텔을 담보주택에서 제외하고 있으므로, 새로운 상품의 구체적인 약관을 반드시 확인해야 합니다.