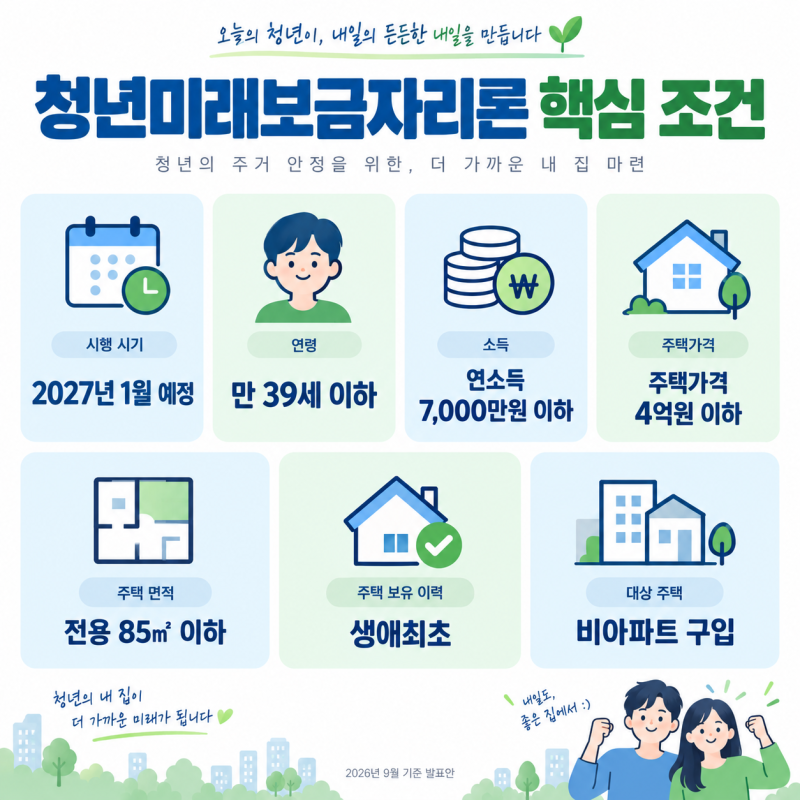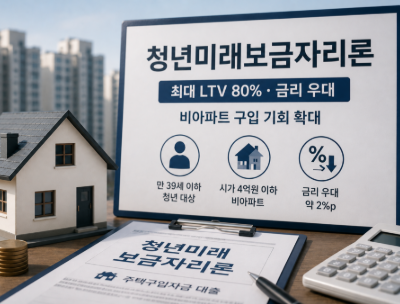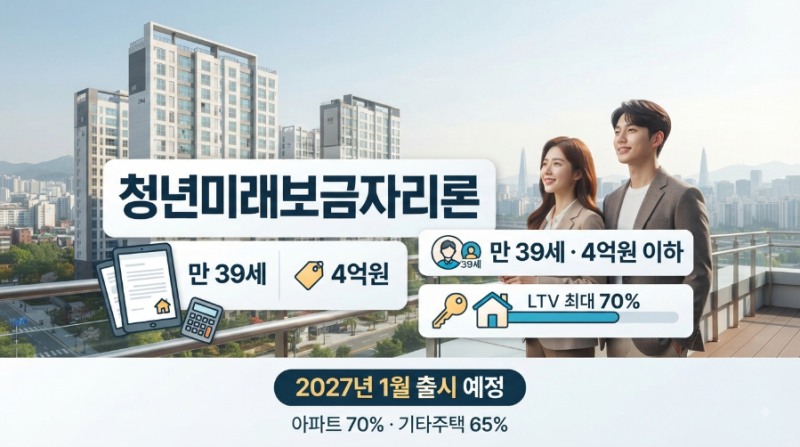
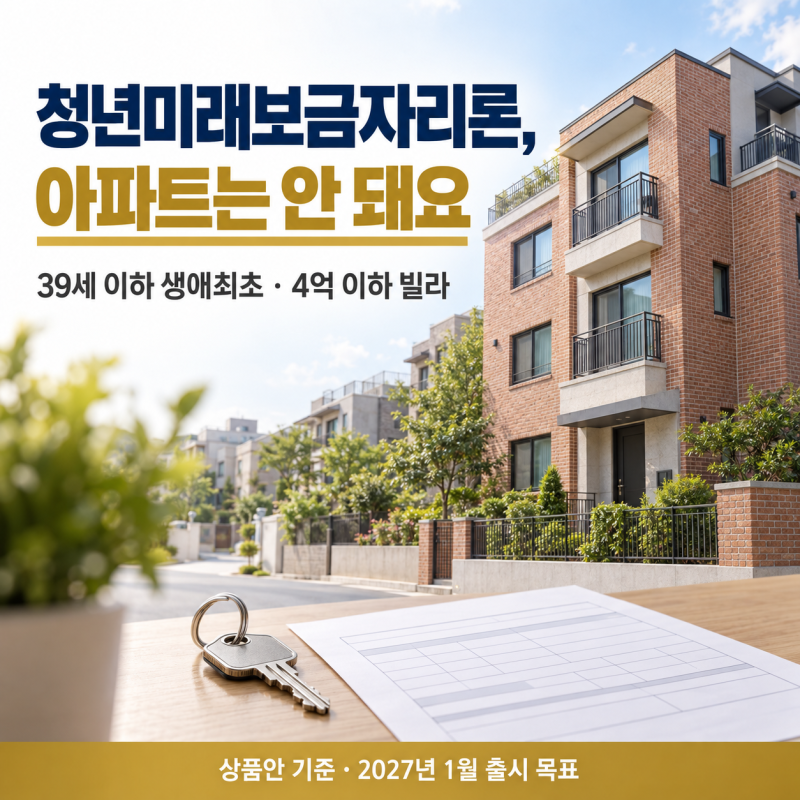
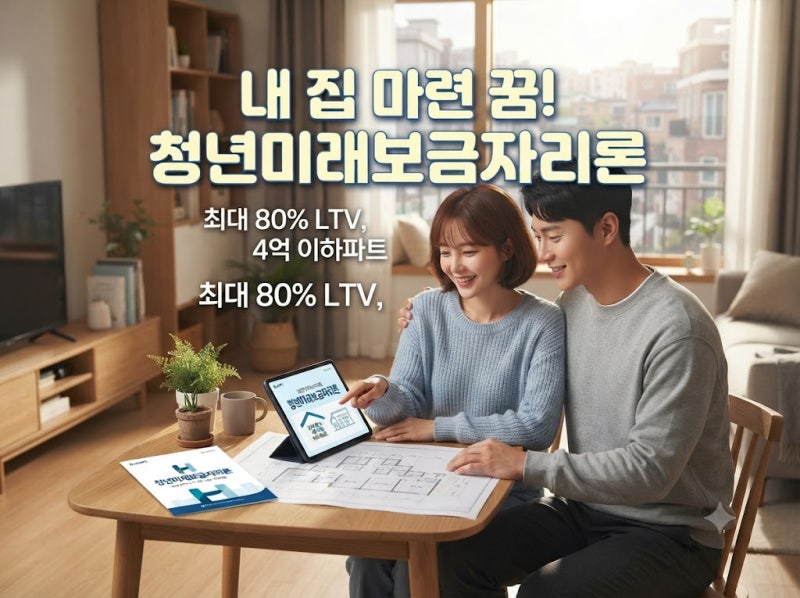
2027년 1월 출시 예정인 청년미래보금자리론은 만 39세 이하 생애최초 주택구입 청년을 위한 정책 금융 상품입니다. 이 상품은 연소득 7천만원 이하, 주택가격 4억원 이하의 비아파트(빌라, 오피스텔 등) 주택에 최대 80% LTV를 적용합니다.
일반 보금자리론보다 약 2%p 낮은 금리로 월세 청년의 내 집 마련을 지원하며, 기존 아파트 대출 지원은 유지됩니다.
고금리와 치솟는 집값으로 내 집 마련의 꿈이 멀게만 느껴지는 청년층을 위해 2027년 1월, 파격적인 정책 금융 상품 '청년미래보금자리론'이 잠정 출시될 예정입니다.
이 상품은 생애 최초 주택 구입을 희망하는 만 39세 이하 청년들을 대상으로, 일반 보금자리론보다 낮은 금리와 높은 LTV 혜택을 제공하며 특히 비아파트 주택 매수에 초점을 맞춥니다. 청년들의 주거 사다리를 복원하려는 정부의 의지가 담긴 정책입니다.
청년미래보금자리론의 핵심 자격 조건은 만 39세 이하 생애 최초 주택구입자이며, 연소득 7천만 원 이하(신혼부부는 부부 중 1인 기준)여야 합니다.
주택 가격은 4억 원 이하, 전용면적 85㎡ 이하의 비아파트(다세대, 연립, 빌라, 주거용 오피스텔)에 한정하여 지원됩니다.
가장 큰 특징은 아파트가 아닌 비아파트에 집중 지원한다는 점으로, 도심 역세권의 4억 원 이하 비아파트 매수를 통해 청년들이 안정적인 보금자리를 마련하도록 돕는 취지입니다.
LTV(주택담보대출비율)는 생애최초 주택구입자 혜택을 유지하여 최대 80%까지 적용되지만, 수도권 및 규제지역은 70%, 비규제지역은 80%로 차등 적용됩니다.
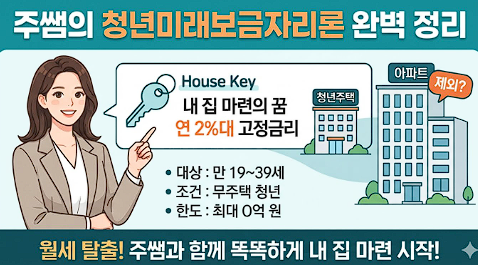
금리는 일반 보금자리론보다 약 2%p 낮은 수준으로 책정될 예정이며, 이는 월세 부담을 줄이고 내 집 마련 기회를 확대하는 데 기여할 것입니다. 기존 아파트 구입 지원은 유지됩니다.
청년미래보금자리론은 만 39세 이하 청년들의 주거 안정을 위한 중요한 발판이 될 것으로 기대됩니다. 특히 비아파트 주택 시장에 새로운 활력을 불어넣고, 월세 부담에 시달리던 청년들에게 내 집 마련의 현실적인 대안을 제시할 것입니다.
다만, 아직 출시 전이므로 세부 조건은 최종 상품 출시 시점에 달라질 수 있으며, 비아파트 주택의 특성을 고려한 신중한 접근이 필요합니다.
일반 보금자리론보다 약 2%p 낮은 금리로 월세 청년의 내 집 마련을 지원하며, 기존 아파트 대출 지원은 유지됩니다.
고금리와 치솟는 집값으로 내 집 마련의 꿈이 멀게만 느껴지는 청년층을 위해 2027년 1월, 파격적인 정책 금융 상품 '청년미래보금자리론'이 잠정 출시될 예정입니다.
이 상품은 생애 최초 주택 구입을 희망하는 만 39세 이하 청년들을 대상으로, 일반 보금자리론보다 낮은 금리와 높은 LTV 혜택을 제공하며 특히 비아파트 주택 매수에 초점을 맞춥니다. 청년들의 주거 사다리를 복원하려는 정부의 의지가 담긴 정책입니다.
청년미래보금자리론의 핵심 자격 조건은 만 39세 이하 생애 최초 주택구입자이며, 연소득 7천만 원 이하(신혼부부는 부부 중 1인 기준)여야 합니다.
주택 가격은 4억 원 이하, 전용면적 85㎡ 이하의 비아파트(다세대, 연립, 빌라, 주거용 오피스텔)에 한정하여 지원됩니다.
가장 큰 특징은 아파트가 아닌 비아파트에 집중 지원한다는 점으로, 도심 역세권의 4억 원 이하 비아파트 매수를 통해 청년들이 안정적인 보금자리를 마련하도록 돕는 취지입니다.
LTV(주택담보대출비율)는 생애최초 주택구입자 혜택을 유지하여 최대 80%까지 적용되지만, 수도권 및 규제지역은 70%, 비규제지역은 80%로 차등 적용됩니다.
금리는 일반 보금자리론보다 약 2%p 낮은 수준으로 책정될 예정이며, 이는 월세 부담을 줄이고 내 집 마련 기회를 확대하는 데 기여할 것입니다. 기존 아파트 구입 지원은 유지됩니다.
청년미래보금자리론은 만 39세 이하 청년들의 주거 안정을 위한 중요한 발판이 될 것으로 기대됩니다. 특히 비아파트 주택 시장에 새로운 활력을 불어넣고, 월세 부담에 시달리던 청년들에게 내 집 마련의 현실적인 대안을 제시할 것입니다.
다만, 아직 출시 전이므로 세부 조건은 최종 상품 출시 시점에 달라질 수 있으며, 비아파트 주택의 특성을 고려한 신중한 접근이 필요합니다.