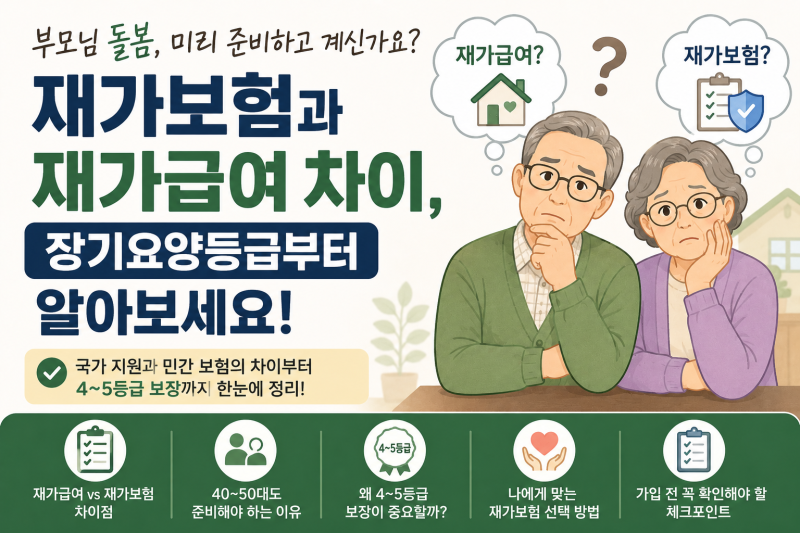

재가보험은 장기요양등급을 받은 사람이 집에서 요양 서비스를 이용할 때 보험금을 지급하는 상품입니다. 장기요양등급은 1등급부터 인지지원등급까지 다양하며, 등급별로 이용 가능한 보장 범위와 한도가 달라집니다.
보험사마다 지급 조건이 다르므로, 장기요양등급만으로 무조건 보험금을 받는다고 생각해서는 안 됩니다. 부모님을 집에서 편안하게 모시고 싶은 마음은 모두 같을 것입니다.
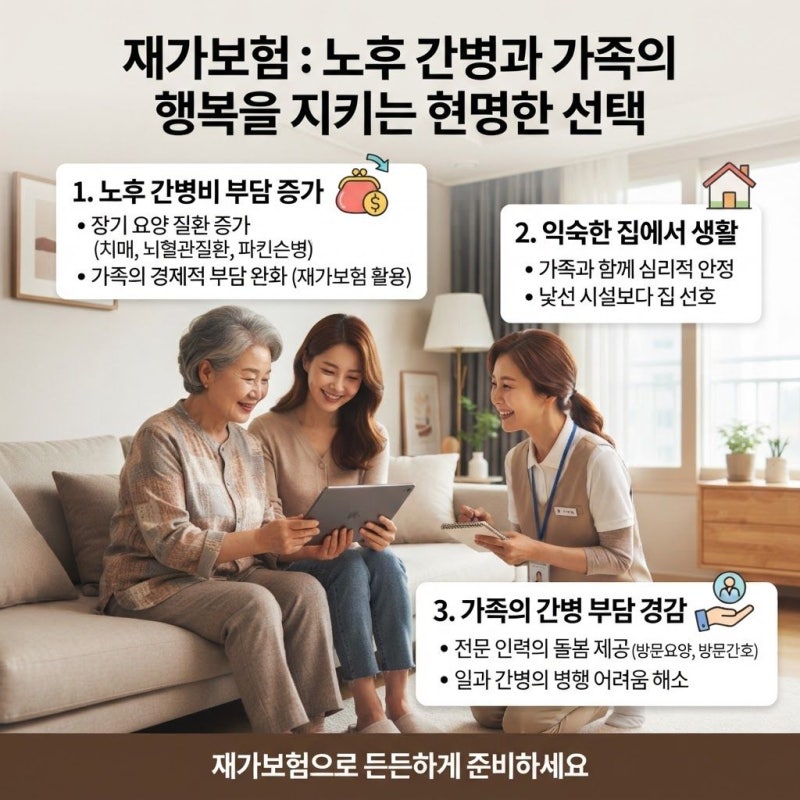
나이가 들어 거동이 불편해질 때, 요양원 대신 집에서 돌봄을 받기 위한 현실적인 대안 중 하나가 바로 재가보험입니다.
재가보험이란, 장기요양등급을 받은 사람이 요양원에 입소하지 않고 집에서 방문요양, 방문목욕, 주야간보호 등 필요한 요양 서비스를 이용할 때 보험금을 지급하는 민간 상품을 의미합니다. 많은 분들이 장기요양등급만 받으면 재가보험금을 무조건 받을 수 있다고 오해합니다.
하지만 이는 사실과 다릅니다. 재가보험은 국민건강보험공단 장기요양급여와 별개로, 보험약관 조건을 충족하고 실제 재가급여 서비스를 이용해야 약정된 보험금을 지급합니다.
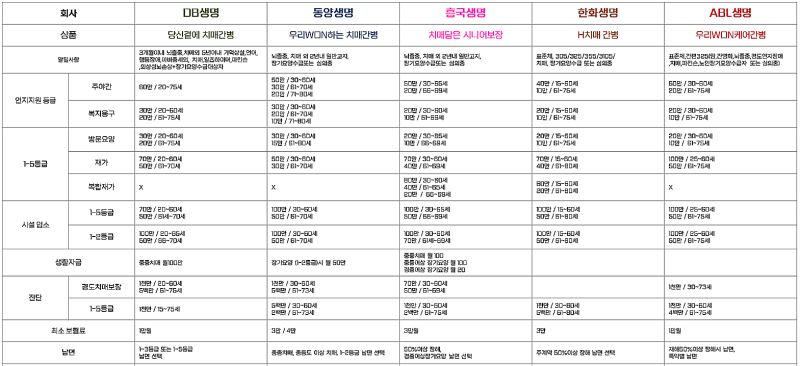
장기요양등급은 1등급부터 인지지원등급까지 다양하며, 등급별 이용 가능한 서비스 범위와 한도가 달라집니다. 결론적으로 재가보험은 노년기 돌봄의 경제적 부담을 덜어주는 중요한 수단입니다.
그러나 보험사마다 가입 조건, 보장 내용, 지급 기준이 상이하므로, 단순히 등급 인정만으로 모든 혜택을 받을 수 있다고 단정해서는 안 됩니다. 실제 재가급여 이용 여부, 등급 기준, 복합재가보험 등 추가 보장 여부를 꼼꼼히 확인하고 가입해야 합니다.
보험사마다 지급 조건이 다르므로, 장기요양등급만으로 무조건 보험금을 받는다고 생각해서는 안 됩니다. 부모님을 집에서 편안하게 모시고 싶은 마음은 모두 같을 것입니다.
나이가 들어 거동이 불편해질 때, 요양원 대신 집에서 돌봄을 받기 위한 현실적인 대안 중 하나가 바로 재가보험입니다.
재가보험이란, 장기요양등급을 받은 사람이 요양원에 입소하지 않고 집에서 방문요양, 방문목욕, 주야간보호 등 필요한 요양 서비스를 이용할 때 보험금을 지급하는 민간 상품을 의미합니다. 많은 분들이 장기요양등급만 받으면 재가보험금을 무조건 받을 수 있다고 오해합니다.
하지만 이는 사실과 다릅니다. 재가보험은 국민건강보험공단 장기요양급여와 별개로, 보험약관 조건을 충족하고 실제 재가급여 서비스를 이용해야 약정된 보험금을 지급합니다.
장기요양등급은 1등급부터 인지지원등급까지 다양하며, 등급별 이용 가능한 서비스 범위와 한도가 달라집니다. 결론적으로 재가보험은 노년기 돌봄의 경제적 부담을 덜어주는 중요한 수단입니다.
그러나 보험사마다 가입 조건, 보장 내용, 지급 기준이 상이하므로, 단순히 등급 인정만으로 모든 혜택을 받을 수 있다고 단정해서는 안 됩니다. 실제 재가급여 이용 여부, 등급 기준, 복합재가보험 등 추가 보장 여부를 꼼꼼히 확인하고 가입해야 합니다.