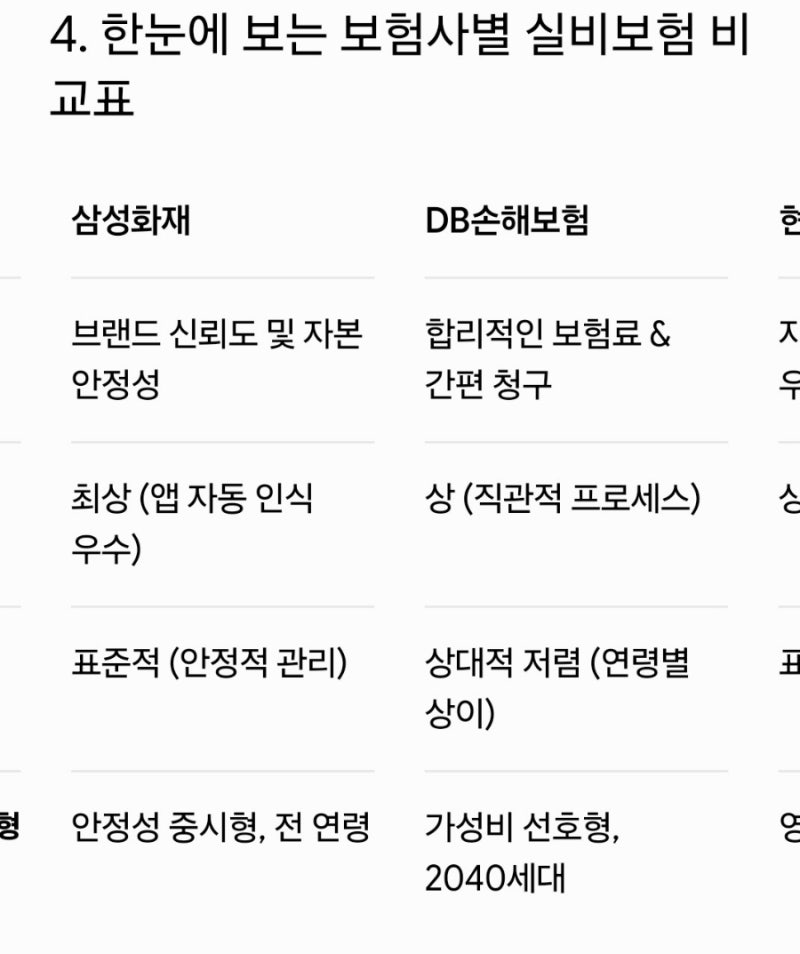
4세대 실손보험은 보장 구조와 자기부담금 비율이 동일하지만, 보험사별 월 보험료는 가입자의 나이, 성별, 손해율 등에 따라 차이가 발생합니다.
1세대부터 5세대까지 실손보험은 세대가 올라갈수록 보험료는 저렴해지나 자기부담금 비율이 높아지며, 5세대는 비중증 비급여 자기부담금이 50%에 달합니다.
실비보험 비교 시에는 단순히 월 보험료뿐 아니라 기존 보험 구성, 본인의 건강 상태, 예상 의료비 지출을 종합적으로 고려해야 합니다. 실비보험은 국민 필수 보험이지만, 보장 내용이 동일함에도 보험사마다 가격이 달라 많은 분이 혼란스러워합니다.
4세대 실손의료보험은 금융당국 표준화 약관에 따라 기본 보장 구조와 자기부담금 비율이 100% 동일합니다. 하지만 가입자의 나이, 성별, 보험사의 손해율, 청구 편의성 등 여러 요인으로 월 보험료에 차이가 발생합니다.
따라서 단순히 가격만 볼 것이 아니라, 이러한 세부 요인을 종합적으로 고려해 자신에게 맞는 실비보험을 비교 선택해야 합니다. 실손보험은 1세대부터 5세대까지 진화하며, 세대가 올라갈수록 보험료는 저렴해지지만 자기부담금 비율은 높아집니다.
병원 이용이 적은 1, 2세대 가입자는 높은 보험료 부담으로 4, 5세대 전환을 고려할 수 있습니다. 4, 5세대는 비급여 청구액에 따라 보험료가 달라지는 '개인별 차등제'를 적용하지만, 5세대 실손은 비중증 비급여 자기부담금이 50%에 달하는 점을 인지해야 합니다.
실비보험 비교 시에는 월 보험료 외에 본인의 건강 상태와 병원 이용 빈도를 함께 고려해야 합니다. 오래된 종합보험에 실손이 포함된 경우도 많으므로, 실비만의 정확한 가격을 확인하는 것이 중요합니다.
보험료 절감 효과뿐 아니라 자기부담금 증가로 인한 연간 총 의료비 지출 변화를 예측하고, 새 실손과 기존 계약 보장 내용을 꼼꼼히 비교 분석하여 현명하게 결정해야 합니다.
1세대부터 5세대까지 실손보험은 세대가 올라갈수록 보험료는 저렴해지나 자기부담금 비율이 높아지며, 5세대는 비중증 비급여 자기부담금이 50%에 달합니다.
실비보험 비교 시에는 단순히 월 보험료뿐 아니라 기존 보험 구성, 본인의 건강 상태, 예상 의료비 지출을 종합적으로 고려해야 합니다. 실비보험은 국민 필수 보험이지만, 보장 내용이 동일함에도 보험사마다 가격이 달라 많은 분이 혼란스러워합니다.
4세대 실손의료보험은 금융당국 표준화 약관에 따라 기본 보장 구조와 자기부담금 비율이 100% 동일합니다. 하지만 가입자의 나이, 성별, 보험사의 손해율, 청구 편의성 등 여러 요인으로 월 보험료에 차이가 발생합니다.
따라서 단순히 가격만 볼 것이 아니라, 이러한 세부 요인을 종합적으로 고려해 자신에게 맞는 실비보험을 비교 선택해야 합니다. 실손보험은 1세대부터 5세대까지 진화하며, 세대가 올라갈수록 보험료는 저렴해지지만 자기부담금 비율은 높아집니다.
병원 이용이 적은 1, 2세대 가입자는 높은 보험료 부담으로 4, 5세대 전환을 고려할 수 있습니다. 4, 5세대는 비급여 청구액에 따라 보험료가 달라지는 '개인별 차등제'를 적용하지만, 5세대 실손은 비중증 비급여 자기부담금이 50%에 달하는 점을 인지해야 합니다.
실비보험 비교 시에는 월 보험료 외에 본인의 건강 상태와 병원 이용 빈도를 함께 고려해야 합니다. 오래된 종합보험에 실손이 포함된 경우도 많으므로, 실비만의 정확한 가격을 확인하는 것이 중요합니다.
보험료 절감 효과뿐 아니라 자기부담금 증가로 인한 연간 총 의료비 지출 변화를 예측하고, 새 실손과 기존 계약 보장 내용을 꼼꼼히 비교 분석하여 현명하게 결정해야 합니다.