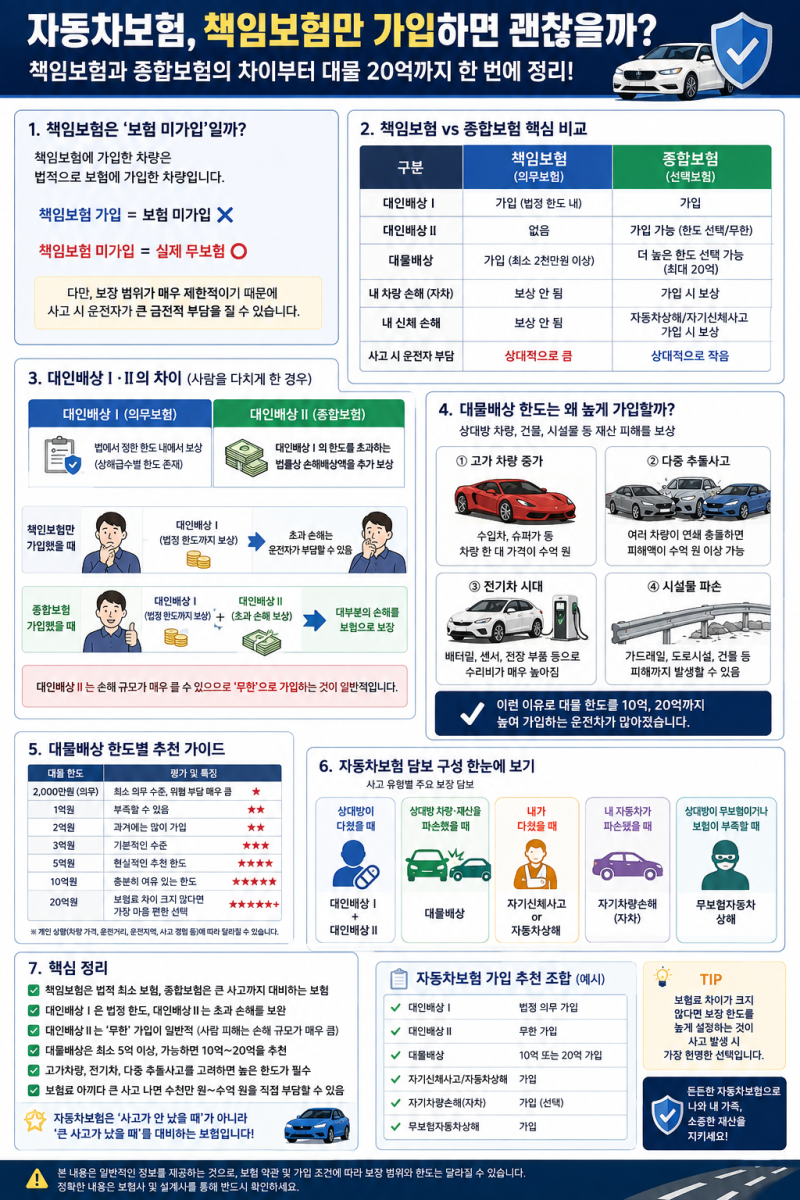
자동차 책임보험은 법적 의무를 충족하는 최소한의 보장으로, 보험료를 절반 가까이 줄일 수 있습니다. 하지만 대인배상1과 대물배상 최소 한도만 포함되어 사고 시 자기신체사고나 자차 손해는 보장되지 않습니다.
책임보험만 가입 시 사고 규모가 커지면 형사처벌이나 고액의 자기 부담금에 노출될 수 있어 주의가 필요합니다. 자동차보험료 부담을 줄이려는 운전자들은 자동차책임보험가격에 주목합니다.
법적 의무만 충족하는 최소 담보 가입 시 종합보험 대비 보험료를 절반 가까이 줄일 수 있어 매력적으로 보일 수 있습니다. 하지만 이러한 선택이 가져올 수 있는 잠재적 위험을 정확히 이해하는 것이 중요합니다.
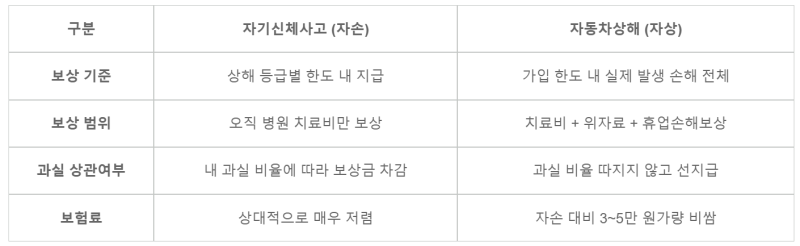
자동차 책임보험은 대인배상1(사망·후유장해 1억5천만원 한도)과 대물배상(사고당 최소 2천만원 한도) 두 가지 기본 담보로 타인 피해만 보상합니다. 본인 차량 파손, 신체 상해, 대인배상1 한도 초과 피해는 보장하지 않습니다.
다이렉트 채널 비교로 저렴한 자동차책임보험가격을 찾을 수 있으나, 이는 보장 범위 축소와 직결됩니다.
결과적으로 책임보험만 가입 시 사고 규모가 커지면 대인배상2, 자기신체사고, 자기차량손해 등의 보장이 없어 운전자가 직접 고액의 자기 부담금을 지불하거나 형사처벌까지 받을 수 있습니다.
특히 상대방이 크게 다치면 막대한 치료비와 손해배상액으로 재정적 파탄에 이를 위험이 큽니다. 따라서 자동차책임보험가격 절감보다는 잠재적 사고 위험과 본인의 재정 상황을 종합적으로 고려하여 충분한 보장 범위를 확보하는 현명한 선택이 필요합니다.
책임보험만 가입 시 사고 규모가 커지면 형사처벌이나 고액의 자기 부담금에 노출될 수 있어 주의가 필요합니다. 자동차보험료 부담을 줄이려는 운전자들은 자동차책임보험가격에 주목합니다.
법적 의무만 충족하는 최소 담보 가입 시 종합보험 대비 보험료를 절반 가까이 줄일 수 있어 매력적으로 보일 수 있습니다. 하지만 이러한 선택이 가져올 수 있는 잠재적 위험을 정확히 이해하는 것이 중요합니다.
자동차 책임보험은 대인배상1(사망·후유장해 1억5천만원 한도)과 대물배상(사고당 최소 2천만원 한도) 두 가지 기본 담보로 타인 피해만 보상합니다. 본인 차량 파손, 신체 상해, 대인배상1 한도 초과 피해는 보장하지 않습니다.
다이렉트 채널 비교로 저렴한 자동차책임보험가격을 찾을 수 있으나, 이는 보장 범위 축소와 직결됩니다.
결과적으로 책임보험만 가입 시 사고 규모가 커지면 대인배상2, 자기신체사고, 자기차량손해 등의 보장이 없어 운전자가 직접 고액의 자기 부담금을 지불하거나 형사처벌까지 받을 수 있습니다.
특히 상대방이 크게 다치면 막대한 치료비와 손해배상액으로 재정적 파탄에 이를 위험이 큽니다. 따라서 자동차책임보험가격 절감보다는 잠재적 사고 위험과 본인의 재정 상황을 종합적으로 고려하여 충분한 보장 범위를 확보하는 현명한 선택이 필요합니다.