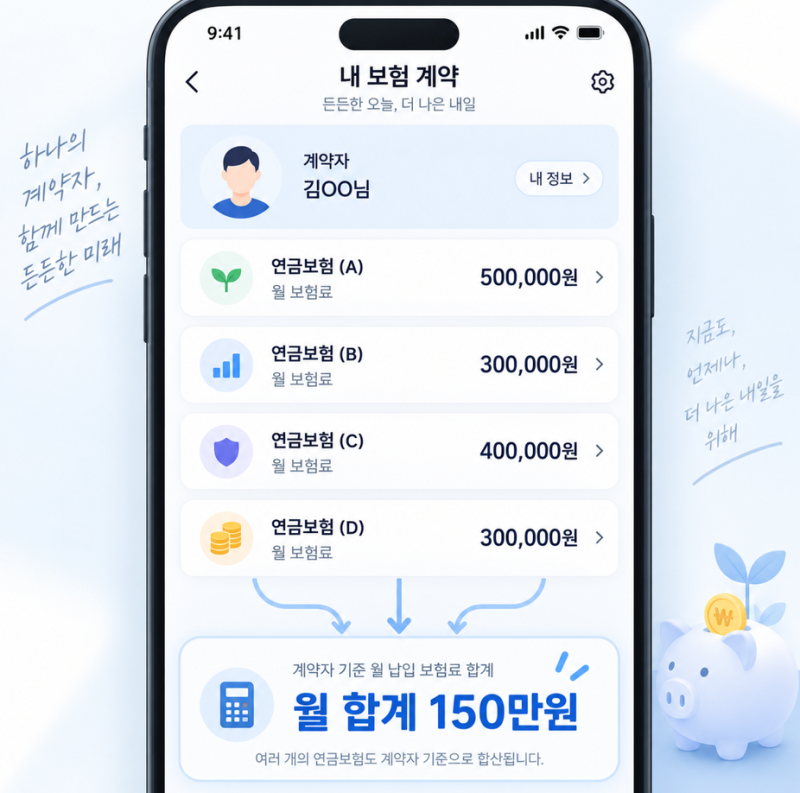
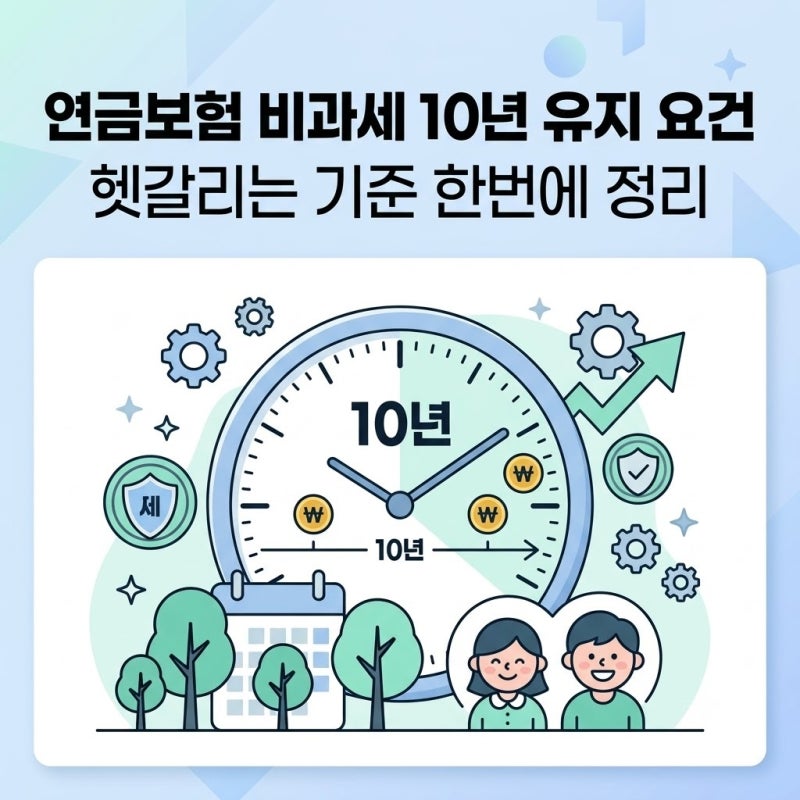

비과세연금보험은 10년 유지 외에도 납입 방식, 금액, 수령 형태 등 다양한 조건을 충족해야 비과세 혜택을 받을 수 있습니다. 일시납은 합산 보험료 1억 원 이하, 월적립식은 월 150만 원 이하 납입 등 세부 요건을 확인하는 것이 중요합니다.
일반 예금과 달리 비과세연금보험은 이자소득세 및 금융소득 종합과세, 건강보험료 산정에서 제외되어 실질 수령액이 더 높을 수 있습니다. 비과세연금보험은 노후 대비 핵심 금융 상품이지만, '10년 유지 시 무조건 비과세'라는 오해는 금물입니다.
단순히 기간만 채웠다고 혜택을 받는 것이 아니기 때문입니다. 실제 비과세 요건은 납입 방식, 금액, 수령 형태 등 다양한 세부 조건에 따라 달라지므로, 정확한 이해 없이 가입하면 기대했던 세금 혜택을 놓칠 수 있습니다.
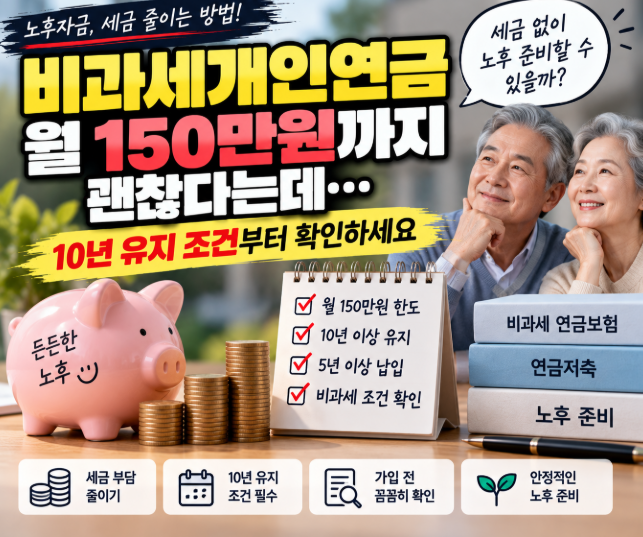
비과세연금보험의 핵심은 10년 유지 외 복합적인 조건이 작용한다는 점입니다. 일시납 저축성보험은 10년 유지와 합산 보험료 1억 원 이하가 조건이며, 월 적립식은 5년 이상 납입, 10년 유지, 월 보험료 합계 150만 원 이하를 충족해야 합니다.
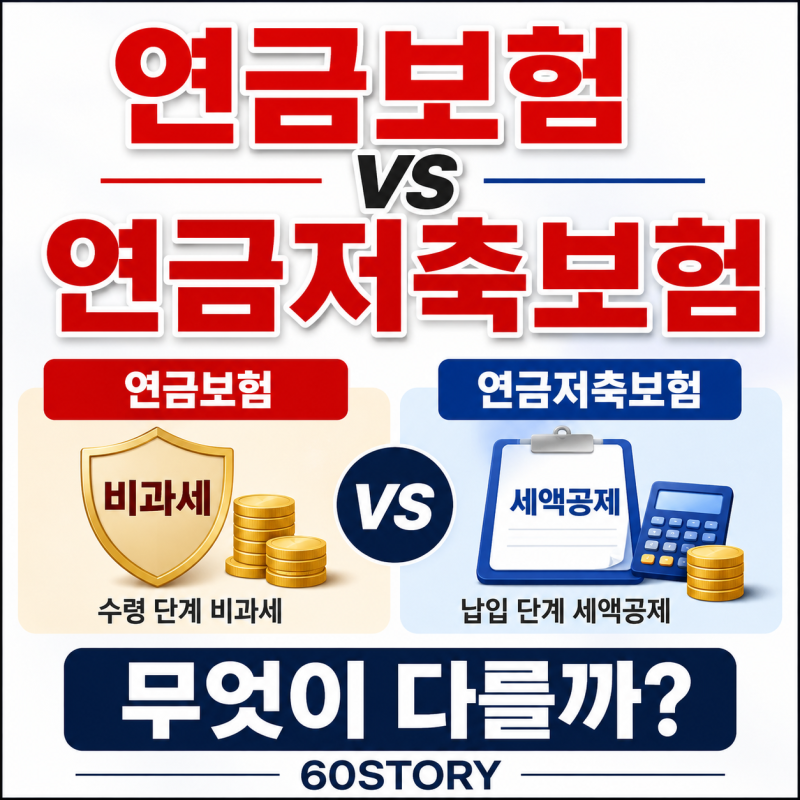
일반 예금 이자와 달리 이자소득세, 금융소득 종합과세, 건강보험료 산정에서 제외되는 것이 큰 장점입니다. 연금저축보험과는 세액공제 방식이 다르니, 본인 상황에 맞는 상품을 정확히 이해해야 합니다.
비과세연금보험은 노후 자금 마련과 세금 부담을 줄이는 강력한 도구입니다. 혜택을 제대로 받으려면 '10년 유지'를 넘어선 세부 조건을 반드시 확인해야 합니다.
가입 전 납입 능력과 수령 계획에 맞춰 적합한 형태를 선택하고, 각 조건에 따른 비과세 요건을 꼼꼼히 따져보는 것이 현명한 노후 설계를 위한 첫걸음입니다.
일반 예금과 달리 비과세연금보험은 이자소득세 및 금융소득 종합과세, 건강보험료 산정에서 제외되어 실질 수령액이 더 높을 수 있습니다. 비과세연금보험은 노후 대비 핵심 금융 상품이지만, '10년 유지 시 무조건 비과세'라는 오해는 금물입니다.
단순히 기간만 채웠다고 혜택을 받는 것이 아니기 때문입니다. 실제 비과세 요건은 납입 방식, 금액, 수령 형태 등 다양한 세부 조건에 따라 달라지므로, 정확한 이해 없이 가입하면 기대했던 세금 혜택을 놓칠 수 있습니다.
비과세연금보험의 핵심은 10년 유지 외 복합적인 조건이 작용한다는 점입니다. 일시납 저축성보험은 10년 유지와 합산 보험료 1억 원 이하가 조건이며, 월 적립식은 5년 이상 납입, 10년 유지, 월 보험료 합계 150만 원 이하를 충족해야 합니다.
일반 예금 이자와 달리 이자소득세, 금융소득 종합과세, 건강보험료 산정에서 제외되는 것이 큰 장점입니다. 연금저축보험과는 세액공제 방식이 다르니, 본인 상황에 맞는 상품을 정확히 이해해야 합니다.
비과세연금보험은 노후 자금 마련과 세금 부담을 줄이는 강력한 도구입니다. 혜택을 제대로 받으려면 '10년 유지'를 넘어선 세부 조건을 반드시 확인해야 합니다.
가입 전 납입 능력과 수령 계획에 맞춰 적합한 형태를 선택하고, 각 조건에 따른 비과세 요건을 꼼꼼히 따져보는 것이 현명한 노후 설계를 위한 첫걸음입니다.