
자동차보험은 같은 조건이라도 회사별 보험료와 할인율이 크게 달라지며, 특히 태아 할인 특약은 최대 3배 이상 차이를 보인다. 의무보험 미가입 시 최대 300만원의 과태료가 부과될 수 있어 만기일 관리가 중요하며, 다이렉트 가입 시 보험료 절감 효과를 볼 수 있다.
최근 보험료 인상에도 불구하고 자동차보험사들은 1,848억원의 적자를 기록했고, 사고 건수는 오히려 감소하여 적자 원인에 대한 의문이 제기된다. 자동차보험은 필수적이지만, 어떤 자동차보험회사를 선택하느냐에 따라 큰 차이가 발생합니다.
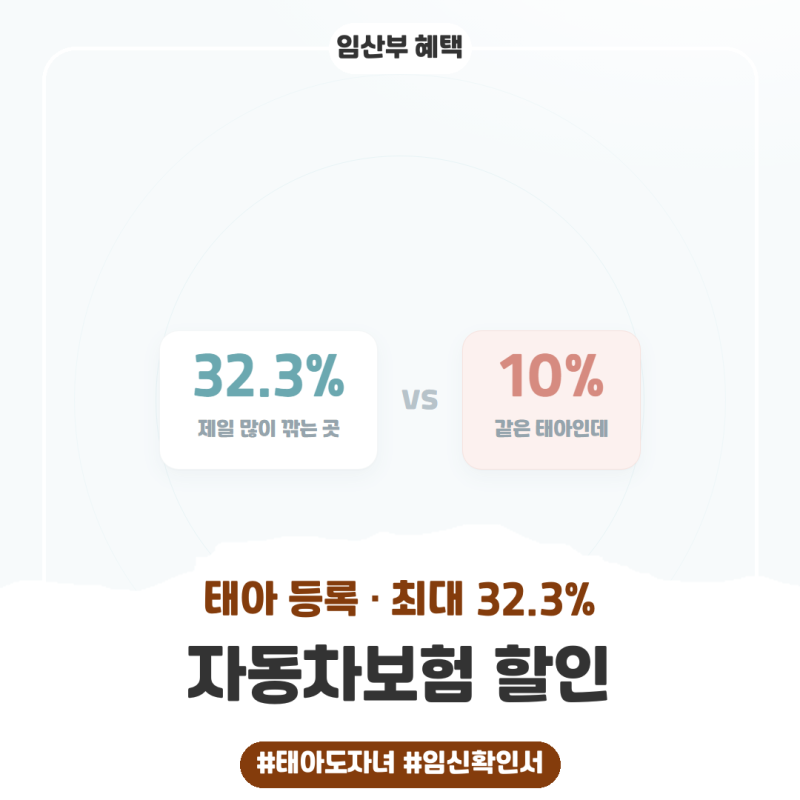
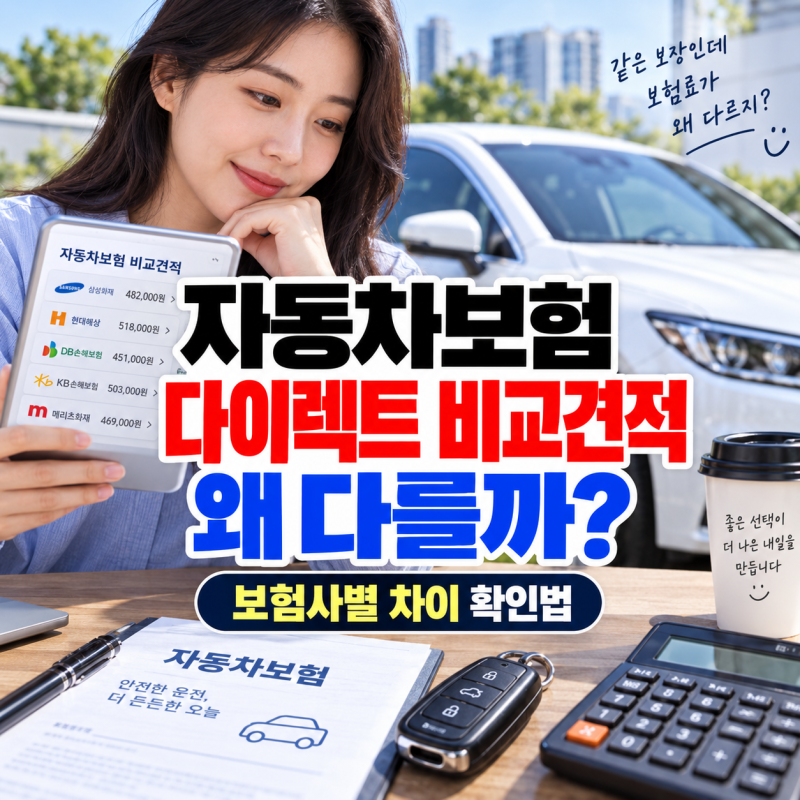
같은 조건이라도 보험사별 견적은 수십만원 단위로 벌어지며, 임산부 자녀 할인 특약은 같은 태아임에도 회사마다 할인율이 최대 3배 넘게 차이 납니다. 이는 단순히 가격을 넘어 각 자동차보험회사의 정책과 상품 구조를 면밀히 비교해야 하는 중요한 이유입니다.
최근 자동차보험료 인상에도 불구하고 보험사들이 1,848억원의 적자를 기록했다는 점은 놀랍습니다. 사고 건수는 4.5% 감소했음에도 이러한 결과가 나와, 적자 원인에 대한 의문이 커지고 있습니다.
소비자는 자동차보험회사를 선택할 때 가격 비교를 넘어 재정 건전성과 보상 정책까지 고려해야 합니다. 금융위원회 주도 보험다모아 같은 비교 사이트를 활용하여 여러 자동차보험회사의 상품을 검토하는 것이 중요합니다.
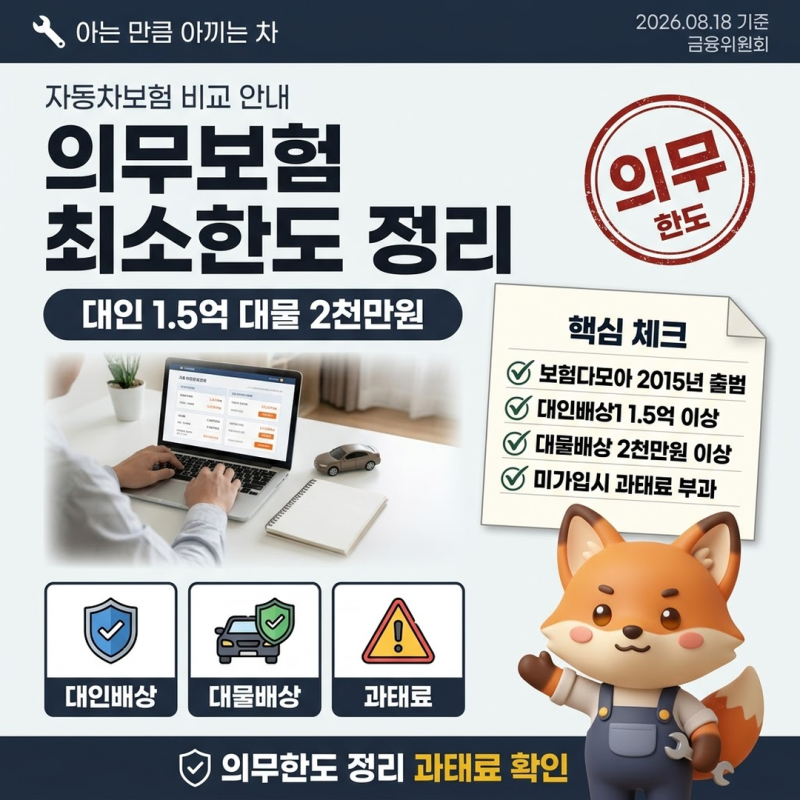
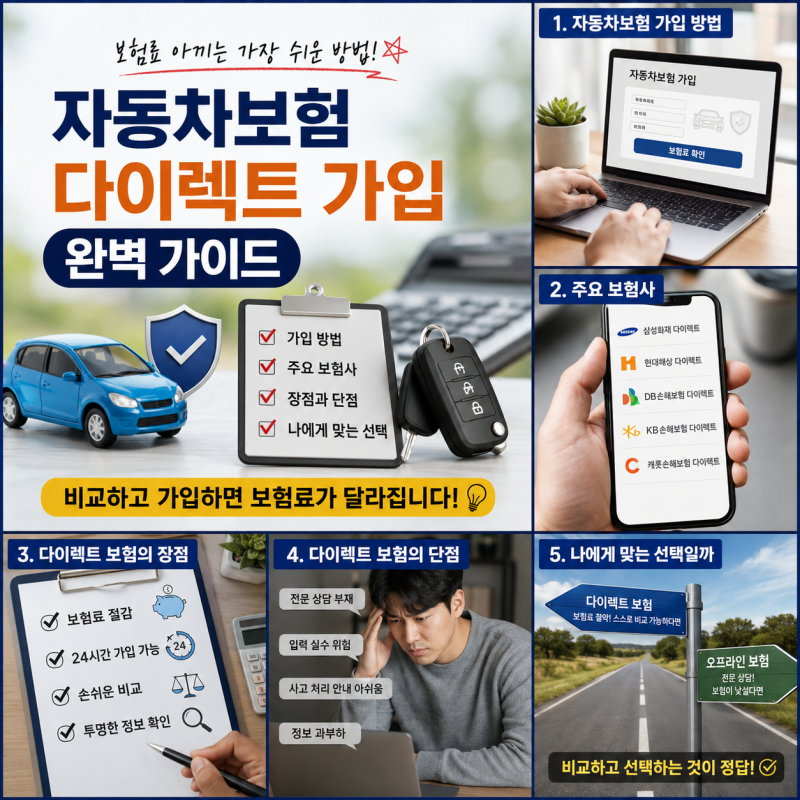
의무보험 최소 한도(대인배상 1억 5천만원, 대물배상 2천만원)를 반드시 지키고, 미가입 시 최대 300만원 과태료가 부과될 수 있음을 인지해야 합니다. 다이렉트 채널 가입은 보험료 절감에 유리하므로, 자신에게 가장 적합한 자동차보험회사를 신중하게 선택해야 합니다.
최근 보험료 인상에도 불구하고 자동차보험사들은 1,848억원의 적자를 기록했고, 사고 건수는 오히려 감소하여 적자 원인에 대한 의문이 제기된다. 자동차보험은 필수적이지만, 어떤 자동차보험회사를 선택하느냐에 따라 큰 차이가 발생합니다.
같은 조건이라도 보험사별 견적은 수십만원 단위로 벌어지며, 임산부 자녀 할인 특약은 같은 태아임에도 회사마다 할인율이 최대 3배 넘게 차이 납니다. 이는 단순히 가격을 넘어 각 자동차보험회사의 정책과 상품 구조를 면밀히 비교해야 하는 중요한 이유입니다.
최근 자동차보험료 인상에도 불구하고 보험사들이 1,848억원의 적자를 기록했다는 점은 놀랍습니다. 사고 건수는 4.5% 감소했음에도 이러한 결과가 나와, 적자 원인에 대한 의문이 커지고 있습니다.
소비자는 자동차보험회사를 선택할 때 가격 비교를 넘어 재정 건전성과 보상 정책까지 고려해야 합니다. 금융위원회 주도 보험다모아 같은 비교 사이트를 활용하여 여러 자동차보험회사의 상품을 검토하는 것이 중요합니다.
의무보험 최소 한도(대인배상 1억 5천만원, 대물배상 2천만원)를 반드시 지키고, 미가입 시 최대 300만원 과태료가 부과될 수 있음을 인지해야 합니다. 다이렉트 채널 가입은 보험료 절감에 유리하므로, 자신에게 가장 적합한 자동차보험회사를 신중하게 선택해야 합니다.