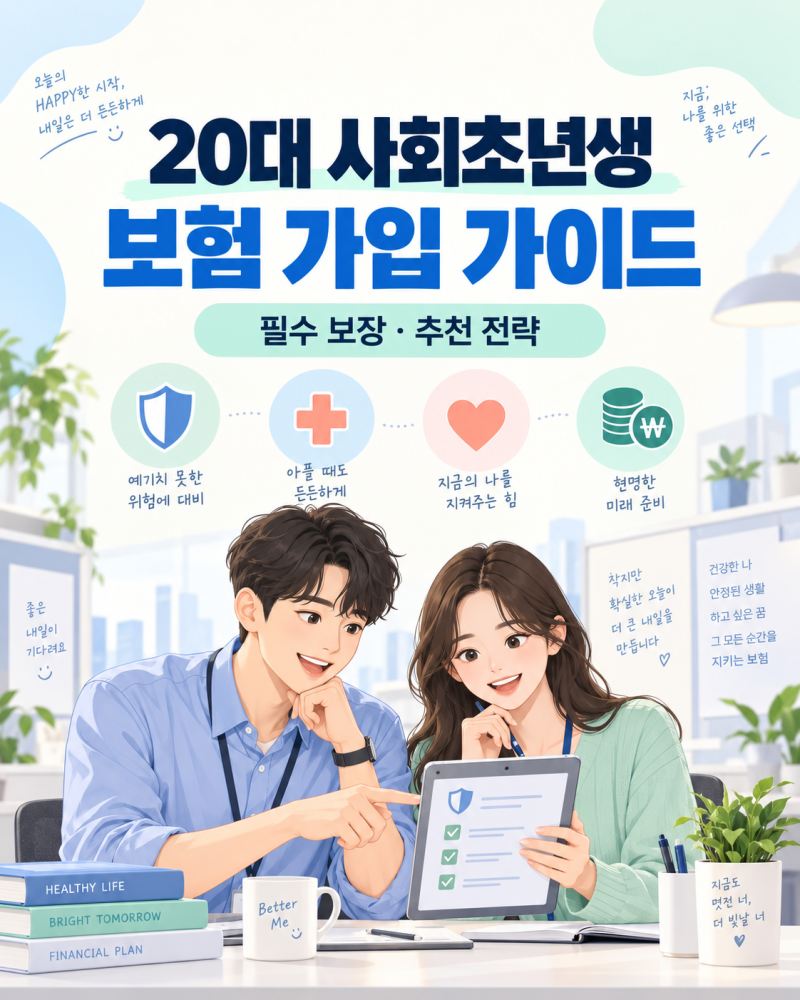
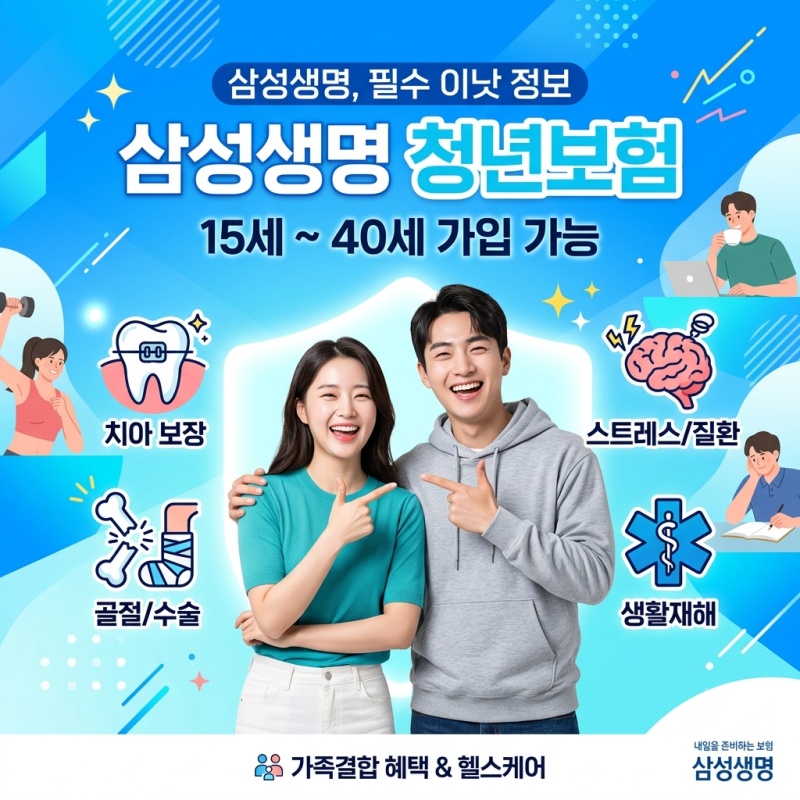
2030세대를 위한 청년보험은 일반 성인 보험보다 보험료가 10~20% 저렴하며 보장 한도가 높고 감액 기간이 짧은 장점이 있습니다.
보험 가입 시에는 상품 비교보다 현재 상황(나이, 직업, 기존 보험, 병력, 예산)을 먼저 확인하고, 유지 가능한 월 보험료를 설정하는 것이 중요합니다.
20대 초반은 실손보험 위주로, 20대 후반은 실손과 3대 진단비(암, 뇌, 심장)를 중심으로 설계하며, 성별에 따른 발병률 높은 질환을 고려해야 합니다. 20대와 30대 청년들에게 보험은 막연하게 느껴지지만, 이 시기가 바로 가입의 '골든타임'입니다.
최근 출시된 '청년보험'은 일반 성인 보험 대비 10~20% 저렴하며, 중대 질병 보장 한도가 높고 감액 기간이 짧은 장점이 있어 합리적인 비용으로 미래 위험에 대비할 수 있습니다.
무작정 상품을 비교하기보다 자신의 현재 상황(나이, 직업, 병력, 예산)을 먼저 파악하고, 유지 가능한 월 보험료를 설정하는 것이 중요합니다.
20대 초반은 실손보험 위주로, 20대 후반은 실손과 함께 암, 뇌, 심장 등 3대 진단비를 중심으로 설계하며, 월급의 5~8% 선을 넘지 않도록 조절해야 장기적인 유지가 가능합니다.
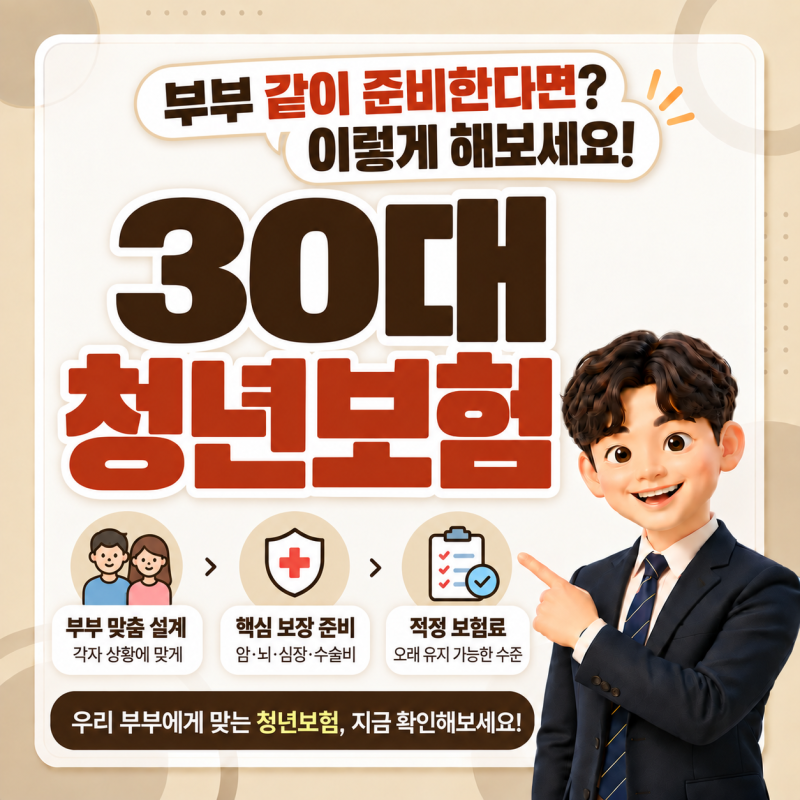
모든 보장을 다 넣기보다 실손, 3대 진단비, 수술비 순으로 우선순위를 정해 핵심 보장 위주로 설계하고, 남녀별 발병률을 고려한 맞춤형 특약 구성이 현명합니다. 전문가와 상담하여 자신에게 맞는 청년보험 설계를 찾는 것이 중요합니다.
보험 가입 시에는 상품 비교보다 현재 상황(나이, 직업, 기존 보험, 병력, 예산)을 먼저 확인하고, 유지 가능한 월 보험료를 설정하는 것이 중요합니다.
20대 초반은 실손보험 위주로, 20대 후반은 실손과 3대 진단비(암, 뇌, 심장)를 중심으로 설계하며, 성별에 따른 발병률 높은 질환을 고려해야 합니다. 20대와 30대 청년들에게 보험은 막연하게 느껴지지만, 이 시기가 바로 가입의 '골든타임'입니다.
최근 출시된 '청년보험'은 일반 성인 보험 대비 10~20% 저렴하며, 중대 질병 보장 한도가 높고 감액 기간이 짧은 장점이 있어 합리적인 비용으로 미래 위험에 대비할 수 있습니다.
무작정 상품을 비교하기보다 자신의 현재 상황(나이, 직업, 병력, 예산)을 먼저 파악하고, 유지 가능한 월 보험료를 설정하는 것이 중요합니다.
20대 초반은 실손보험 위주로, 20대 후반은 실손과 함께 암, 뇌, 심장 등 3대 진단비를 중심으로 설계하며, 월급의 5~8% 선을 넘지 않도록 조절해야 장기적인 유지가 가능합니다.
모든 보장을 다 넣기보다 실손, 3대 진단비, 수술비 순으로 우선순위를 정해 핵심 보장 위주로 설계하고, 남녀별 발병률을 고려한 맞춤형 특약 구성이 현명합니다. 전문가와 상담하여 자신에게 맞는 청년보험 설계를 찾는 것이 중요합니다.