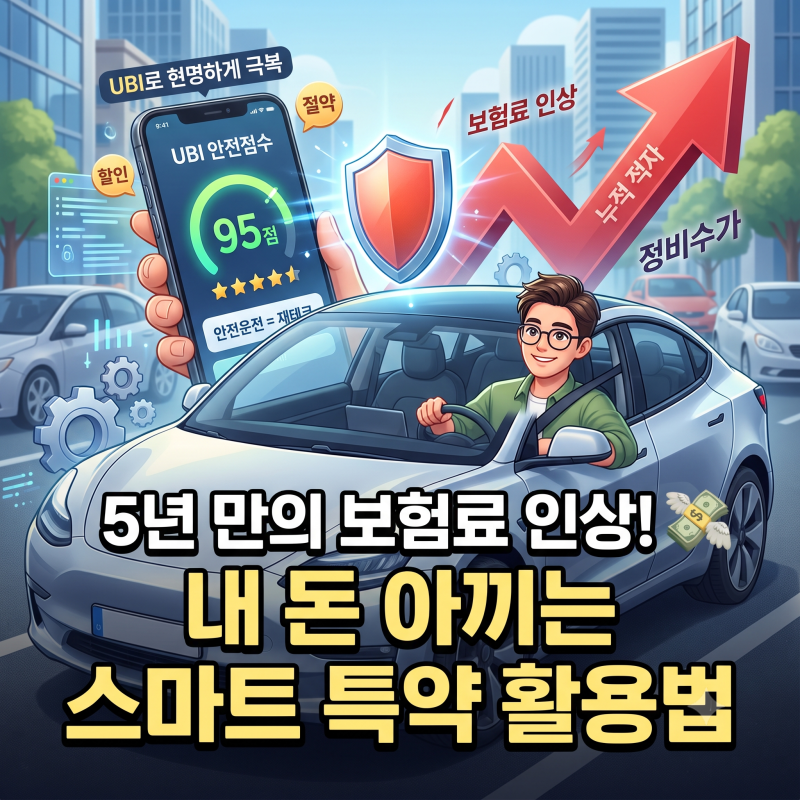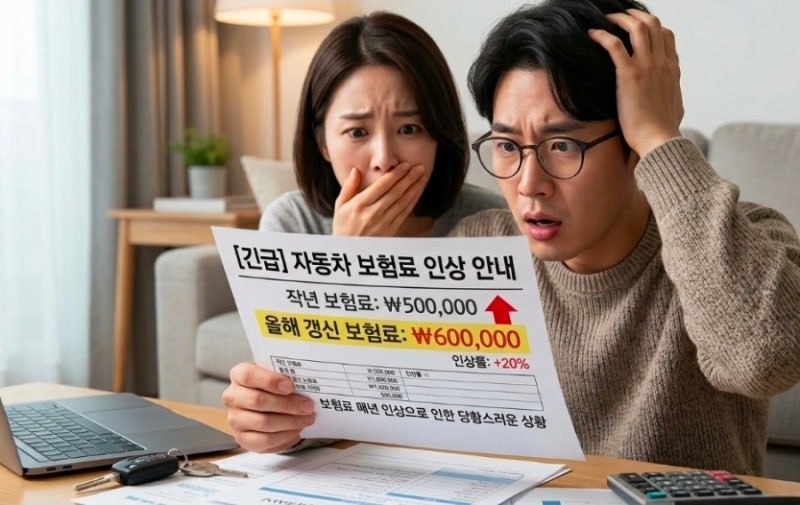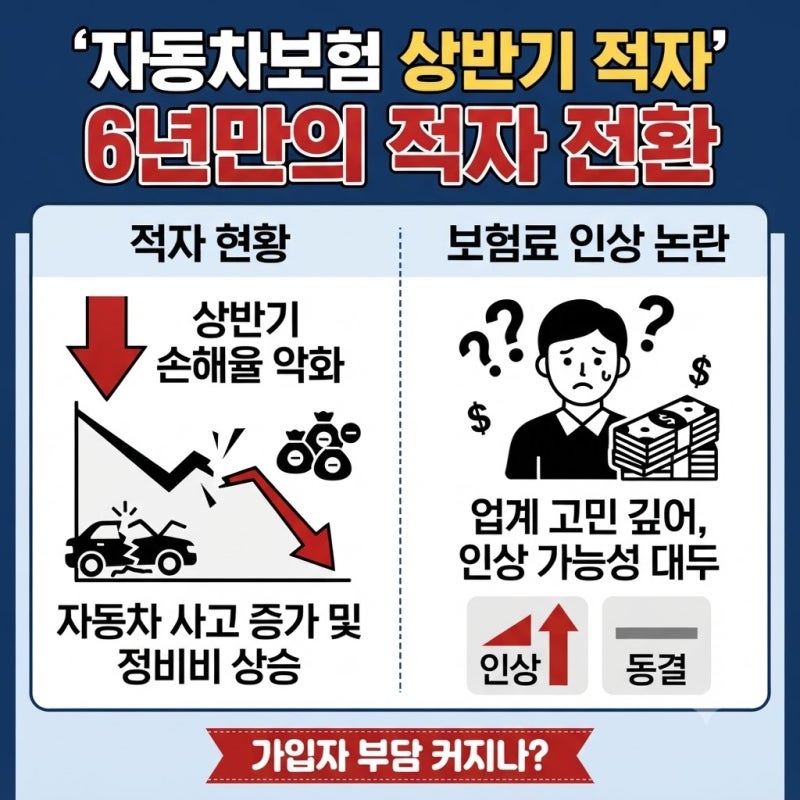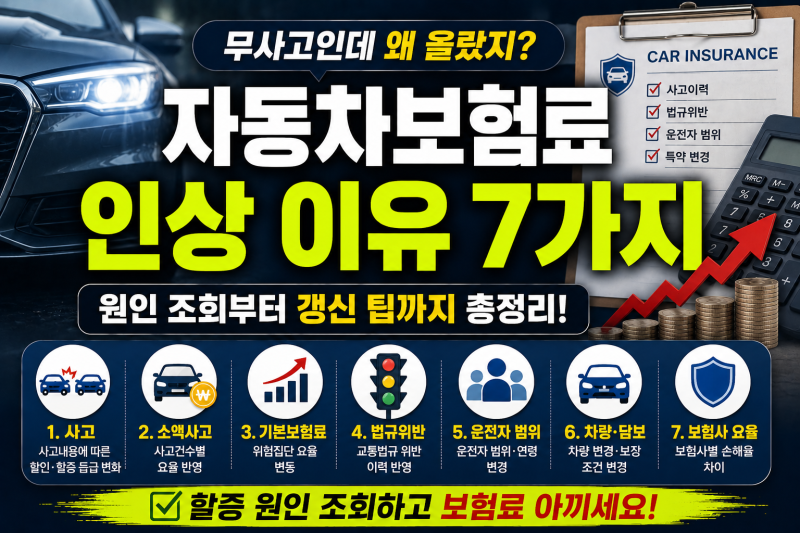

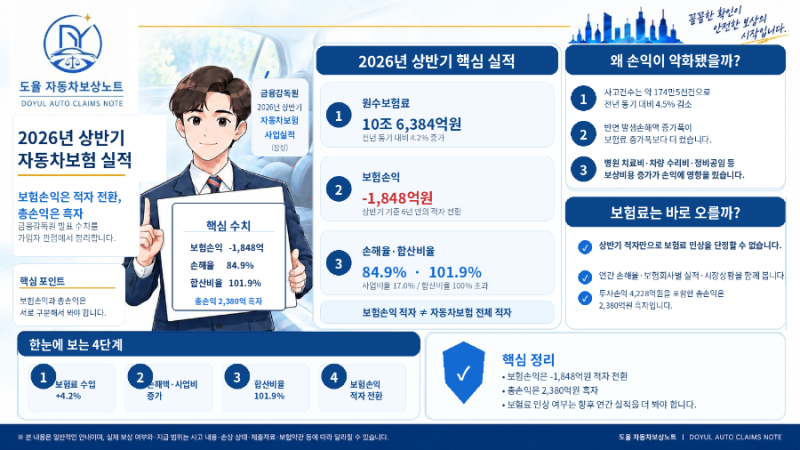
최근 자동차보험 적자는 사고 건수 감소에도 불구하고 사고당 손해액과 운영비 증가가 주된 원인입니다. 무사고 운전자도 보험료가 오를 수 있으며, 이는 전체적인 기본요율 변화와 개인의 할인·할증 요인 복합 작용 때문입니다.
다이렉트 가입과 주행거리 등 다양한 할인 특약을 활용하면 최대 40%까지 보험료를 절감할 수 있습니다. 매년 자동차보험 갱신 시 예상치 못한 보험료 인상에 많은 운전자가 당황합니다.
특히 무사고 운전자조차 보험료가 오르는 경우가 흔한데, 이는 단순히 개인의 사고 할증 때문이 아니라 여러 복합적인 요인이 작용하기 때문입니다. 자동차보험료는 기본요율과 개인요율의 합입니다.
최근 보험사들은 사고 건수 감소에도 불구하고 차량 수리비, 부품값, 정비 공임 등 사고당 손해액 증가로 적자를 기록했습니다. 이로 인해 보험업계 전체 손해율이 높아져 기본요율 자체가 인상되는 경향을 보입니다.
즉, 무사고 운전자도 시장 전체 비용 증가로 보험료가 오를 수 있습니다. 인상된 보험료 관리에는 다이렉트 보험 전환이 필수입니다.
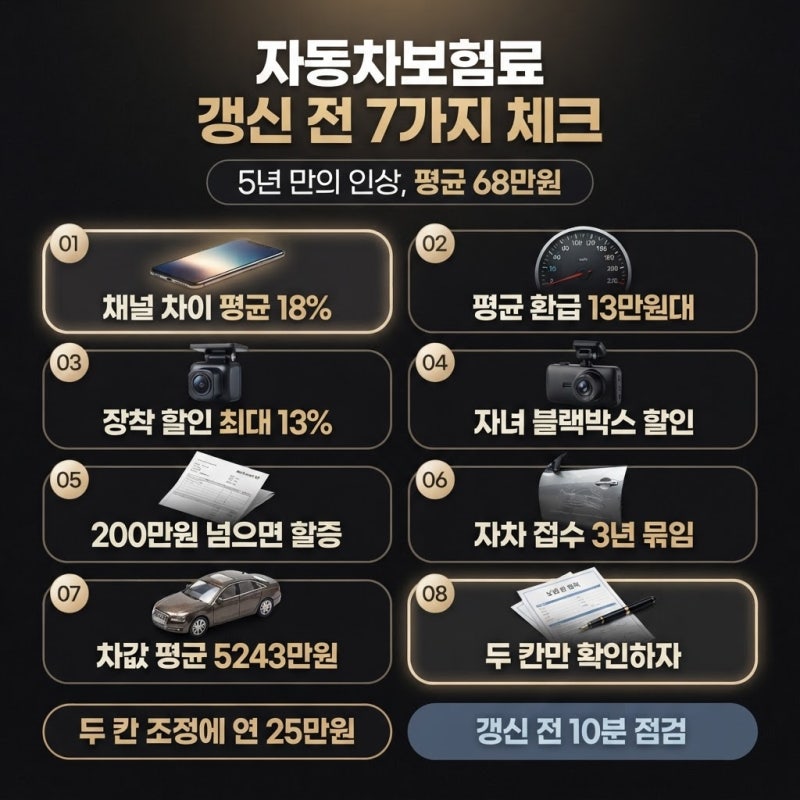
설계사 수수료 절감으로 15~20% 저렴하게 가입 가능하며, 주행거리(마일리지), 블랙박스, 첨단 안전장치 할인 등 다양한 특약 활용 시 최대 40%까지 추가 절감할 수 있습니다. 매년 여러 보험사 견적을 비교해 최적의 조건을 찾는 것이 중요합니다.
다이렉트 가입과 주행거리 등 다양한 할인 특약을 활용하면 최대 40%까지 보험료를 절감할 수 있습니다. 매년 자동차보험 갱신 시 예상치 못한 보험료 인상에 많은 운전자가 당황합니다.
특히 무사고 운전자조차 보험료가 오르는 경우가 흔한데, 이는 단순히 개인의 사고 할증 때문이 아니라 여러 복합적인 요인이 작용하기 때문입니다. 자동차보험료는 기본요율과 개인요율의 합입니다.
최근 보험사들은 사고 건수 감소에도 불구하고 차량 수리비, 부품값, 정비 공임 등 사고당 손해액 증가로 적자를 기록했습니다. 이로 인해 보험업계 전체 손해율이 높아져 기본요율 자체가 인상되는 경향을 보입니다.
즉, 무사고 운전자도 시장 전체 비용 증가로 보험료가 오를 수 있습니다. 인상된 보험료 관리에는 다이렉트 보험 전환이 필수입니다.
설계사 수수료 절감으로 15~20% 저렴하게 가입 가능하며, 주행거리(마일리지), 블랙박스, 첨단 안전장치 할인 등 다양한 특약 활용 시 최대 40%까지 추가 절감할 수 있습니다. 매년 여러 보험사 견적을 비교해 최적의 조건을 찾는 것이 중요합니다.