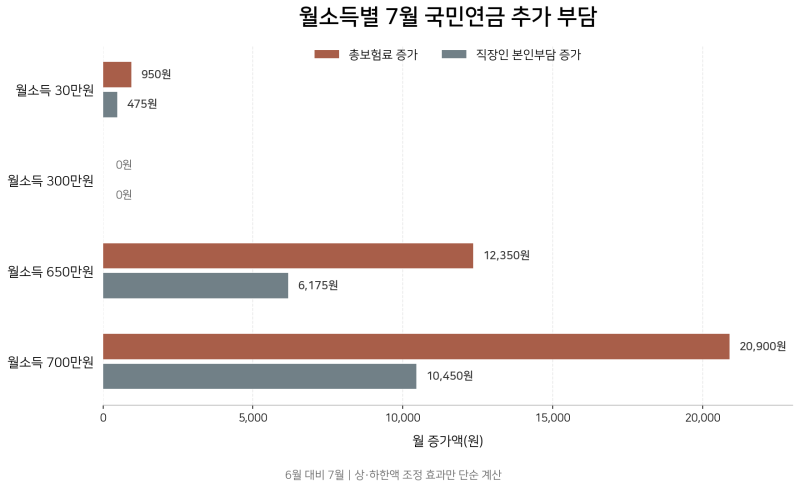
2026년 1월 국민연금 보험료율이 9%에서 9.5%로 인상되었으며, 2027년에는 10%로, 2033년까지 13%로 단계적 인상이 예정되어 있습니다. 7월 급여명세서에서 연금 공제액이 달라졌다면, 보험료율 인상이 아닌 기준소득월액 상·하한 조정 때문일 수 있습니다.
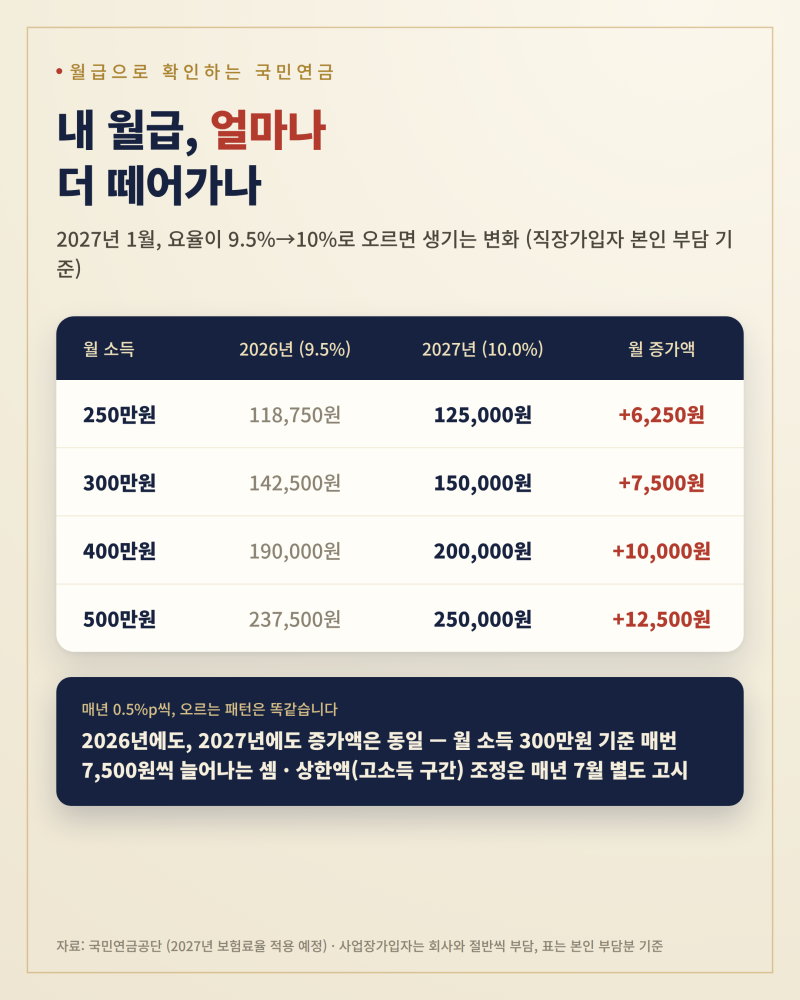
직장가입자의 연금보험료는 본인과 회사가 각각 절반씩 부담하며, 월급 300만원 기준 2027년에는 월 7,500원 추가 납부하게 됩니다. 최근 국민연금 보험료 인상 소식에 많은 직장인이 자신의 급여명세서를 유심히 살펴보고 있습니다.
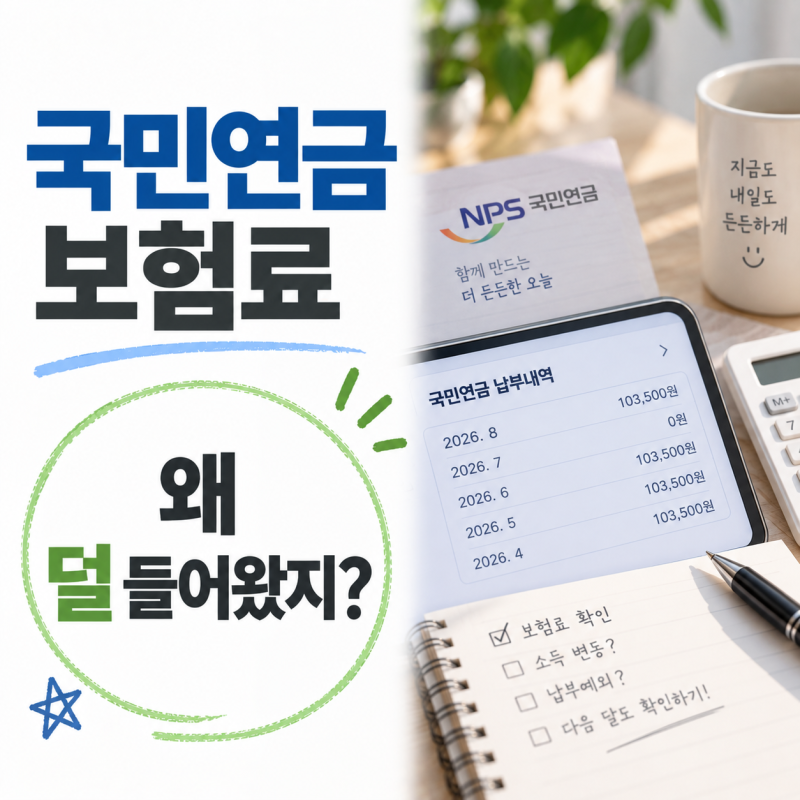
특히 7월 급여명세서에서 연금 공제액이 달라진 것을 확인하고 '또 올랐나?' 하고 의문을 가질 수 있지만, 사실 7월의 변화는 보험료율 인상과는 다른 중요한 이유가 숨어 있습니다. 정확한 정보를 이해하는 것이 미래 노후 준비에 필수적입니다.
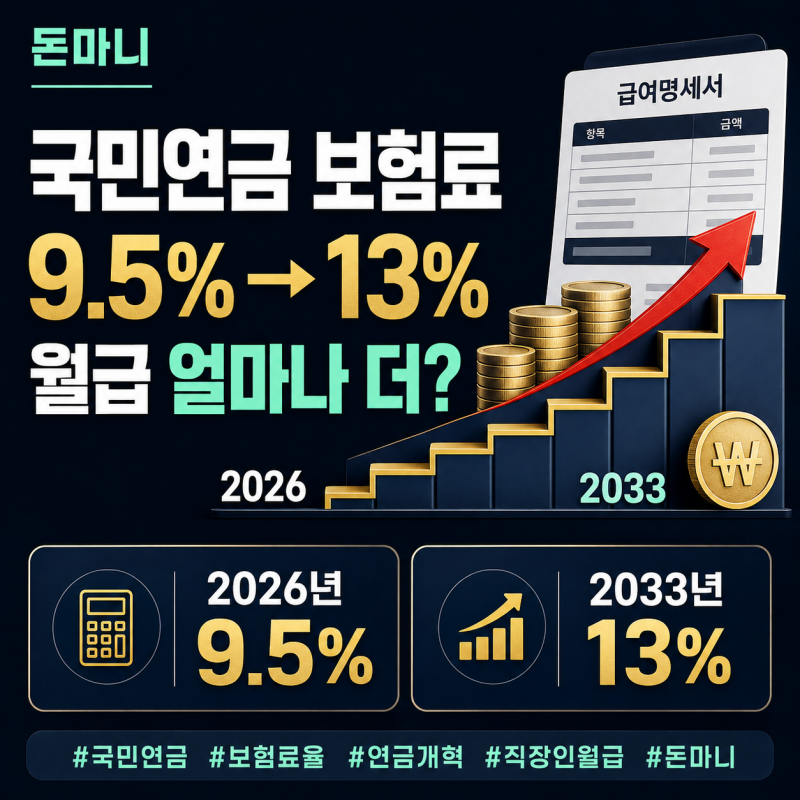
국민연금 보험료율은 2026년 1월부터 9%에서 9.5%로 상향 조정되었고, 2027년 1월에는 10%로, 이후 매년 0.5%p씩 올라 2033년에는 13%에 도달할 예정입니다.
하지만 7월에 달라진 납부액은 보험료율 인상이 아니라, 보험료 산정의 기준이 되는 소득의 최저선과 최고선인 기준소득월액의 상·하한이 조정되었기 때문입니다.
2026년 7월부터 기준소득월액 상한은 637만원에서 659만원으로, 하한은 40만원에서 41만원으로 변경되었습니다.
직장가입자의 경우 본인과 회사가 각각 절반씩 부담하며, 예를 들어 월 소득 300만원인 직장인은 2027년에 월 7,500원 정도를 추가로 납부하게 됩니다. 더 내는 대신 소득대체율도 41.5%에서 43%로 고정되어 노후 수령액도 함께 올라가는 구조입니다.
이처럼 국민연금 납부액의 변화는 단순히 '인상'이라는 단어로만 설명하기 어렵습니다. 보험료율 인상과 기준소득월액 조정이라는 두 가지 다른 변화가 시차를 두고 적용되기 때문입니다.
자신의 급여명세서와 공단 납부 내역을 정확히 비교하고, 어떤 기준이 어떻게 바뀌었는지 이해하는 것이 중요합니다. 내가 내는 돈만큼 회사에서도 같은 금액을 적립해 준다는 사실을 인지한다면, 국민연금이 미래를 위한 든든한 자산이 될 수 있음을 확인할 수 있을 것입니다.
직장가입자의 연금보험료는 본인과 회사가 각각 절반씩 부담하며, 월급 300만원 기준 2027년에는 월 7,500원 추가 납부하게 됩니다. 최근 국민연금 보험료 인상 소식에 많은 직장인이 자신의 급여명세서를 유심히 살펴보고 있습니다.
특히 7월 급여명세서에서 연금 공제액이 달라진 것을 확인하고 '또 올랐나?' 하고 의문을 가질 수 있지만, 사실 7월의 변화는 보험료율 인상과는 다른 중요한 이유가 숨어 있습니다. 정확한 정보를 이해하는 것이 미래 노후 준비에 필수적입니다.
국민연금 보험료율은 2026년 1월부터 9%에서 9.5%로 상향 조정되었고, 2027년 1월에는 10%로, 이후 매년 0.5%p씩 올라 2033년에는 13%에 도달할 예정입니다.
하지만 7월에 달라진 납부액은 보험료율 인상이 아니라, 보험료 산정의 기준이 되는 소득의 최저선과 최고선인 기준소득월액의 상·하한이 조정되었기 때문입니다.
2026년 7월부터 기준소득월액 상한은 637만원에서 659만원으로, 하한은 40만원에서 41만원으로 변경되었습니다.
직장가입자의 경우 본인과 회사가 각각 절반씩 부담하며, 예를 들어 월 소득 300만원인 직장인은 2027년에 월 7,500원 정도를 추가로 납부하게 됩니다. 더 내는 대신 소득대체율도 41.5%에서 43%로 고정되어 노후 수령액도 함께 올라가는 구조입니다.
이처럼 국민연금 납부액의 변화는 단순히 '인상'이라는 단어로만 설명하기 어렵습니다. 보험료율 인상과 기준소득월액 조정이라는 두 가지 다른 변화가 시차를 두고 적용되기 때문입니다.
자신의 급여명세서와 공단 납부 내역을 정확히 비교하고, 어떤 기준이 어떻게 바뀌었는지 이해하는 것이 중요합니다. 내가 내는 돈만큼 회사에서도 같은 금액을 적립해 준다는 사실을 인지한다면, 국민연금이 미래를 위한 든든한 자산이 될 수 있음을 확인할 수 있을 것입니다.