
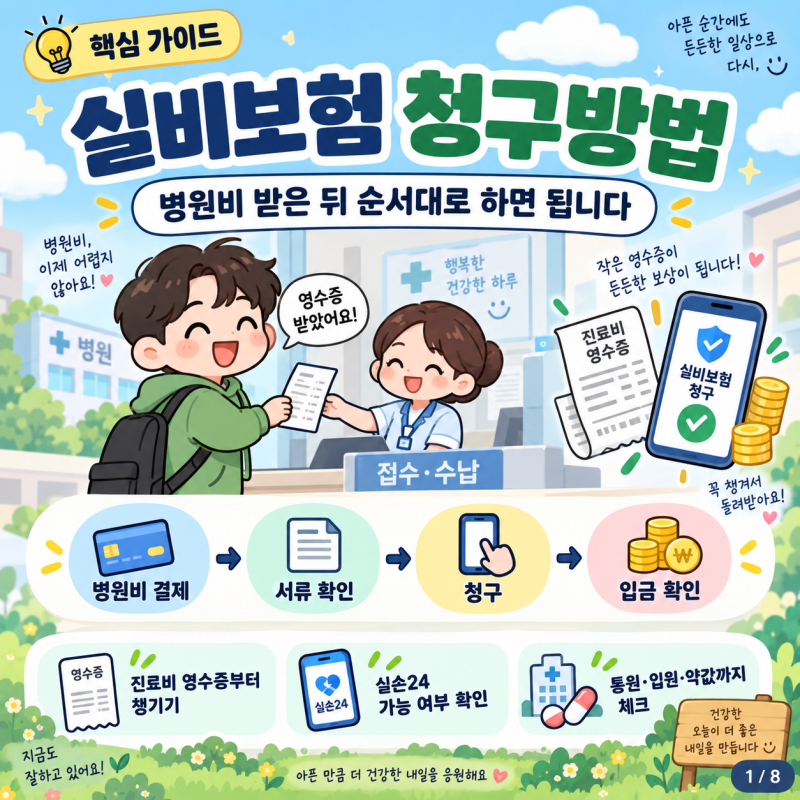
실손보험 청구는 '실손24' 서비스를 통해 서류 없이 간편하게 전산으로 처리할 수 있으나, 이용 의료기관이 참여기관인지 확인이 필수입니다.
실손보험은 병원비 전액을 보상하지 않으며, 가입 세대별 자기부담금과 최소 공제액이 적용되고 청구 금액에 따라 필요한 서류가 달라집니다. 청구 기한은 진료일로부터 3년이며, 서류 미비로 인한 반려를 피하려면 꼼꼼한 준비와 본인 약관 이해가 중요합니다.
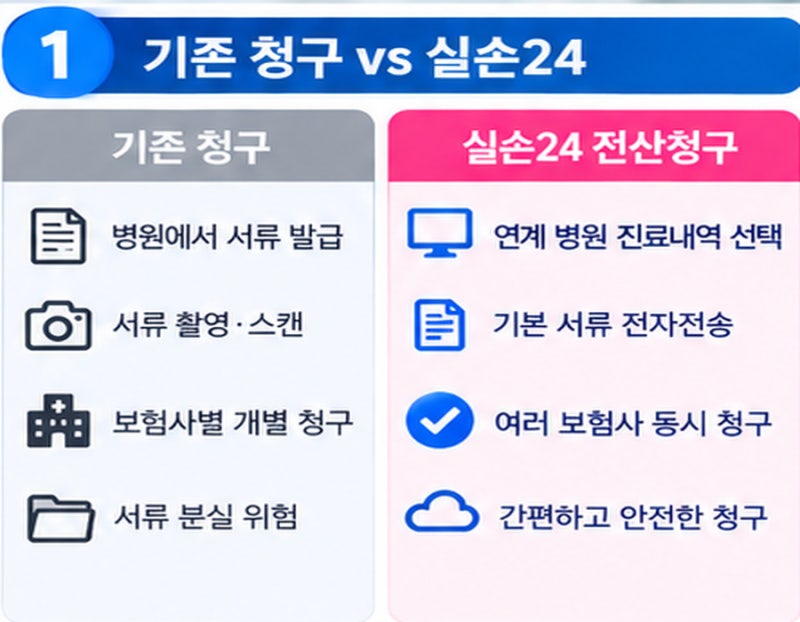
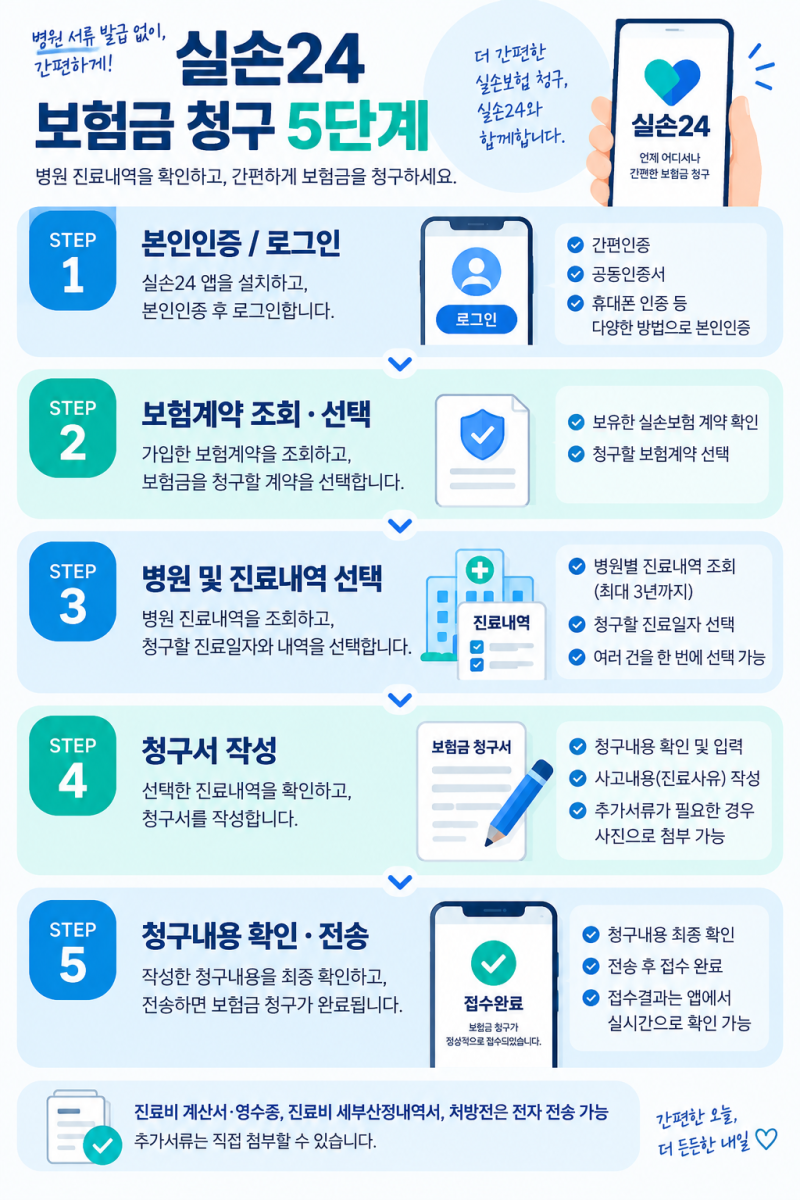
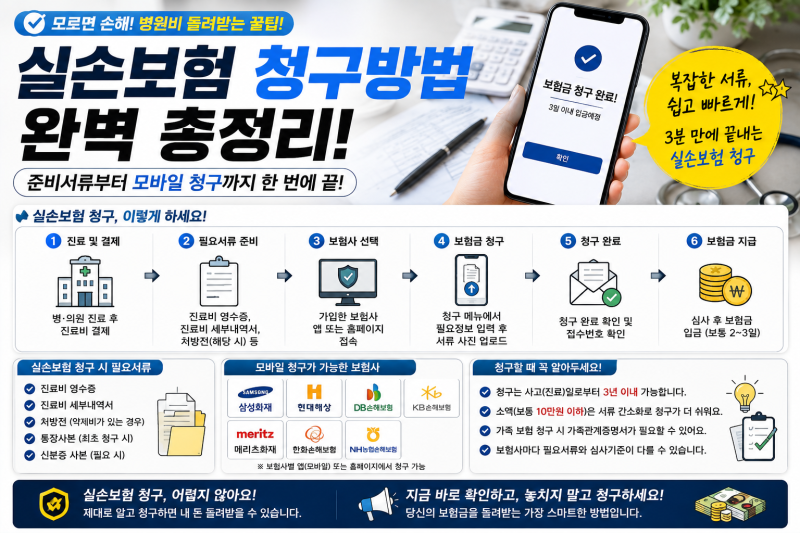
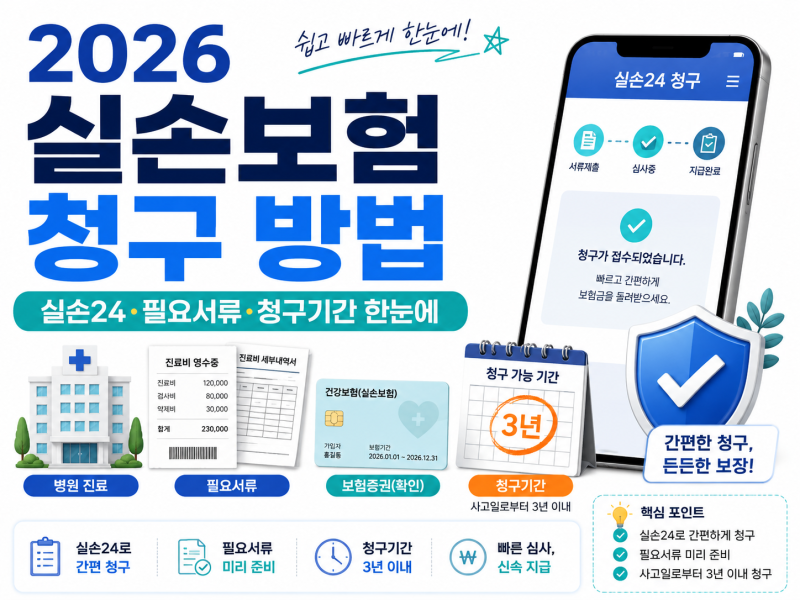
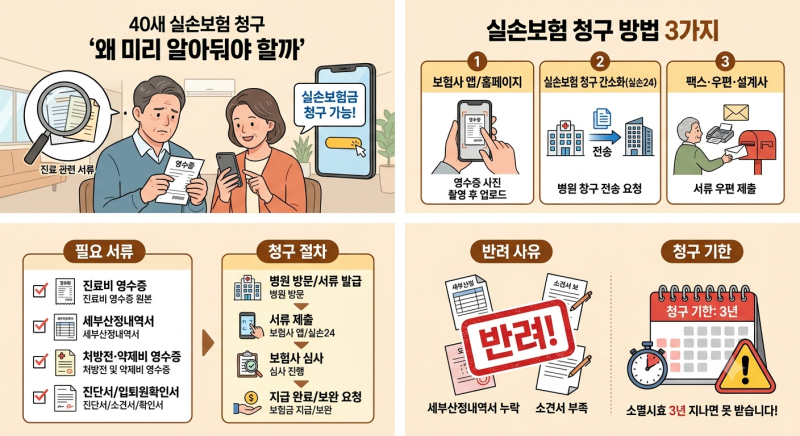
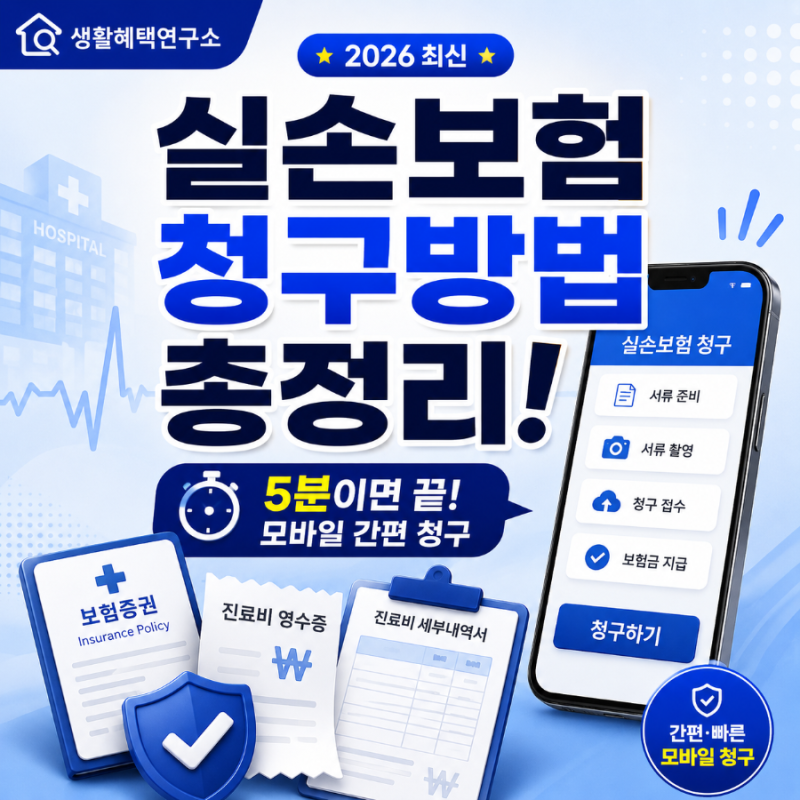
실손보험 청구는 '실손24' 서비스 도입으로 간소화되었습니다. 연계 병원/약국 이용 시 종이 서류 없이 진료내역을 직접 선택해 보험사로 전송하며, 여러 보험사에 동시 청구도 가능합니다.
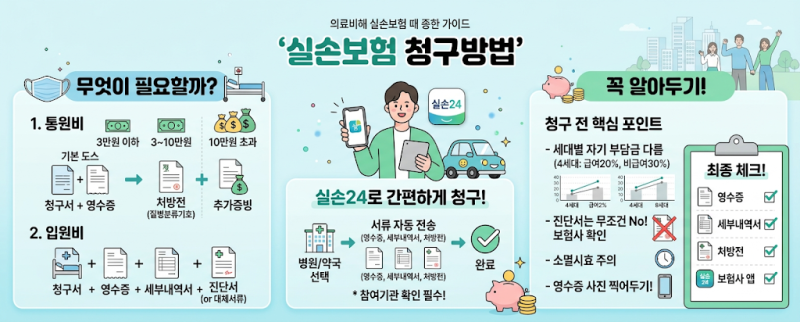
단, 이용 의료기관이 실손24 참여기관인지 청구 전 확인이 필수이며, 목록은 수시로 변동됩니다. 실손보험은 병원비 전액을 보상하지 않으며, 가입 세대별 자기부담금과 최소 공제액이 적용됩니다. 4세대 실손은 급여 20%, 비급여 30% 자기부담률을 가집니다.
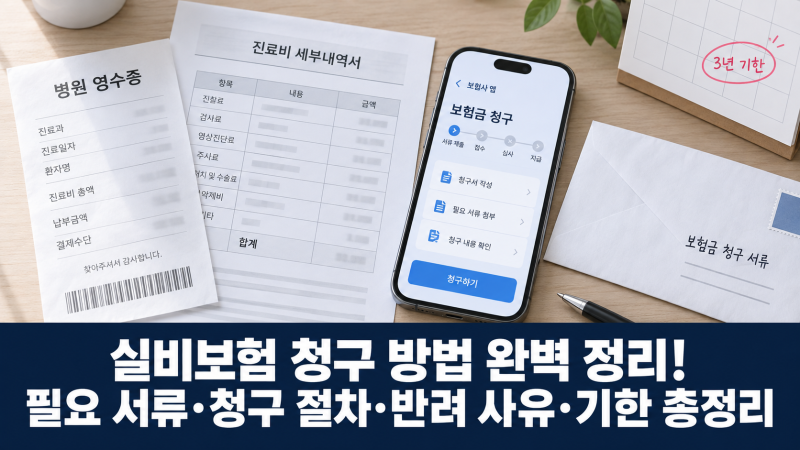
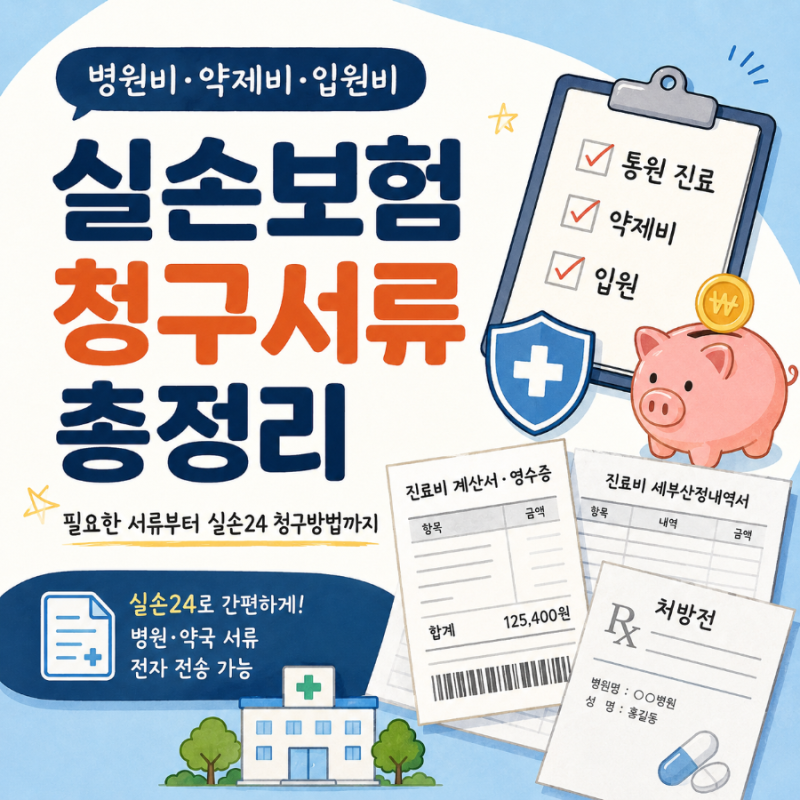
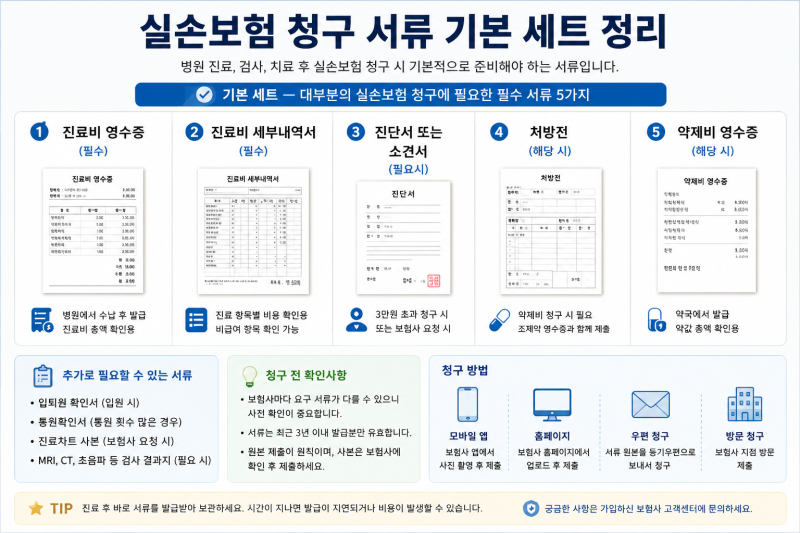
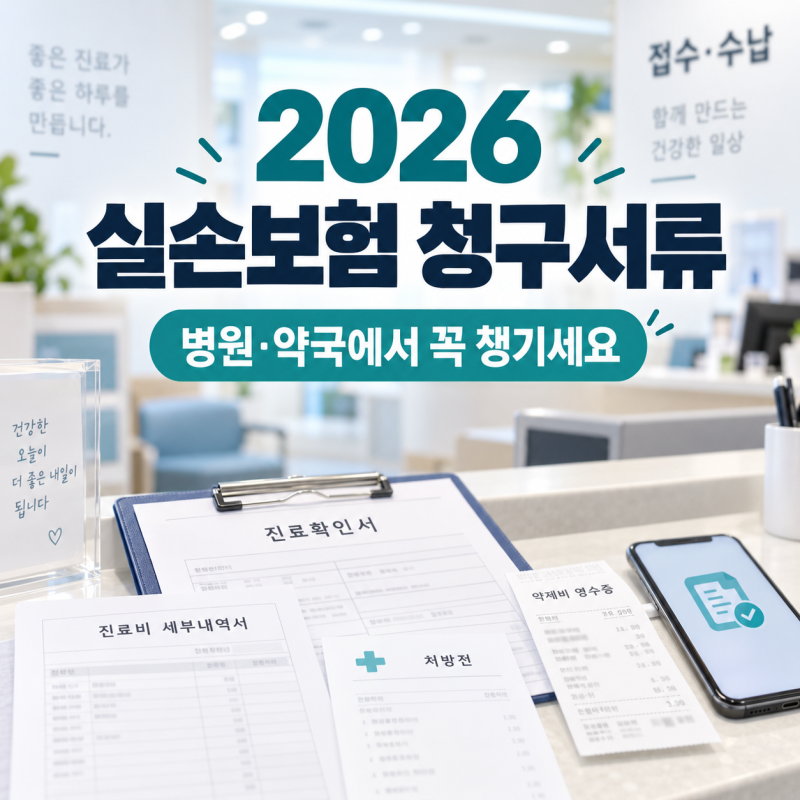
청구 금액에 따라 서류가 달라지며, 고액/입원 시 진료비 세부내역서, 진단서 등이 추가 요구됩니다. 특정 진료과목은 별도 확인이 필요하니, 보험사에 문의하십시오. 청구 기한은 진료일로부터 3년이므로, 지난 진료도 소급 청구 가능합니다.
서류 미비는 청구 반려의 흔한 원인이니 꼼꼼한 준비가 필수입니다. 실손24 활용과 본인 약관 이해를 통해 의료비 부담을 현명하게 관리하시길 바랍니다.
실손보험은 병원비 전액을 보상하지 않으며, 가입 세대별 자기부담금과 최소 공제액이 적용되고 청구 금액에 따라 필요한 서류가 달라집니다. 청구 기한은 진료일로부터 3년이며, 서류 미비로 인한 반려를 피하려면 꼼꼼한 준비와 본인 약관 이해가 중요합니다.
실손보험 청구는 '실손24' 서비스 도입으로 간소화되었습니다. 연계 병원/약국 이용 시 종이 서류 없이 진료내역을 직접 선택해 보험사로 전송하며, 여러 보험사에 동시 청구도 가능합니다.
단, 이용 의료기관이 실손24 참여기관인지 청구 전 확인이 필수이며, 목록은 수시로 변동됩니다. 실손보험은 병원비 전액을 보상하지 않으며, 가입 세대별 자기부담금과 최소 공제액이 적용됩니다. 4세대 실손은 급여 20%, 비급여 30% 자기부담률을 가집니다.
청구 금액에 따라 서류가 달라지며, 고액/입원 시 진료비 세부내역서, 진단서 등이 추가 요구됩니다. 특정 진료과목은 별도 확인이 필요하니, 보험사에 문의하십시오. 청구 기한은 진료일로부터 3년이므로, 지난 진료도 소급 청구 가능합니다.
서류 미비는 청구 반려의 흔한 원인이니 꼼꼼한 준비가 필수입니다. 실손24 활용과 본인 약관 이해를 통해 의료비 부담을 현명하게 관리하시길 바랍니다.