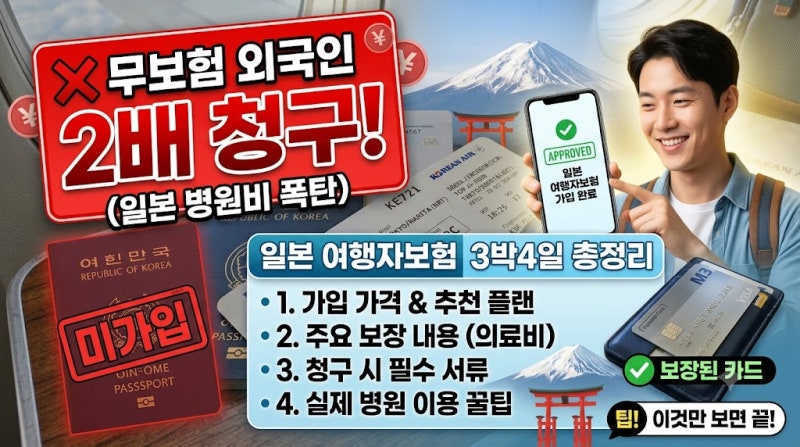


일본 병원비는 무보험 외국인에게 2배 이상 청구될 수 있으며, 미납 시 일본 입국이 거부될 위험이 있습니다. 2009년 10월 이후 가입한 국내 실손보험은 해외 의료비를 보상하지 않으므로, 별도의 일본해외여행자보험이 필수입니다.
단순히 저렴한 보험보다는 해외 의료비 한도, 휴대품 손해 보장 범위(파손/도난과 분실 구분), 자기부담금을 꼼꼼히 확인해야 합니다. 일본은 가까운 여행지라는 생각에 해외여행자보험 가입을 망설이는 경우가 많습니다.
하지만 짧은 여행이라도 예상치 못한 사고나 질병은 언제든 발생할 수 있으며, 특히 일본 현지에서의 의료비는 국내와는 비교할 수 없을 정도로 높게 책정될 수 있습니다.
단순히 저렴한 보험료만 보고 가입했다가는 큰 손해를 볼 수 있어, 보장 내용을 면밀히 살펴보는 것이 중요합니다. 일본 병원비는 공적 보험이 없는 외국인에게 1점을 20엔 또는 30엔으로 계산하여, 내국인의 2배 이상으로 청구되는 것이 일반적입니다.
감기 진료에 5~10만원, 골절 치료에 수십만원이 들 수 있으며, 응급실 방문 시 수백만원이 발생하기도 합니다. 더 심각한 것은 의료비를 미납할 경우 향후 일본 입국이 거부될 수 있다는 점입니다.
또한, 2009년 10월 이후 가입한 국내 실손보험은 해외 의료기관에서 발생한 치료비를 보상하지 않으므로, 일본 현지에서 발생한 의료비는 오직 일본해외여행자보험으로만 보상받을 수 있습니다.
귀국 후 국내 병원에서 치료받는 경우에만 국내 실손보험 청구가 가능하니, 현지 서류는 반드시 잘 챙겨야 합니다. 휴대품 손해 보장 또한 주의 깊게 봐야 할 부분입니다.
많은 사람이 휴대폰 파손이나 카메라 도난 시 전액 보상을 기대하지만, 실제로는 품목당 한도, 자기부담금, 감가상각 등이 적용되어 수리비 전액을 받지 못할 수 있습니다.
특히, 휴대품 손해는 파손이나 도난은 보장되지만, 단순 분실은 보상되지 않는 경우가 많으므로 약관을 정확히 확인해야 합니다.
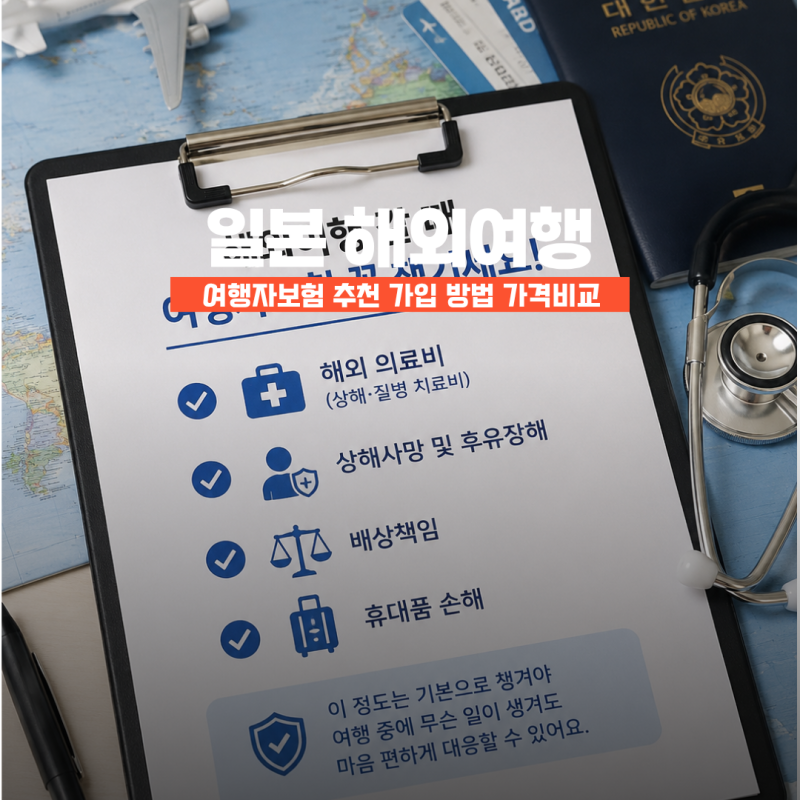
따라서 일본해외여행자보험을 선택할 때는 보험료의 저렴함보다는 해외 의료비 보장 한도, 휴대품 손해의 구체적인 보장 조건, 그리고 항공기 지연 등 다양한 특약을 종합적으로 고려하여 자신에게 맞는 상품을 선택하는 지혜가 필요합니다.
단순히 저렴한 보험보다는 해외 의료비 한도, 휴대품 손해 보장 범위(파손/도난과 분실 구분), 자기부담금을 꼼꼼히 확인해야 합니다. 일본은 가까운 여행지라는 생각에 해외여행자보험 가입을 망설이는 경우가 많습니다.
하지만 짧은 여행이라도 예상치 못한 사고나 질병은 언제든 발생할 수 있으며, 특히 일본 현지에서의 의료비는 국내와는 비교할 수 없을 정도로 높게 책정될 수 있습니다.
단순히 저렴한 보험료만 보고 가입했다가는 큰 손해를 볼 수 있어, 보장 내용을 면밀히 살펴보는 것이 중요합니다. 일본 병원비는 공적 보험이 없는 외국인에게 1점을 20엔 또는 30엔으로 계산하여, 내국인의 2배 이상으로 청구되는 것이 일반적입니다.
감기 진료에 5~10만원, 골절 치료에 수십만원이 들 수 있으며, 응급실 방문 시 수백만원이 발생하기도 합니다. 더 심각한 것은 의료비를 미납할 경우 향후 일본 입국이 거부될 수 있다는 점입니다.
또한, 2009년 10월 이후 가입한 국내 실손보험은 해외 의료기관에서 발생한 치료비를 보상하지 않으므로, 일본 현지에서 발생한 의료비는 오직 일본해외여행자보험으로만 보상받을 수 있습니다.
귀국 후 국내 병원에서 치료받는 경우에만 국내 실손보험 청구가 가능하니, 현지 서류는 반드시 잘 챙겨야 합니다. 휴대품 손해 보장 또한 주의 깊게 봐야 할 부분입니다.
많은 사람이 휴대폰 파손이나 카메라 도난 시 전액 보상을 기대하지만, 실제로는 품목당 한도, 자기부담금, 감가상각 등이 적용되어 수리비 전액을 받지 못할 수 있습니다.
특히, 휴대품 손해는 파손이나 도난은 보장되지만, 단순 분실은 보상되지 않는 경우가 많으므로 약관을 정확히 확인해야 합니다.
따라서 일본해외여행자보험을 선택할 때는 보험료의 저렴함보다는 해외 의료비 보장 한도, 휴대품 손해의 구체적인 보장 조건, 그리고 항공기 지연 등 다양한 특약을 종합적으로 고려하여 자신에게 맞는 상품을 선택하는 지혜가 필요합니다.