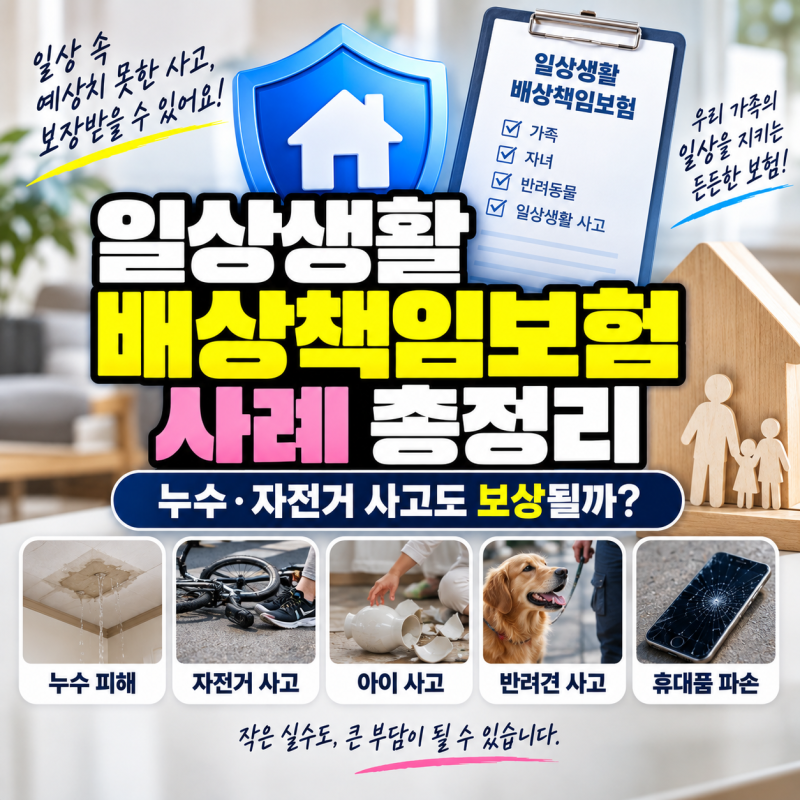
일상책임배상보험은 사고 발생만으로 보상되지 않으며, 법률상 배상책임과 약관상 보상 조건이 모두 충족되어야 합니다. 중복 가입해도 실제 손해배상금을 초과하여 두 배로 보상받을 수 없으며, 전동킥보드 사고나 직무 수행 중 발생한 손해는 보상에서 제외될 수 있습니다.
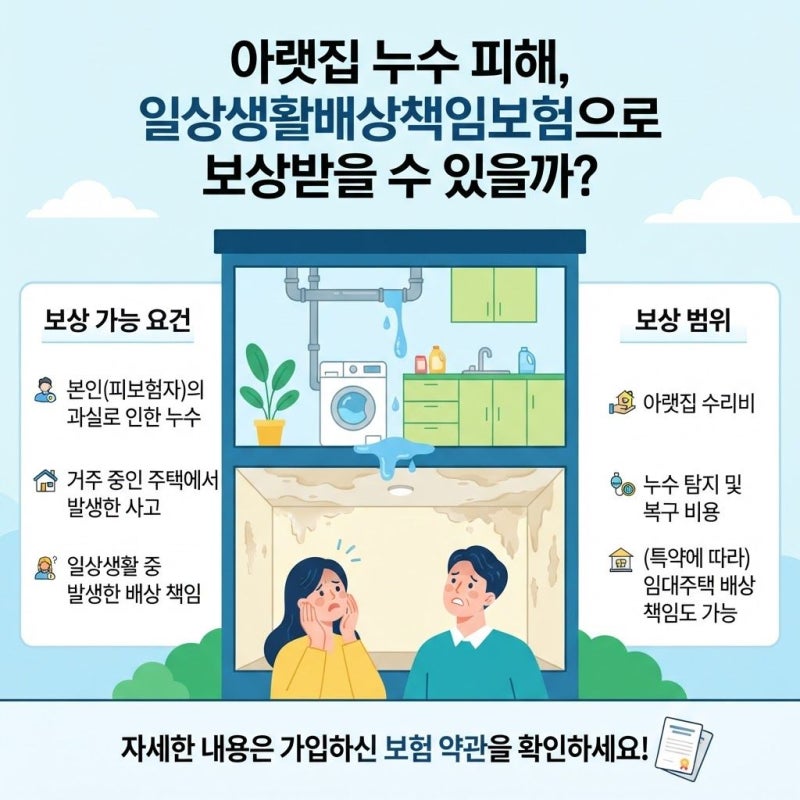
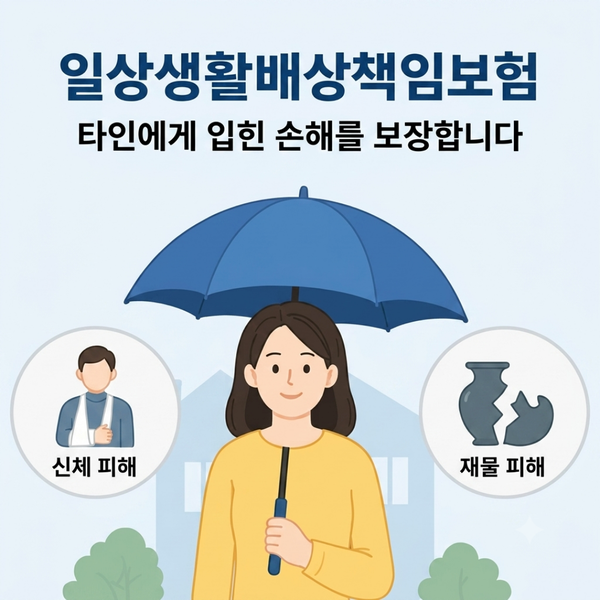
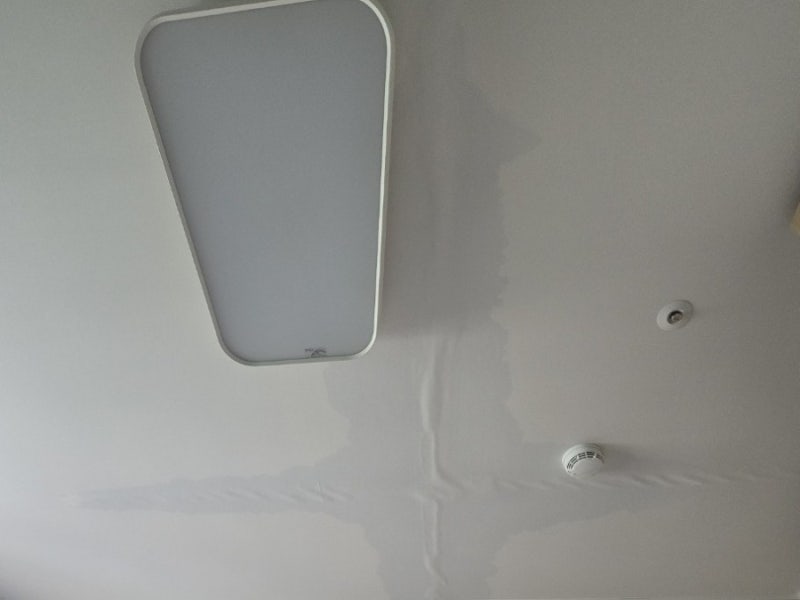
아랫집 누수 사고 시 우리 집 자체의 수리비는 보상 대상이 아니며, 타인에게 발생시킨 손해에 대한 배상책임만 보장합니다. 일상책임배상보험은 일상생활 중 타인에게 신체적 또는 재산적 손해를 입혔을 때 법률상 배상책임을 보장하는 중요한 보험입니다.
월 1천 원대의 저렴한 보험료로 큰 금전적 부담을 덜 수 있지만, 사고 발생만으로 무조건 보상된다는 오해가 많습니다. 실제 보상은 법률상 배상책임과 약관 세부 조건을 모두 충족해야만 이루어집니다. 이 보험은 '타인에게 발생시킨 손해'를 보장합니다.
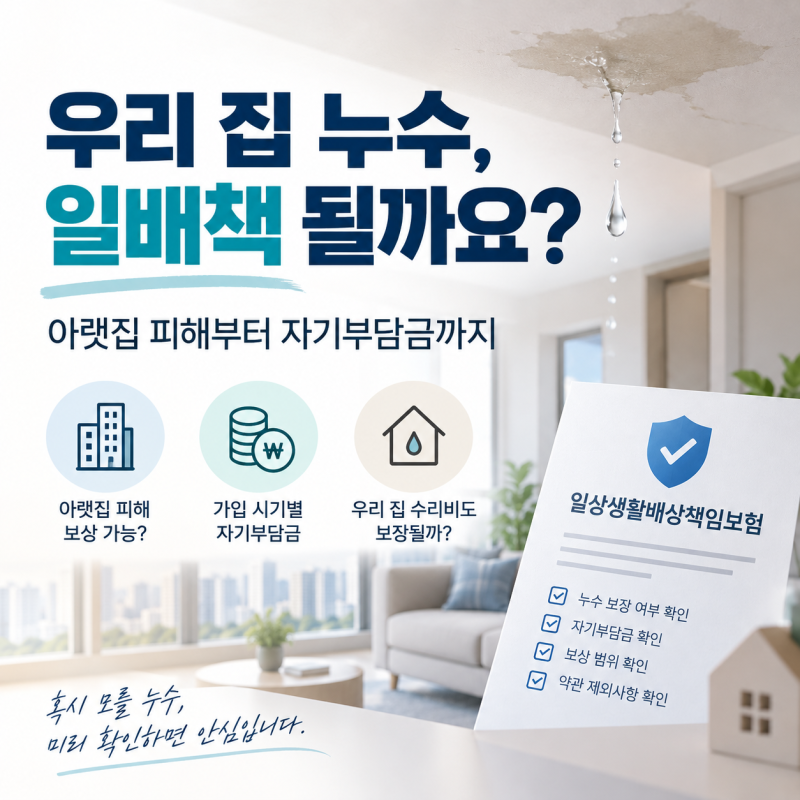
아랫집 누수 사고 시 우리 집 자체 수리비는 보상 대상이 아니며, 아랫집 피해 복구 비용만 보장됩니다. 중복 가입해도 실제 손해액을 초과하여 두 배 보상은 불가하며, 전동킥보드 사고나 직무 수행 중 사고는 약관상 제외될 수 있습니다.
보상 범위와 제외 항목을 정확히 아는 것이 중요합니다. 따라서 일상책임배상보험 가입 시에는 보상한도 외에 피보험자 범위, 자기부담금, 보상 제외 항목들을 꼼꼼히 확인해야 합니다.
사고 발생 시 책임 주체를 명확히 하고 약관 적용 여부를 순서대로 확인하는 것이 현명합니다. 가입 내역을 점검하고 정확한 보상 기준을 이해하여 예기치 못한 상황에 대비하십시오.
아랫집 누수 사고 시 우리 집 자체의 수리비는 보상 대상이 아니며, 타인에게 발생시킨 손해에 대한 배상책임만 보장합니다. 일상책임배상보험은 일상생활 중 타인에게 신체적 또는 재산적 손해를 입혔을 때 법률상 배상책임을 보장하는 중요한 보험입니다.
월 1천 원대의 저렴한 보험료로 큰 금전적 부담을 덜 수 있지만, 사고 발생만으로 무조건 보상된다는 오해가 많습니다. 실제 보상은 법률상 배상책임과 약관 세부 조건을 모두 충족해야만 이루어집니다. 이 보험은 '타인에게 발생시킨 손해'를 보장합니다.
아랫집 누수 사고 시 우리 집 자체 수리비는 보상 대상이 아니며, 아랫집 피해 복구 비용만 보장됩니다. 중복 가입해도 실제 손해액을 초과하여 두 배 보상은 불가하며, 전동킥보드 사고나 직무 수행 중 사고는 약관상 제외될 수 있습니다.
보상 범위와 제외 항목을 정확히 아는 것이 중요합니다. 따라서 일상책임배상보험 가입 시에는 보상한도 외에 피보험자 범위, 자기부담금, 보상 제외 항목들을 꼼꼼히 확인해야 합니다.
사고 발생 시 책임 주체를 명확히 하고 약관 적용 여부를 순서대로 확인하는 것이 현명합니다. 가입 내역을 점검하고 정확한 보상 기준을 이해하여 예기치 못한 상황에 대비하십시오.