
현대해상 실손보험은 가입자가 많아 청구 방법을 궁금해하는 경우가 많지만, 보험사마다 서류와 접수 방식이 달라 혼란을 겪기 쉽습니다. 보험금 청구는 사고 발생일로부터 3년 이내에 해야 하며, 카드 영수증이 아닌 표준 진료비 영수증 등 특정 서류를 제출해야 합니다.
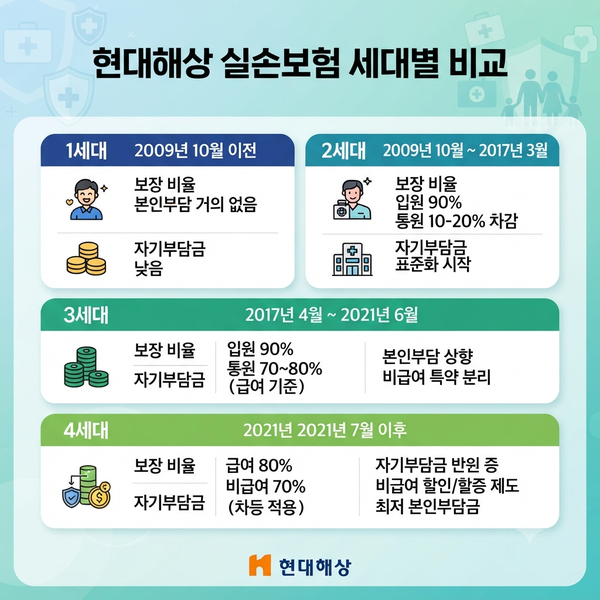
실손보험은 가입 시점에 따라 1세대부터 4세대까지 보장 내용과 자기부담금이 크게 다르며, 미용 목적 등 일부 항목은 보장되지 않습니다.
현대해상 실손보험은 많은 가입자가 이용하지만, 병원비 청구 시 복잡한 절차와 서류, 가입 시점에 따른 보장 내용 차이로 혼란을 겪는 경우가 많습니다. 상당수 가입자가 자신의 보장 한도를 정확히 알지 못하며, 서류 미비로 청구가 지연되기도 합니다.
현대해상 실손보험을 효과적으로 활용하려면 핵심 청구 방법과 보장 내용을 정확히 이해하는 것이 중요합니다. 현대해상 실손보험금 청구는 사고 발생일로부터 3년 이내에 해야 하며, 기한을 놓치면 청구권이 소멸됩니다.
카드 영수증이 아닌 의료기관의 표준 진료비 영수증 등 특정 서류를 제출해야 합니다. 실손보험은 가입 시기에 따라 1세대부터 4세대까지 보장 비율과 자기부담금에 큰 차이가 있습니다.
특히 4세대(2021년 이후)는 입원 60%, 통원 70% 보장으로 1세대에 비해 범위가 축소되었으며, 미용 목적 성형이나 실험적 치료 등은 보장되지 않습니다.
현대해상 실손보험은 가입 시점과 청구 방식에 따라 보장 내용과 절차가 상이하므로, 병원 방문 전 보험증권 확인이나 고객센터를 통한 정확한 보장 내용 파악이 현명합니다.
소액 통원 치료는 모바일 앱이나 홈페이지로 간편하게 청구 가능하지만, 고액 청구 시에는 필요한 서류를 미리 확인하고 상담원과 상의하는 것이 좋습니다. 자신의 실손보험을 제대로 알고 활용하면 의료비 부담을 효과적으로 줄일 수 있습니다.
실손보험은 가입 시점에 따라 1세대부터 4세대까지 보장 내용과 자기부담금이 크게 다르며, 미용 목적 등 일부 항목은 보장되지 않습니다.
현대해상 실손보험은 많은 가입자가 이용하지만, 병원비 청구 시 복잡한 절차와 서류, 가입 시점에 따른 보장 내용 차이로 혼란을 겪는 경우가 많습니다. 상당수 가입자가 자신의 보장 한도를 정확히 알지 못하며, 서류 미비로 청구가 지연되기도 합니다.
현대해상 실손보험을 효과적으로 활용하려면 핵심 청구 방법과 보장 내용을 정확히 이해하는 것이 중요합니다. 현대해상 실손보험금 청구는 사고 발생일로부터 3년 이내에 해야 하며, 기한을 놓치면 청구권이 소멸됩니다.
카드 영수증이 아닌 의료기관의 표준 진료비 영수증 등 특정 서류를 제출해야 합니다. 실손보험은 가입 시기에 따라 1세대부터 4세대까지 보장 비율과 자기부담금에 큰 차이가 있습니다.
특히 4세대(2021년 이후)는 입원 60%, 통원 70% 보장으로 1세대에 비해 범위가 축소되었으며, 미용 목적 성형이나 실험적 치료 등은 보장되지 않습니다.
현대해상 실손보험은 가입 시점과 청구 방식에 따라 보장 내용과 절차가 상이하므로, 병원 방문 전 보험증권 확인이나 고객센터를 통한 정확한 보장 내용 파악이 현명합니다.
소액 통원 치료는 모바일 앱이나 홈페이지로 간편하게 청구 가능하지만, 고액 청구 시에는 필요한 서류를 미리 확인하고 상담원과 상의하는 것이 좋습니다. 자신의 실손보험을 제대로 알고 활용하면 의료비 부담을 효과적으로 줄일 수 있습니다.