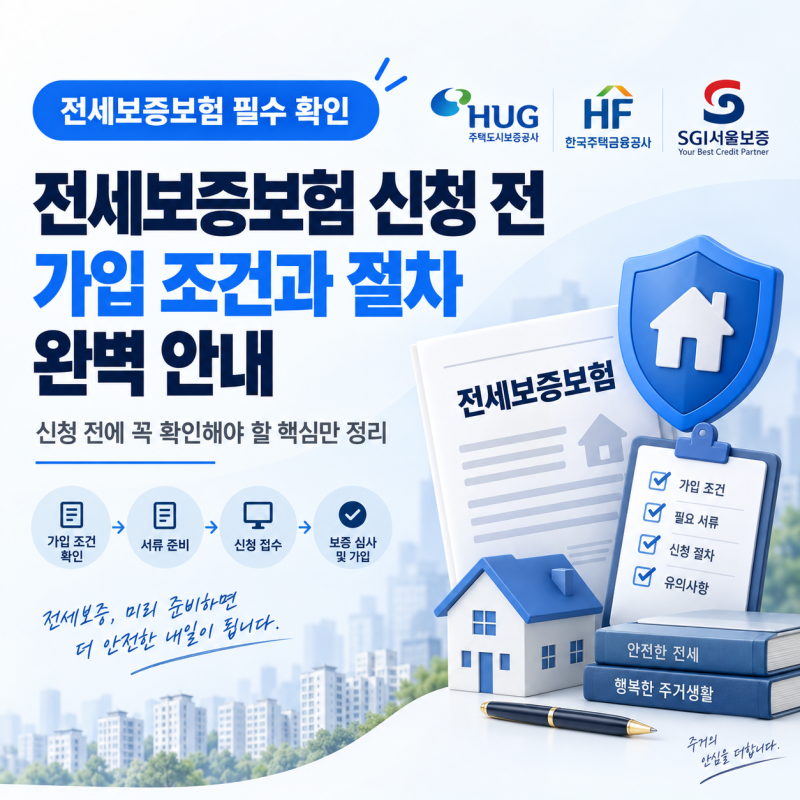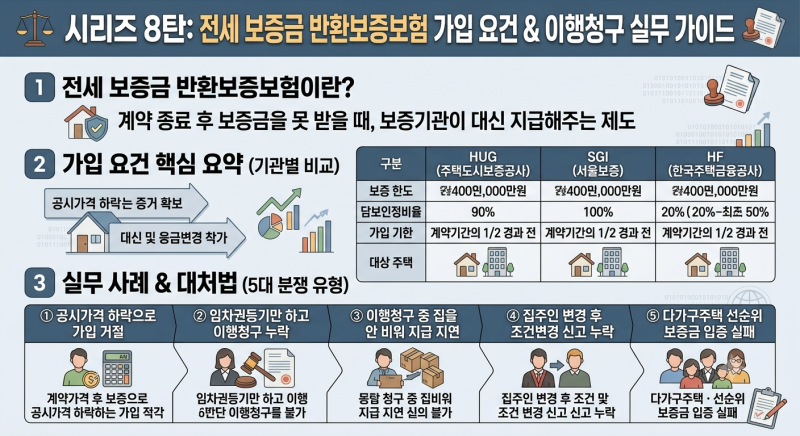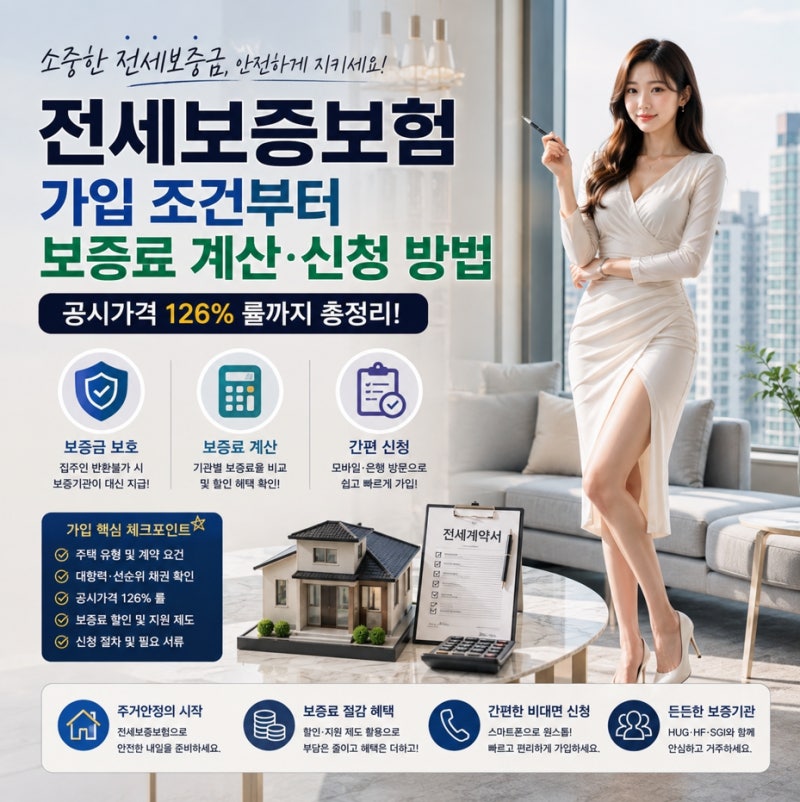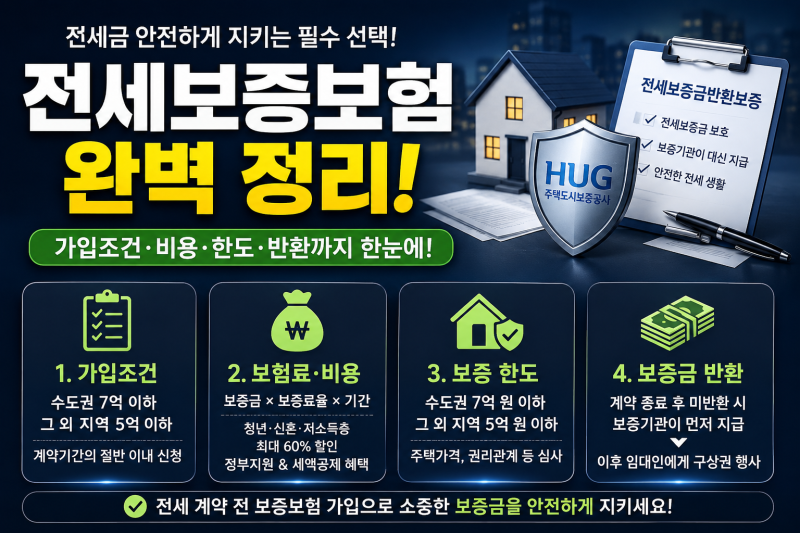
전세보험은 임대인이 보증금을 돌려주지 못할 때 보증기관이 대신 지급하는 제도입니다. 가입 시 주택 종류, 위반건축물 여부, 지역별 보증금 한도, 공시가격 126% 이내 여부를 확인해야 합니다.
특히 계약서에 채권양도금지 특약이 있다면 가입이 불가하므로 계약 전 반드시 삭제를 요청해야 합니다. 최근 전세 사기와 보증금 미반환 사례가 급증하며 전세보증보험은 세입자의 필수 안전장치가 되었습니다.
많은 분들이 계약 후 가입을 고민하지만, 실제로는 계약 전부터 가입 가능 여부를 철저히 따져봐야 합니다. 전세보증보험은 임대차 계약 종료 후 집주인이 보증금을 돌려주지 못할 경우 보증기관이 대신 지급해주는 제도입니다. 보증기관은 엄격한 심사 기준을 적용합니다.
주택 종류와 지역별 보증금 한도를 충족해야 하며, 위반건축물이나 공시가격의 126%를 초과하는 보증금은 가입 불가합니다. 임대인 동의 없이도 가입 가능하나, 계약서에 '채권양도금지' 특약이 있다면 보험 가입이 막힐 수 있으니 계약 전 반드시 삭제를 요청해야 합니다.
보증보험 가입이 거절되는 집은 높은 전세가율, 과도한 근저당권 등 보증금 회수가 어려운 구조일 가능성이 큽니다. 따라서 집을 알아볼 때부터 가입 요건을 꼼꼼히 확인하고, 계약 전에는 등기부등본, 건축물대장 등을 통해 권리 분석을 마쳐야 합니다.
집주인이 특약 삭제를 거부하거나 가입이 어렵다면, 신중하게 계약 여부를 결정하는 것이 현명합니다.
특히 계약서에 채권양도금지 특약이 있다면 가입이 불가하므로 계약 전 반드시 삭제를 요청해야 합니다. 최근 전세 사기와 보증금 미반환 사례가 급증하며 전세보증보험은 세입자의 필수 안전장치가 되었습니다.
많은 분들이 계약 후 가입을 고민하지만, 실제로는 계약 전부터 가입 가능 여부를 철저히 따져봐야 합니다. 전세보증보험은 임대차 계약 종료 후 집주인이 보증금을 돌려주지 못할 경우 보증기관이 대신 지급해주는 제도입니다. 보증기관은 엄격한 심사 기준을 적용합니다.
주택 종류와 지역별 보증금 한도를 충족해야 하며, 위반건축물이나 공시가격의 126%를 초과하는 보증금은 가입 불가합니다. 임대인 동의 없이도 가입 가능하나, 계약서에 '채권양도금지' 특약이 있다면 보험 가입이 막힐 수 있으니 계약 전 반드시 삭제를 요청해야 합니다.
보증보험 가입이 거절되는 집은 높은 전세가율, 과도한 근저당권 등 보증금 회수가 어려운 구조일 가능성이 큽니다. 따라서 집을 알아볼 때부터 가입 요건을 꼼꼼히 확인하고, 계약 전에는 등기부등본, 건축물대장 등을 통해 권리 분석을 마쳐야 합니다.
집주인이 특약 삭제를 거부하거나 가입이 어렵다면, 신중하게 계약 여부를 결정하는 것이 현명합니다.