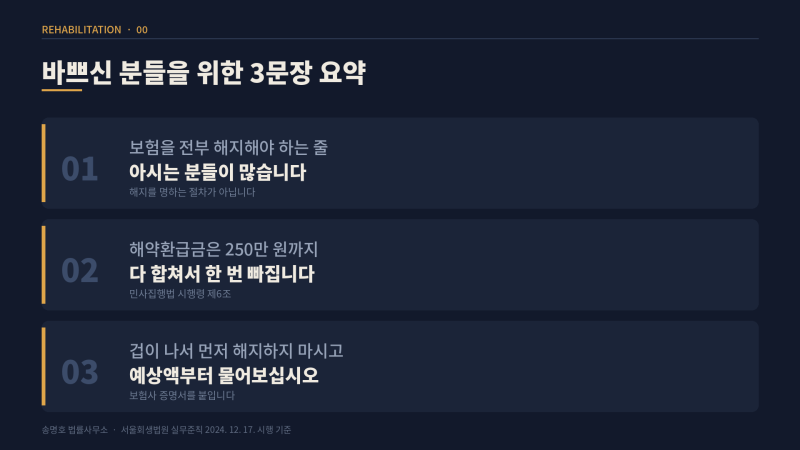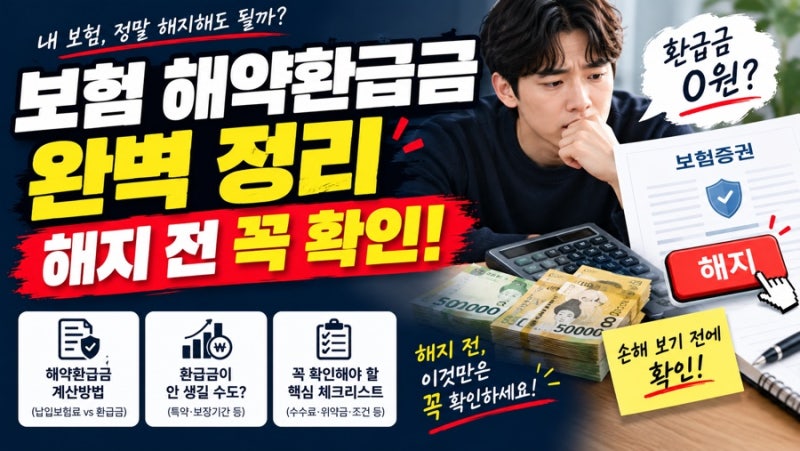
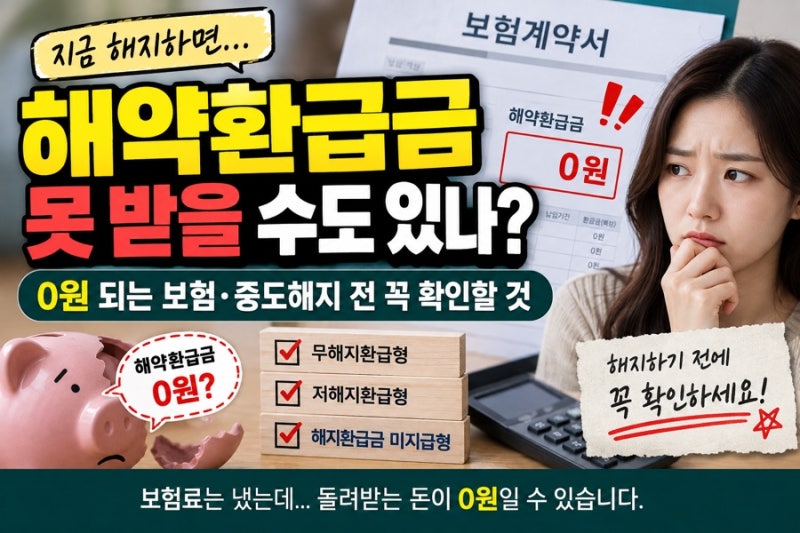
보험 해약환급금은 가입한 보험을 중도 해지할 때 돌려받는 금액으로, 납입한 보험료보다 적게 지급되는 경우가 많습니다. 이는 사업비와 위험보험료가 먼저 차감되기 때문이며, 특히 가입 초기나 해지환급금 미지급형 상품은 환급금이 0원일 수도 있습니다.
해지 전 감액완납, 납입유예 등 대안을 검토하고, 개인회생 시 재산으로 간주되거나 저축성보험 10년 유지 시 비과세 혜택이 있음을 알아두어야 합니다. 많은 사람이 보험 해약환급금에 대해 오해하고 있습니다.
단순히 낸 보험료를 돌려받는 것이 아니라, 여러 요인에 의해 실제 환급액이 크게 달라질 수 있습니다. 특히 보험 해지를 고민 중이라면, 무작정 해지하기보다 정확한 정보를 파악하고 신중하게 접근하는 것이 중요합니다.
보험 해약환급금이 낸 보험료보다 적은 가장 큰 이유는 사업비와 위험보험료 때문입니다. 보험료에는 보험사 운영에 필요한 사업비와 보험금 지급을 위한 위험보험료가 포함되어 있어, 이 부분이 먼저 차감되고 남은 금액이 적립됩니다.
따라서 가입 초기에는 환급률이 매우 낮으며, 심지어 '해지환급금 미지급형' 상품의 경우 납입 기간 중 해지하면 환급금이 0원일 수도 있습니다.
해지를 고려하기 전에 '내보험다보여' 같은 서비스를 통해 예상 환급금을 조회하고, 감액완납, 납입유예, 보험계약대출, 중도인출 등 해지 외의 대안을 먼저 검토해야 합니다.
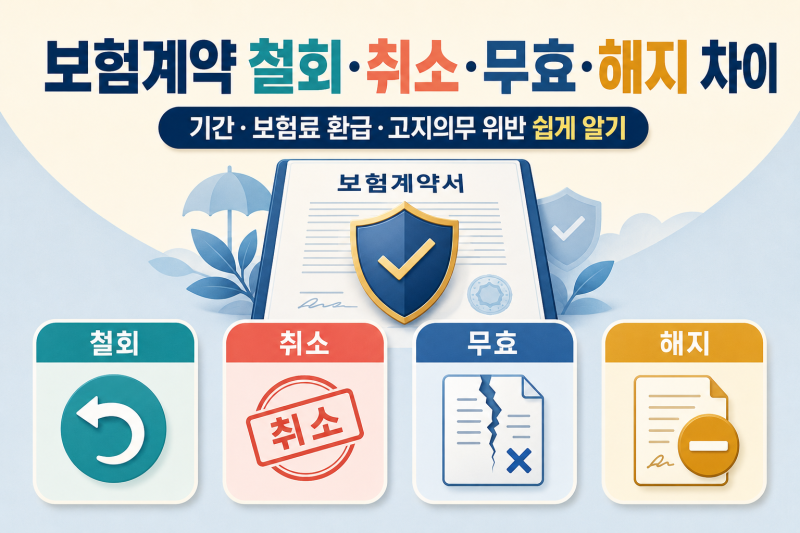
또한, 보험 가입 후 일정 기간(청약일로부터 30일, 증권 수령 후 15일) 내에는 낸 보험료 전액을 돌려받을 수 있는 청약철회 제도를 활용하는 것이 유리합니다.
저축성보험의 경우 10년 이상 유지 시 보험차익에 대한 비과세 혜택이 있으므로, 이 점도 고려해야 합니다. 보험 해지는 한 번 결정하면 되돌리기 어렵고, 재가입 시 불리한 조건이 적용될 수 있습니다.
특히 개인회생과 같은 상황에서는 해약환급금이 재산으로 간주되어 청산가치 산정에 반영될 수 있으므로, 더욱 면밀한 검토가 필요합니다. 자신의 보험 유형과 계약 조건을 정확히 이해하고, 전문가와 상담하여 가장 합리적인 선택을 하는 것이 현명합니다.
해지 전 감액완납, 납입유예 등 대안을 검토하고, 개인회생 시 재산으로 간주되거나 저축성보험 10년 유지 시 비과세 혜택이 있음을 알아두어야 합니다. 많은 사람이 보험 해약환급금에 대해 오해하고 있습니다.
단순히 낸 보험료를 돌려받는 것이 아니라, 여러 요인에 의해 실제 환급액이 크게 달라질 수 있습니다. 특히 보험 해지를 고민 중이라면, 무작정 해지하기보다 정확한 정보를 파악하고 신중하게 접근하는 것이 중요합니다.
보험 해약환급금이 낸 보험료보다 적은 가장 큰 이유는 사업비와 위험보험료 때문입니다. 보험료에는 보험사 운영에 필요한 사업비와 보험금 지급을 위한 위험보험료가 포함되어 있어, 이 부분이 먼저 차감되고 남은 금액이 적립됩니다.
따라서 가입 초기에는 환급률이 매우 낮으며, 심지어 '해지환급금 미지급형' 상품의 경우 납입 기간 중 해지하면 환급금이 0원일 수도 있습니다.
해지를 고려하기 전에 '내보험다보여' 같은 서비스를 통해 예상 환급금을 조회하고, 감액완납, 납입유예, 보험계약대출, 중도인출 등 해지 외의 대안을 먼저 검토해야 합니다.
또한, 보험 가입 후 일정 기간(청약일로부터 30일, 증권 수령 후 15일) 내에는 낸 보험료 전액을 돌려받을 수 있는 청약철회 제도를 활용하는 것이 유리합니다.
저축성보험의 경우 10년 이상 유지 시 보험차익에 대한 비과세 혜택이 있으므로, 이 점도 고려해야 합니다. 보험 해지는 한 번 결정하면 되돌리기 어렵고, 재가입 시 불리한 조건이 적용될 수 있습니다.
특히 개인회생과 같은 상황에서는 해약환급금이 재산으로 간주되어 청산가치 산정에 반영될 수 있으므로, 더욱 면밀한 검토가 필요합니다. 자신의 보험 유형과 계약 조건을 정확히 이해하고, 전문가와 상담하여 가장 합리적인 선택을 하는 것이 현명합니다.