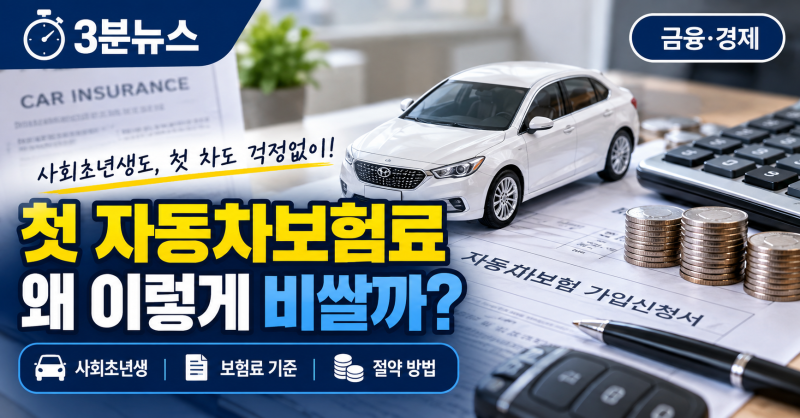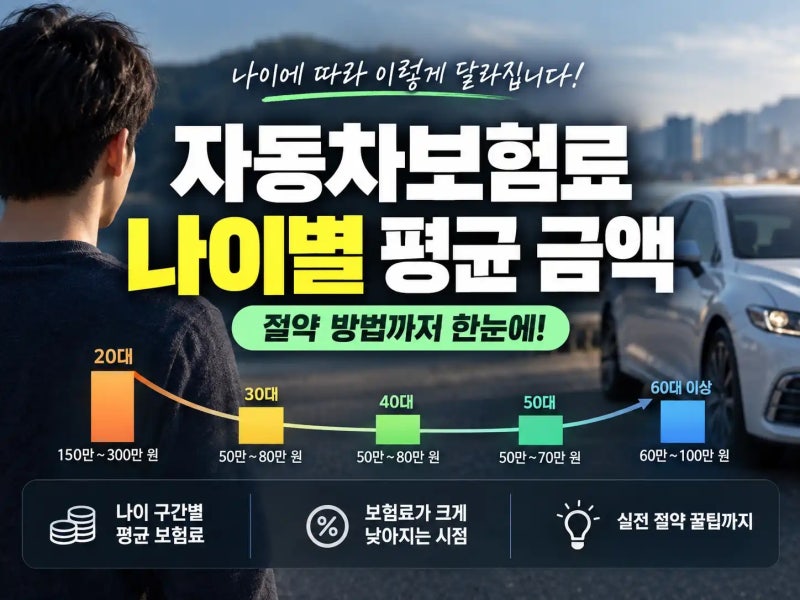
20대 첫 자동차보험료는 운전 경력 부족과 높은 사고율로 인해 250~300만원까지 높게 책정될 수 있습니다. 부모님과 차량을 공동명의로 등록하고 운전자 범위를 가족 한정으로 설정하면 보험료를 100만원대로 크게 낮출 수 있습니다.
이때 본인을 종피보험자로 등록하여 운전 경력을 인정받고, 다양한 할인 특약을 활용하는 것이 중요합니다. 20대 사회초년생이 첫 차를 구매하고 자동차보험 견적을 받아보면 예상보다 훨씬 높은 금액에 놀라는 경우가 많습니다.
특히 운전 경력이 짧고 사고율이 높은 20대 초중반은 보험사로부터 최고 수준의 할증 요율을 적용받기 때문입니다. 여기에 고가의 차량이나 수리비가 비싼 외제차를 선택할 경우 자차 보험료까지 더해져 250만원에서 300만원을 훌쩍 넘는 견적을 받게 되는 것이 현실입니다.
이는 통계적으로 20대의 사고 발생률이 다른 연령대에 비해 높게 집계되는 점이 주요 원인으로 작용합니다. 이러한 높은 20대자동차보험료를 합법적으로 크게 낮출 수 있는 핵심 전략은 바로 부모님 명의를 활용하는 것입니다.
차량 지분을 부모님 99%, 본인 1% 등으로 공동명의로 등록한 후, 보험은 부모님 단독 명의로 가입하고 운전자 범위를 '부모님 + 자녀 1인' 또는 '가족 한정'으로 설정하는 방법입니다.
이 경우 오랫동안 무사고 경력을 쌓은 부모님의 낮은 보험요율이 적용되어, 300만원에 달하던 보험료를 100만원대 초중반까지 대폭 절감할 수 있습니다. 또한 부모님 밑으로 보험 가입 시 본인을 '종피보험자(경력 인정 대상자)'로 반드시 등록해야 합니다.
이 설정을 통해 부모님 차를 운전한 기간이 향후 본인의 운전 경력으로 최대 3년까지 인정되어, 추후 단독 명의로 보험 가입 시 할인 혜택을 받을 수 있습니다.
이 외에도 블랙박스 할인, 주행거리 할인 등 다양한 특약을 적극적으로 활용하여 추가적인 보험료 절감 효과를 누리는 것이 현명합니다.
이때 본인을 종피보험자로 등록하여 운전 경력을 인정받고, 다양한 할인 특약을 활용하는 것이 중요합니다. 20대 사회초년생이 첫 차를 구매하고 자동차보험 견적을 받아보면 예상보다 훨씬 높은 금액에 놀라는 경우가 많습니다.
특히 운전 경력이 짧고 사고율이 높은 20대 초중반은 보험사로부터 최고 수준의 할증 요율을 적용받기 때문입니다. 여기에 고가의 차량이나 수리비가 비싼 외제차를 선택할 경우 자차 보험료까지 더해져 250만원에서 300만원을 훌쩍 넘는 견적을 받게 되는 것이 현실입니다.
이는 통계적으로 20대의 사고 발생률이 다른 연령대에 비해 높게 집계되는 점이 주요 원인으로 작용합니다. 이러한 높은 20대자동차보험료를 합법적으로 크게 낮출 수 있는 핵심 전략은 바로 부모님 명의를 활용하는 것입니다.
차량 지분을 부모님 99%, 본인 1% 등으로 공동명의로 등록한 후, 보험은 부모님 단독 명의로 가입하고 운전자 범위를 '부모님 + 자녀 1인' 또는 '가족 한정'으로 설정하는 방법입니다.
이 경우 오랫동안 무사고 경력을 쌓은 부모님의 낮은 보험요율이 적용되어, 300만원에 달하던 보험료를 100만원대 초중반까지 대폭 절감할 수 있습니다. 또한 부모님 밑으로 보험 가입 시 본인을 '종피보험자(경력 인정 대상자)'로 반드시 등록해야 합니다.
이 설정을 통해 부모님 차를 운전한 기간이 향후 본인의 운전 경력으로 최대 3년까지 인정되어, 추후 단독 명의로 보험 가입 시 할인 혜택을 받을 수 있습니다.
이 외에도 블랙박스 할인, 주행거리 할인 등 다양한 특약을 적극적으로 활용하여 추가적인 보험료 절감 효과를 누리는 것이 현명합니다.