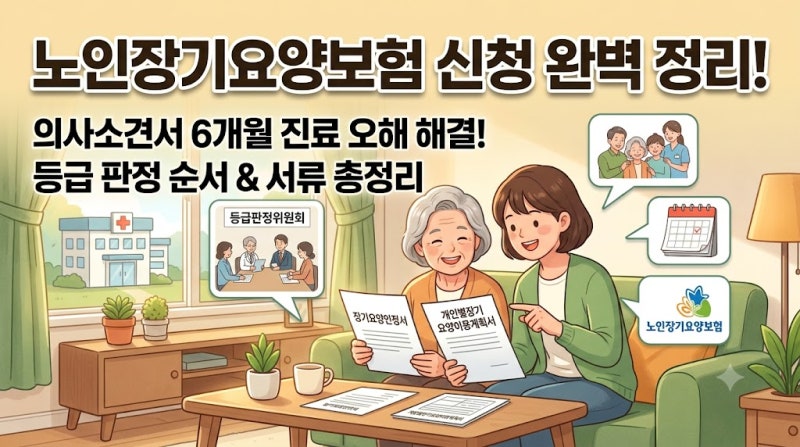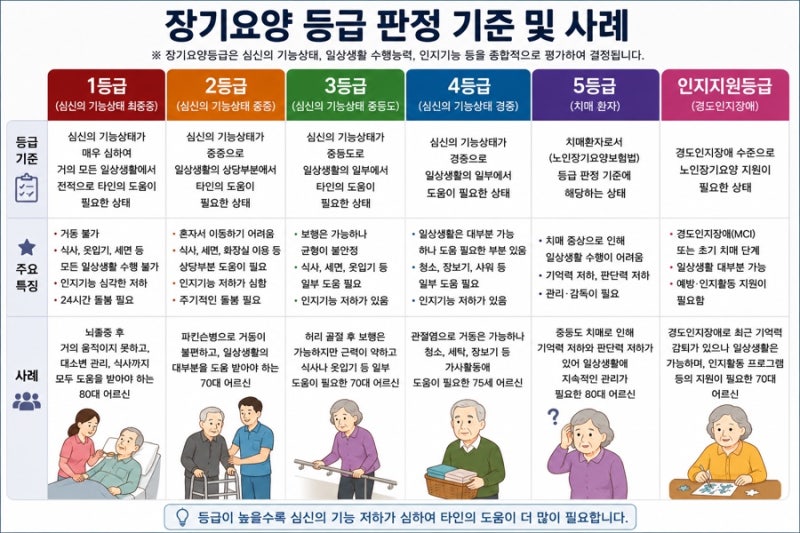

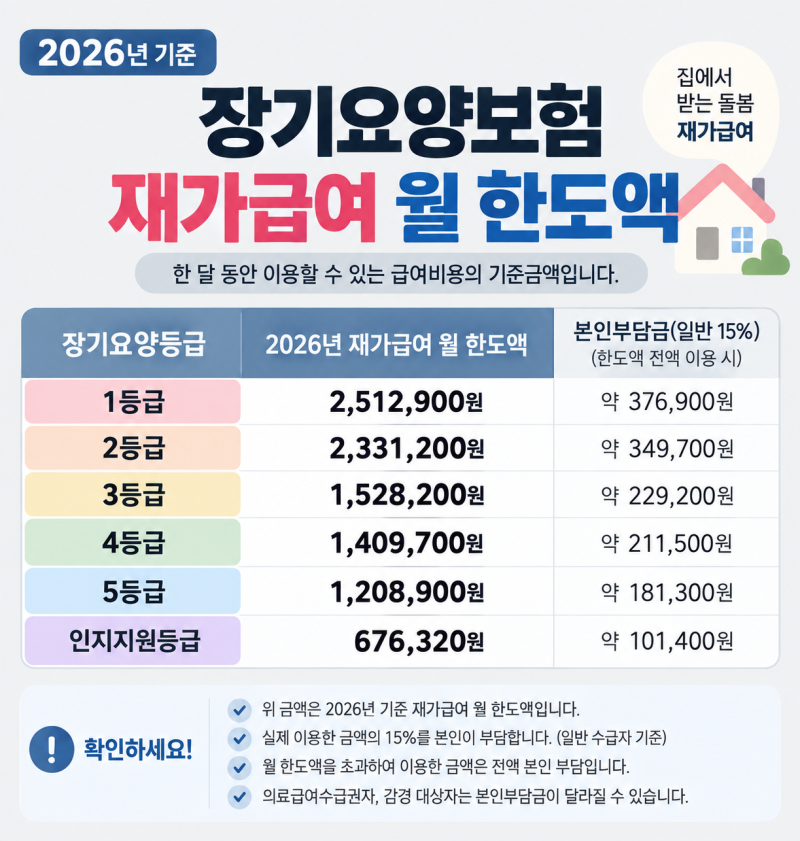
재가급여보험은 장기요양등급을 받은 사람이 집에서 요양 서비스를 이용할 때 보험금을 지급하는 상품입니다. 장기요양등급은 1등급부터 5등급 및 인지지원등급으로 나뉘며, 등급별로 이용 가능한 서비스 범위와 한도가 달라집니다.
보험사마다 지급 조건이 다르므로, 등급 인정만으로 무조건 보험금을 받는 것이 아니며, 실제 재가급여 이용 시 매달 최대 170만원까지 현금 지급이 가능합니다. 고령화 사회가 심화되면서 부모님을 집에서 편안하게 모시고자 하는 자녀들의 고민이 깊어지고 있습니다.
요양원이나 요양병원 대신 익숙한 집에서 돌봄을 받길 원하는 이들을 위해 '재가급여보험'이 주목받고 있습니다. 하지만 이 보험에 대해 많은 분들이 오해하는 부분이 있어 정확한 이해가 필요합니다.
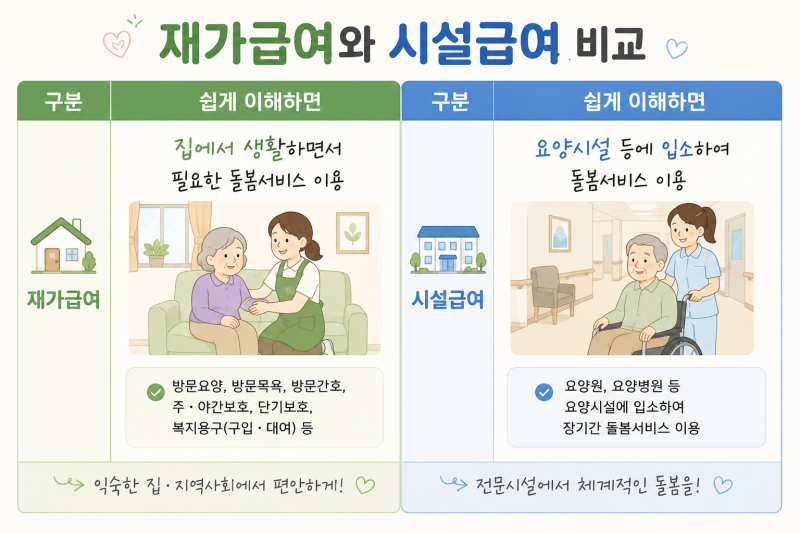
재가급여보험은 국민건강보험공단의 장기요양등급을 받은 사람이 집에서 방문요양, 방문목욕, 주야간보호 등 재가 서비스를 이용할 때, 보험사에서 약정된 보험금을 현금으로 지급하는 상품입니다.
여기서 중요한 점은 나라에서 제공하는 서비스와 별개로 본인 부담금을 보전하거나 추가적인 현금 지원을 받을 수 있다는 것입니다. 특히, 일부 상품은 등급 인정 후 실제 재가급여를 이용하면 매달 최대 170만원까지 현금 지급이 가능하다고 알려져 있습니다.
그러나 단순히 장기요양등급을 받았다고 해서 무조건 매달 보험금이 지급되는 것은 아닙니다. 보험사마다 등급 기준, 실제 서비스 이용 여부, 복합재가 이용 조건 등 다양한 지급 조건이 명시되어 있으므로 약관을 꼼꼼히 확인해야 합니다.
재가급여보험은 부모님의 노후를 집에서 편안하게 보낼 수 있도록 돕는 중요한 금융 상품입니다. 하지만 '등급만 받으면 무조건 현금 지급'이라는 오해보다는, 각 보험 상품의 구체적인 지급 조건과 보장 내용을 정확히 파악하고 본인에게 맞는 플랜을 선택하는 것이 현명합니다.
이를 통해 예상치 못한 간병 비용 부담을 줄이고 안정적인 노후를 준비할 수 있을 것입니다.
보험사마다 지급 조건이 다르므로, 등급 인정만으로 무조건 보험금을 받는 것이 아니며, 실제 재가급여 이용 시 매달 최대 170만원까지 현금 지급이 가능합니다. 고령화 사회가 심화되면서 부모님을 집에서 편안하게 모시고자 하는 자녀들의 고민이 깊어지고 있습니다.
요양원이나 요양병원 대신 익숙한 집에서 돌봄을 받길 원하는 이들을 위해 '재가급여보험'이 주목받고 있습니다. 하지만 이 보험에 대해 많은 분들이 오해하는 부분이 있어 정확한 이해가 필요합니다.
재가급여보험은 국민건강보험공단의 장기요양등급을 받은 사람이 집에서 방문요양, 방문목욕, 주야간보호 등 재가 서비스를 이용할 때, 보험사에서 약정된 보험금을 현금으로 지급하는 상품입니다.
여기서 중요한 점은 나라에서 제공하는 서비스와 별개로 본인 부담금을 보전하거나 추가적인 현금 지원을 받을 수 있다는 것입니다. 특히, 일부 상품은 등급 인정 후 실제 재가급여를 이용하면 매달 최대 170만원까지 현금 지급이 가능하다고 알려져 있습니다.
그러나 단순히 장기요양등급을 받았다고 해서 무조건 매달 보험금이 지급되는 것은 아닙니다. 보험사마다 등급 기준, 실제 서비스 이용 여부, 복합재가 이용 조건 등 다양한 지급 조건이 명시되어 있으므로 약관을 꼼꼼히 확인해야 합니다.
재가급여보험은 부모님의 노후를 집에서 편안하게 보낼 수 있도록 돕는 중요한 금융 상품입니다. 하지만 '등급만 받으면 무조건 현금 지급'이라는 오해보다는, 각 보험 상품의 구체적인 지급 조건과 보장 내용을 정확히 파악하고 본인에게 맞는 플랜을 선택하는 것이 현명합니다.
이를 통해 예상치 못한 간병 비용 부담을 줄이고 안정적인 노후를 준비할 수 있을 것입니다.