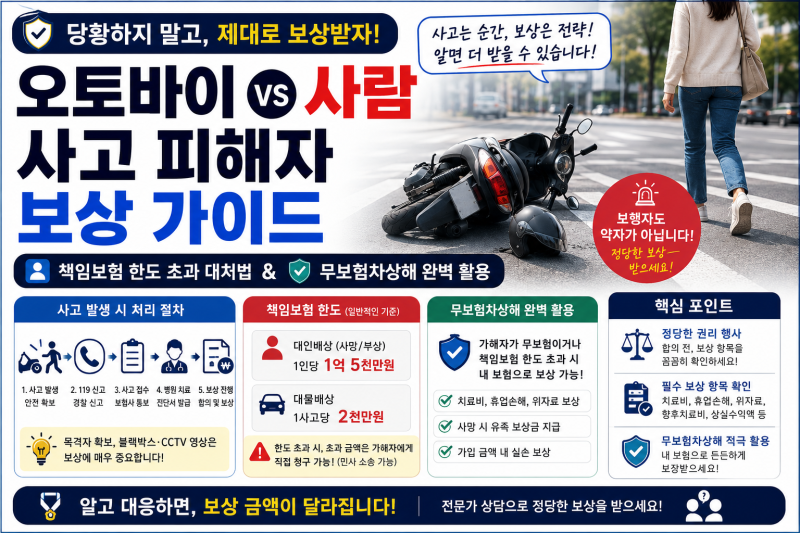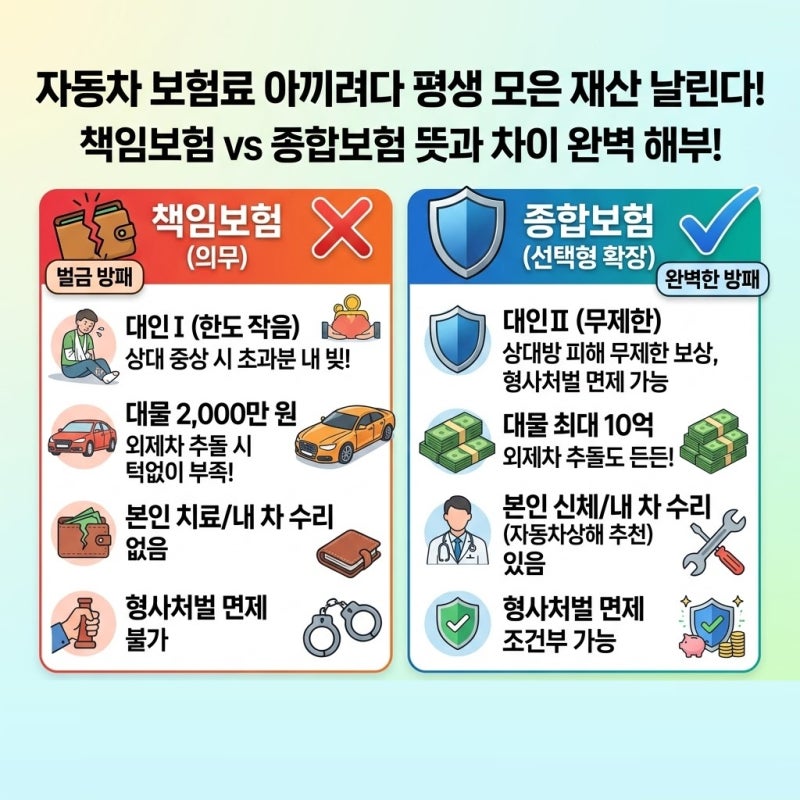
책임보험은 자동차 보유자가 의무적으로 가입해야 하는 최소한의 보장으로, 대인배상Ⅰ과 대물배상 2천만원을 포함합니다. 교통사고 발생 시 책임보험만으로는 상해급수별 보상 한도가 정해져 있으며, 사망 및 후유장해에도 법정 한도가 적용됩니다.
종합보험에 가입하지 않고 책임보험만으로는 교통사고처리 특례법 적용을 받지 못해 형사처벌 대상이 될 수 있습니다. 자동차 책임보험은 모든 운전자가 의무적으로 가입해야 하는 최소한의 보장입니다.
하지만 많은 운전자가 책임보험의 보상 한도와 그 한계를 명확히 알지 못해 예상치 못한 상황에 직면하곤 합니다. 교통사고 발생 시 책임보험의 정확한 보상 범위와 한도를 이해하는 것이 중요합니다. 책임보험은 대인배상Ⅰ과 대물배상 2천만원으로 구성됩니다.
대인배상Ⅰ은 피해자의 상해급수(1급~14급)에 따라 보상 한도가 달라지며, 1급 3천만원, 14급 50만원 등 차등 적용됩니다. 사망 및 후유장해 시에도 최고 1억 5천만원 한도가 존재하나 손해액 범위 내에서 결정됩니다.
더욱이 책임보험만으로는 교통사고처리 특례법 혜택을 받지 못해, 단순 과실 사고라도 형사처벌 대상이 될 수 있습니다. 책임보험만으로는 사고 발생 시 피해자 보상이 어렵고, 가해자 또한 형사처벌 위험에 노출됩니다.
치료비 초과나 추가 손해 발생 시 피해자는 자신의 보험을 활용하거나 가해자에게 직접 청구해야 합니다. 따라서 책임보험 한계를 인지하고 종합보험 가입으로 자신과 타인의 안전을 더욱 두텁게 보호하는 것이 현명한 선택입니다.
종합보험에 가입하지 않고 책임보험만으로는 교통사고처리 특례법 적용을 받지 못해 형사처벌 대상이 될 수 있습니다. 자동차 책임보험은 모든 운전자가 의무적으로 가입해야 하는 최소한의 보장입니다.
하지만 많은 운전자가 책임보험의 보상 한도와 그 한계를 명확히 알지 못해 예상치 못한 상황에 직면하곤 합니다. 교통사고 발생 시 책임보험의 정확한 보상 범위와 한도를 이해하는 것이 중요합니다. 책임보험은 대인배상Ⅰ과 대물배상 2천만원으로 구성됩니다.
대인배상Ⅰ은 피해자의 상해급수(1급~14급)에 따라 보상 한도가 달라지며, 1급 3천만원, 14급 50만원 등 차등 적용됩니다. 사망 및 후유장해 시에도 최고 1억 5천만원 한도가 존재하나 손해액 범위 내에서 결정됩니다.
더욱이 책임보험만으로는 교통사고처리 특례법 혜택을 받지 못해, 단순 과실 사고라도 형사처벌 대상이 될 수 있습니다. 책임보험만으로는 사고 발생 시 피해자 보상이 어렵고, 가해자 또한 형사처벌 위험에 노출됩니다.
치료비 초과나 추가 손해 발생 시 피해자는 자신의 보험을 활용하거나 가해자에게 직접 청구해야 합니다. 따라서 책임보험 한계를 인지하고 종합보험 가입으로 자신과 타인의 안전을 더욱 두텁게 보호하는 것이 현명한 선택입니다.