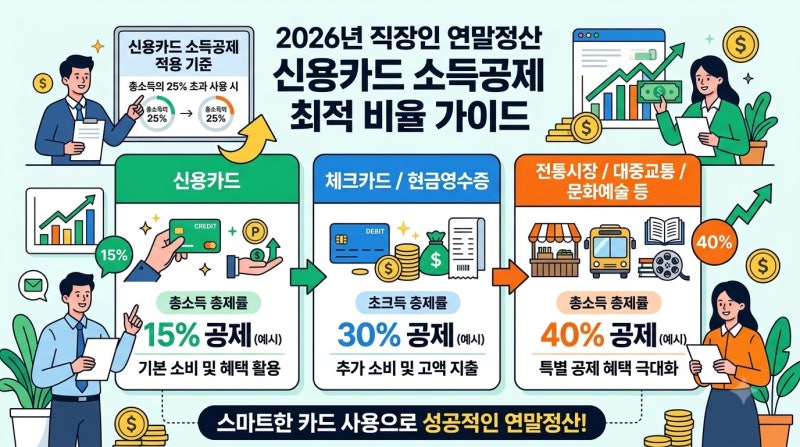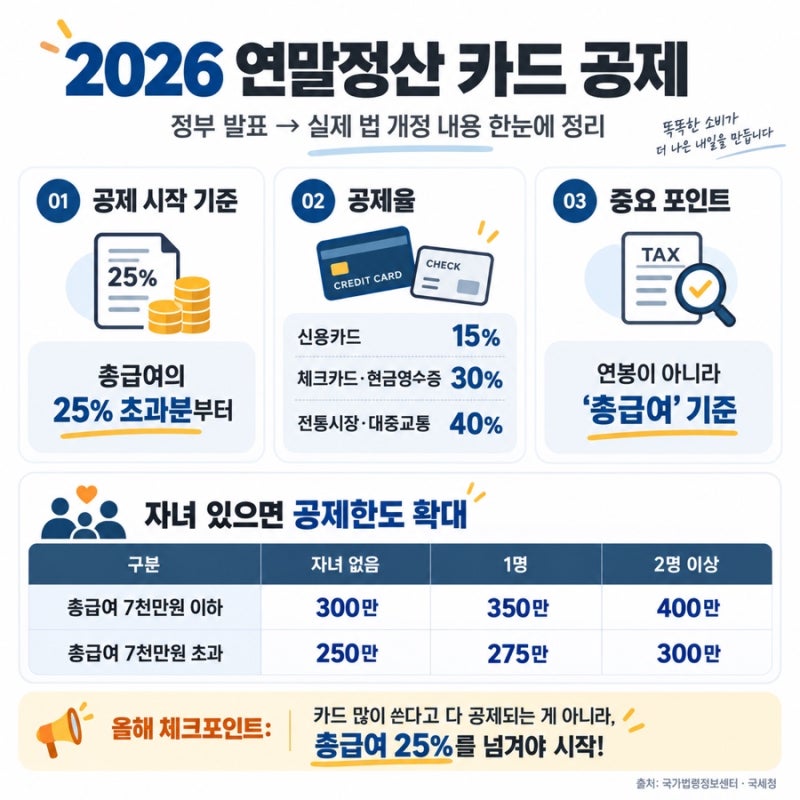

카드 소득공제는 총급여액의 25%를 초과한 사용액부터 적용됩니다. 연말정산 카드공제 한도는 실제 사용액이 아닌 소득에서 차감되는 최대 공제 금액을 의미합니다. 기본 공제 한도를 채웠더라도 전통시장, 대중교통, 문화비 지출은 추가 공제 혜택을 받을 수 있습니다.
매년 돌아오는 연말정산 시즌, 많은 직장인이 카드 사용액 공제에 대한 혼란을 겪습니다. 특히 카드를 많이 썼는데도 예상보다 환급액이 적거나 심지어 납부액이 발생하는 경우도 있어 당황하기 쉽습니다.
이는 연말정산 카드공제 한도와 그 적용 방식에 대한 정확한 이해가 부족하기 때문입니다. 단순히 카드를 많이 쓰는 것만이 능사가 아니며, 공제 기준과 한도를 파악하는 것이 절세의 핵심입니다. 가장 중요한 사실은 카드 사용액 전부가 소득공제 대상이 아니라는 점입니다.
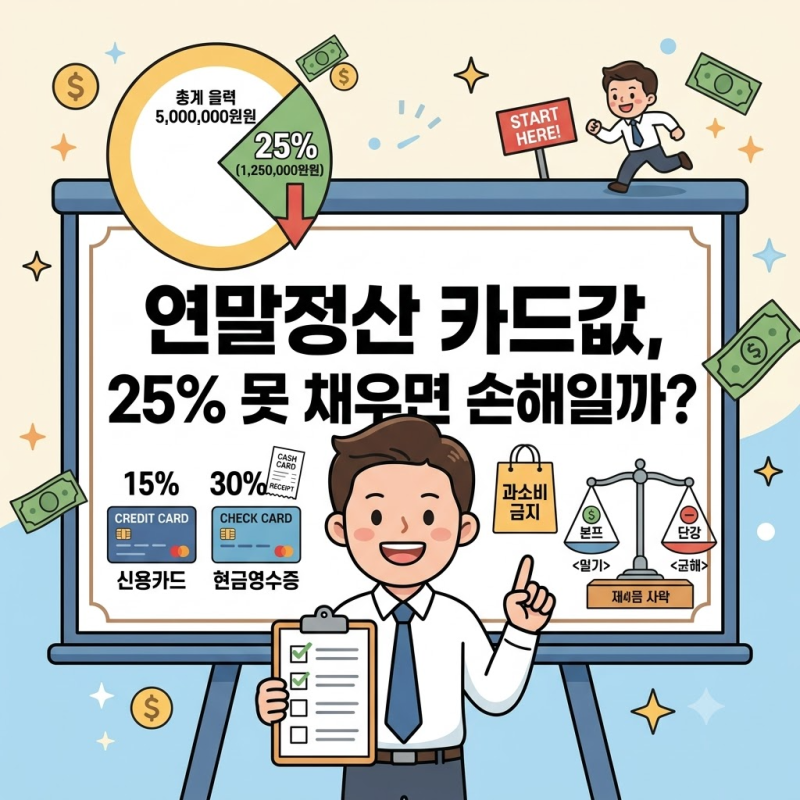
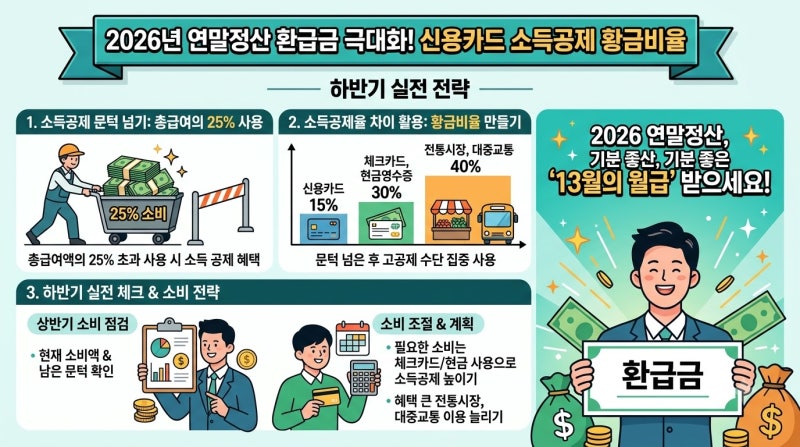
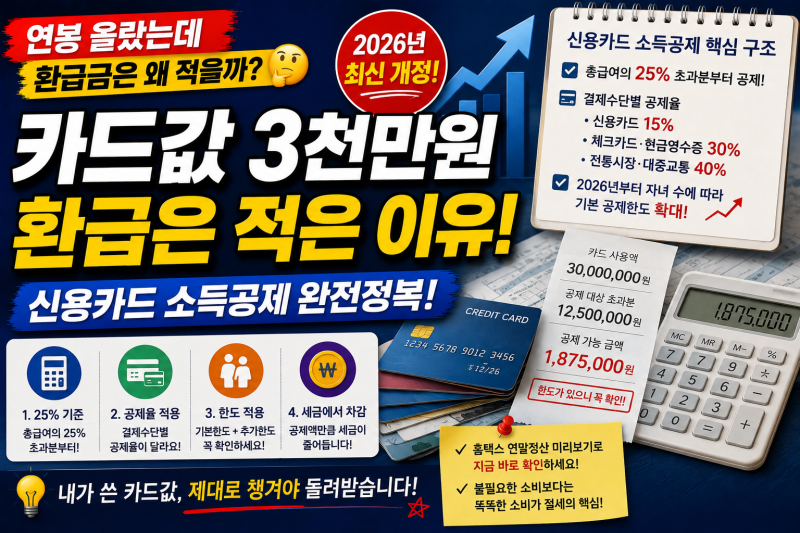
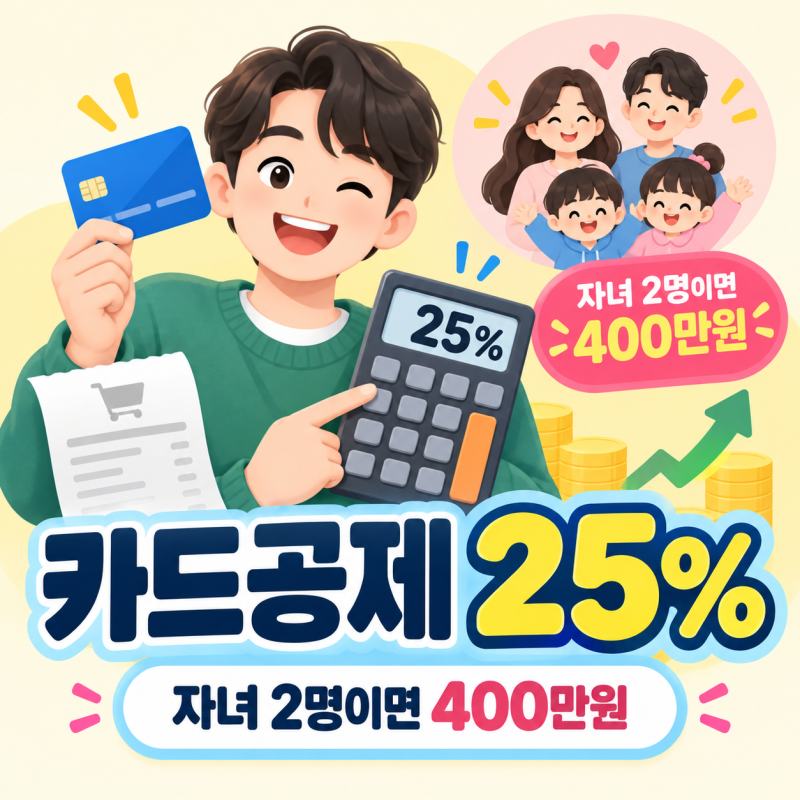
연간 총급여액의 25%를 초과하는 금액부터 공제가 시작되며, 이 기준선을 넘지 못하면 아무리 카드를 써도 공제 혜택을 받을 수 없습니다.
또한, 총급여액에 따라 기본 공제 한도가 정해져 있는데, 이 한도는 '내가 쓴 돈'의 상한선이 아니라 소득에서 차감되는 '최종 소득공제금'의 상한선입니다.
예를 들어, 총급여 7천만원 이하의 경우 기본 한도는 300만원이며, 25% 초과분 중 최대 300만원까지만 소득에서 공제된다는 의미입니다.
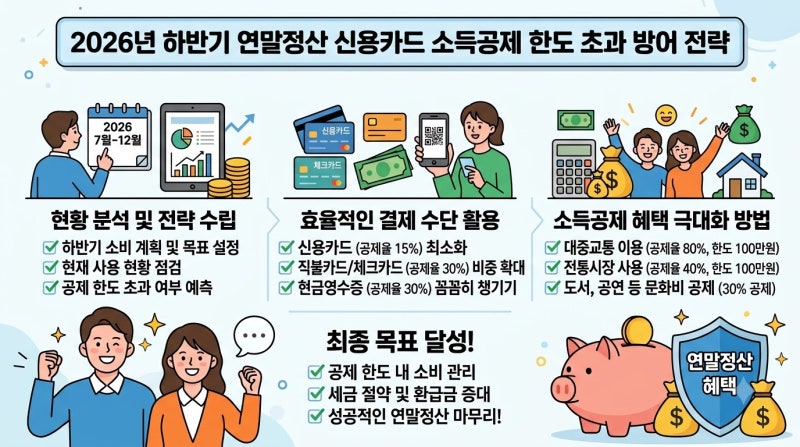
25% 기준을 넘긴 후에는 신용카드(15%)보다 체크카드나 현금영수증(30%)이 두 배 높은 공제율을 제공하므로 결제 수단 전환이 유리합니다. 하지만 기본 공제 한도를 이미 채웠다고 해서 더 이상 공제가 불가능한 것은 아닙니다.
전통시장, 대중교통 이용분, 그리고 총급여 7천만원 이하 근로자의 도서·공연·미술관·영화관람료 등 문화비 지출은 기본 한도와 별개로 추가 공제 한도가 적용됩니다. 이러한 추가 공제 항목들을 적극적으로 활용하면 환급액을 극대화할 수 있습니다.
연말정산 미리보기 서비스를 통해 자신의 카드 사용 현황을 주기적으로 확인하고, 남은 기간 동안 전략적인 소비 계획을 세우는 것이 현명한 절세의 지름길입니다.
매년 돌아오는 연말정산 시즌, 많은 직장인이 카드 사용액 공제에 대한 혼란을 겪습니다. 특히 카드를 많이 썼는데도 예상보다 환급액이 적거나 심지어 납부액이 발생하는 경우도 있어 당황하기 쉽습니다.
이는 연말정산 카드공제 한도와 그 적용 방식에 대한 정확한 이해가 부족하기 때문입니다. 단순히 카드를 많이 쓰는 것만이 능사가 아니며, 공제 기준과 한도를 파악하는 것이 절세의 핵심입니다. 가장 중요한 사실은 카드 사용액 전부가 소득공제 대상이 아니라는 점입니다.
연간 총급여액의 25%를 초과하는 금액부터 공제가 시작되며, 이 기준선을 넘지 못하면 아무리 카드를 써도 공제 혜택을 받을 수 없습니다.
또한, 총급여액에 따라 기본 공제 한도가 정해져 있는데, 이 한도는 '내가 쓴 돈'의 상한선이 아니라 소득에서 차감되는 '최종 소득공제금'의 상한선입니다.
예를 들어, 총급여 7천만원 이하의 경우 기본 한도는 300만원이며, 25% 초과분 중 최대 300만원까지만 소득에서 공제된다는 의미입니다.
25% 기준을 넘긴 후에는 신용카드(15%)보다 체크카드나 현금영수증(30%)이 두 배 높은 공제율을 제공하므로 결제 수단 전환이 유리합니다. 하지만 기본 공제 한도를 이미 채웠다고 해서 더 이상 공제가 불가능한 것은 아닙니다.
전통시장, 대중교통 이용분, 그리고 총급여 7천만원 이하 근로자의 도서·공연·미술관·영화관람료 등 문화비 지출은 기본 한도와 별개로 추가 공제 한도가 적용됩니다. 이러한 추가 공제 항목들을 적극적으로 활용하면 환급액을 극대화할 수 있습니다.
연말정산 미리보기 서비스를 통해 자신의 카드 사용 현황을 주기적으로 확인하고, 남은 기간 동안 전략적인 소비 계획을 세우는 것이 현명한 절세의 지름길입니다.